東食国保で保険料は激減?加入条件と一般国保の差を徹底検証【2026】
個人事業主や小規模事業者を悩ませ続ける国民健康保険料の負担。東京都内で食品を扱う事業者の間で、手取りを守る切り札として長年注目されてきたのが「東京食品販売国民健康保険組合(通称:東食国保)」です。前年の所得に応じて保険料が跳ね上がる一般的な市区町村国保に対し、職域国保ならではの独自の算定方式が圧倒的な固定費削減につながると語られてきました。
しかし、ネット上の噂を鵜呑みにして「誰でも劇的に安くなる」と飛びつくのは危険です。家族構成や事業所得の多寡、さらには加入に必要な組織要件によって、むしろ支払いが増えてしまうケースも現場では珍しくありません。2026年の最新動向を踏まえ、制度の仕組みから具体的な試算、加入手続きのリアルな落とし穴まで、現場の一次情報と公式データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東食国保の最大の特徴は「所得に関わらない定額制(または職種・年齢別定額)」であり、課税所得が高い個人事業主ほど市区町村国保に比べて年間数十万円単位の保険料圧縮が可能になる。
- 要点2:加入には東京都内で指定の食品販売業を営んでいることや、母体となる「食品衛生同業組合」への加盟が必須であり、一般国保とは異なる加入条件や同業組合費のランニングコストが発生する。
- 要点3:協会けんぽのような「無料の扶養」は存在せず、家族が増えるごとに保険料が加算されるため、単身〜少人数世帯か大家族かによって損得勘定が完全に二極化する。
【2026年最新】東食国保で保険料は安くなる?注目を集める構造的理由
個人事業主が納める市区町村の国民健康保険料は、前年の所得に連動する「所得割」が大部分を占めます。利益が伸びるほど保険料は高騰し、2026年現在、国の制度改定に伴い賦課限度額(上限額)は年間100万円の大台を突破しています。一生懸命に売上を伸ばしたにもかかわらず、翌年の保険料通知書を見て言葉を失う事業者が後を絶たないのはこのためです。
そうした中で圧倒的な支持を集めているのが、同業者が集まって自主運営する職域国保のひとつ、東京食品販売国民健康保険組合です。最大の注目理由は、保険料の算定基準が「前年の所得」ではなく、組合員や家族の「年齢・職種区分」に応じた定額制を採用している点にあります。
所得がどれほど跳ね上がっても、月々の保険料が定額であるため、事業が軌道に乗って高所得を得ている事業者ほど、市区町村国保との差額が驚異的なスケールに達します。手元に残る資金を増やしたい食品販売の個人事業主にとって、東食国保が事実上の「強力な社会保険料対策」として機能しているのが、現場で注目を集め続ける決定的な背景です。
決定的な違いを比較|市区町村国保・協会けんぽ・東食国保の徹底対比
自社や自身にとってどの健康保険が最も合理的かを判断するには、市区町村国保、会社員が加入する協会けんぽ、そして東食国保の3者を同じ土俵で並べて比較する必要があります。以下の表に、制度ごとの構造的違いと現場における評価を整理しました。
| 項目 | 東京食品販売国民健康保険組合(東食国保) | 市区町村の国民健康保険 | 協会けんぽ(健康保険+厚生年金) |
|---|---|---|---|
| 保険料の決まり方 | 定額制(年齢や組合員種別ごとに固定) | 前年の課税所得に応じたスライド制(所得割+均等割) | 標準報酬月額に基づく(労使折半で納付) |
| 扶養家族の保険料 | 人数分が加算される(定額の家族保険料) | 人数分の均等割が加算される | 原則無料(所得要件を満たす被扶養者) |
| 年収800万円時の目安 | 月額約3万〜4万円前後(本人分、組合費等除く) | 上限近くまで高騰(年間90万〜100万円超) | 役員報酬設定に連動(厚生年金と合算負担が大きい) |
| 健康診断・予防接種 | 補助金が非常に手厚い(人間ドック等の助成充実) | 自治体の特定健診が中心(検査項目は限定的) | 35歳以上への生活習慣病予防健診の補助あり |
| 編集部の実務評価 | 利益の出ている個人事業主にとって最強の選択肢 | 開業初期や低所得時は軽減措置があり有利 | 扶養家族が多く、将来の年金額を増やしたい法人向け |
試算のモデルケースとして、東京都内で食品物販を営む単身の個人事業主(確定申告の所得金額が700万円)を想定してみます。市区町村国保に加入している場合、年間の保険料は各自治体の計算式により年間約80万〜90万円規模に達するのが通例です。
一方、東食国保に加入した場合、本人の定額保険料は年齢区分に応じた月額数万円程度に固定されるため、年間負担額は30万〜40万円前後に収まります。差額は年間で約50万円。事業用の設備投資や運転資金に直結するキャッシュがこれだけ残る計算となり、事業主の間で話題に上るのも納得の数値差です。
東食国保の加入条件と必須の申請書類|「食品販売」の定義と落とし穴
大きなメリットがある反面、加入の門戸は厳格にコントロールされています。誰でも入れるわけではなく、東京都内で所定の食品販売事業を営んでいる実態が問われます。
加入を検討する上で必ず押さえるべき条件は、主に以下の3点です。
- 事業実態と地域:東京都内に事業所を有し、食品販売業(青果、鮮魚、精肉、菓子、乾物、総菜、弁当販売など)を営む個人事業主およびその従業員であること。
- 食品衛生同業組合への所属:東食国保は単体で直接申し込む形式ではなく、母体となる東京都内の各業種別・地区別の食品衛生同業組合(支部)に加入することが義務付けられています。
- 営業形態の厳格な区分:主たる業務が「販売(物販・テイクアウト)」であることが求められます。店内で飲食させるイートインやレストランが主業態である場合は、管轄が異なる「飲食業」の国保組合(東京飲食業国民健康保険組合など)の対象となり、東食国保の対象外となることがあります。
手続きを進める際に必要となる典型的な申請書類は、確定申告書B(第一表・第二表)の控、保健所が発行した食品衛生法に基づく営業許可書(対象業種の場合)、事業主および世帯全員の住民票、身元確認書類など多岐にわたります。税務署の受付印(または電子申告の送信票)がない確定申告書は原則受け付けられないため、適正な申告実績が前提となります。
また、個人事業主から「法人成り」する場合の手続きには細心の注意が必要です。株式会社などの法人組織を設立すると、健康保険法上は原則として協会けんぽへの加入が義務付けられます。東食国保を法人化後も継続利用したい場合は、年金事務所へ「健康保険被保険者適用除外承認申請書」を期日内(法人設立から14日以内)に提出し、承認を得なければなりません。この期限を過ぎると強制的に協会けんぽへ切り替わり、東食国保に戻れなくなる重大なリスクが存在します。

【実態検証】利用者の生の声と現場目線で見えたメリット・デメリット
現場で実際に東食国保を利用している事業者や税理士などの専門家への取材、業界関係者の証言を総合すると、単に「保険料の安さ」だけではないリアルな実態が浮かび上がってきます。
現場から絶賛されているのが、健康診断や人間ドックに対する手厚い補助制度です。「市区町村国保のときは無料の簡易検診くらいしか受けなかったが、東食国保に切り替えてからは指定の健診センターで3万〜4万円相当の充実した人間ドックを自己負担数千円で受診できている」という声は非常に多く聞かれます。自営業者にとって身体は最大の資本であり、高精度の予防医療を格安で受けられる福利厚生面の充実は、数字以上の安心材料となっています。
一方で、手放しで喜べないデメリットとして現場から噴出するのが「東食国保の扶養条件」に関する誤解です。会社員の協会けんぽと混同し、「妻や子どもを扶養に入れればタダになる」と思い込んでいる事業者が後を絶ちません。東食国保には社会保険のような被扶養者制度はなく、家族1人ごとに定められた家族保険料が毎月上乗せされます。子どもが2人、3人と増えれば、その分だけ毎月の振込額が確実に膨らんでいきます。
さらに見落とされがちなのが、加入の前提となる「食品衛生同業組合の組合費(支部会費)」です。健保組合の保険料とは別に、所属する支部の運営費や衛生組合費が毎月数千円〜1万円程度徴収されます。「保険料そのものは安くなったが、組合費を合算したら期待したほどの節約にならなかった」という声も実在するため、総支払額での冷静な比較が欠かせません。
一般に知られていない盲点とネットの誤解を暴く
ネット上の情報掲示板やSNSでは、東食国保に関して不正確な情報や断片的なアドバイスが散見されます。トラブルを未然に防ぐため、現場で頻発している3つの誤解を正しておきます。
誤解①:「食品を少しでも扱っていれば誰でも入れる」
雑貨店やアパレル店の一角で輸入菓子や調味料を並べている程度では、審査を通過できません。事業の主たる売上構成や確定申告書上の業種区分、保健所の許可実態が精査されます。名目だけの食品販売を装った加入は厳格に排除されます。
誤解②:「所得が低い開業初期でも入った方が得」
これは完全な間違いです。所得が少ない時期(売上がまだ立たない初年度や赤字決算の年)は、市区町村国保の「均等割軽減措置(7割・5割・2割軽減)」が適用されるため、一般国保の方が圧倒的に安くなります。定額制の東食国保は、所得が低くても所定の定額保険料を納め続けなければならないため、かえって資金繰りを圧迫します。
誤解③:「一度入れば何もしなくても一生継続できる」
組合では定期的な資格確認や業種実態の調査が行われています。事業を廃業した場合や東京都外へ事業所を移転した場合はもちろんのこと、飲食主体のビジネスへ業態転換した際にも速やかな届出が必要です。資格要件を喪失した状態で受診を続けると、後から過去に遡って保険給付の返還を求められる深刻な事態になりかねません。
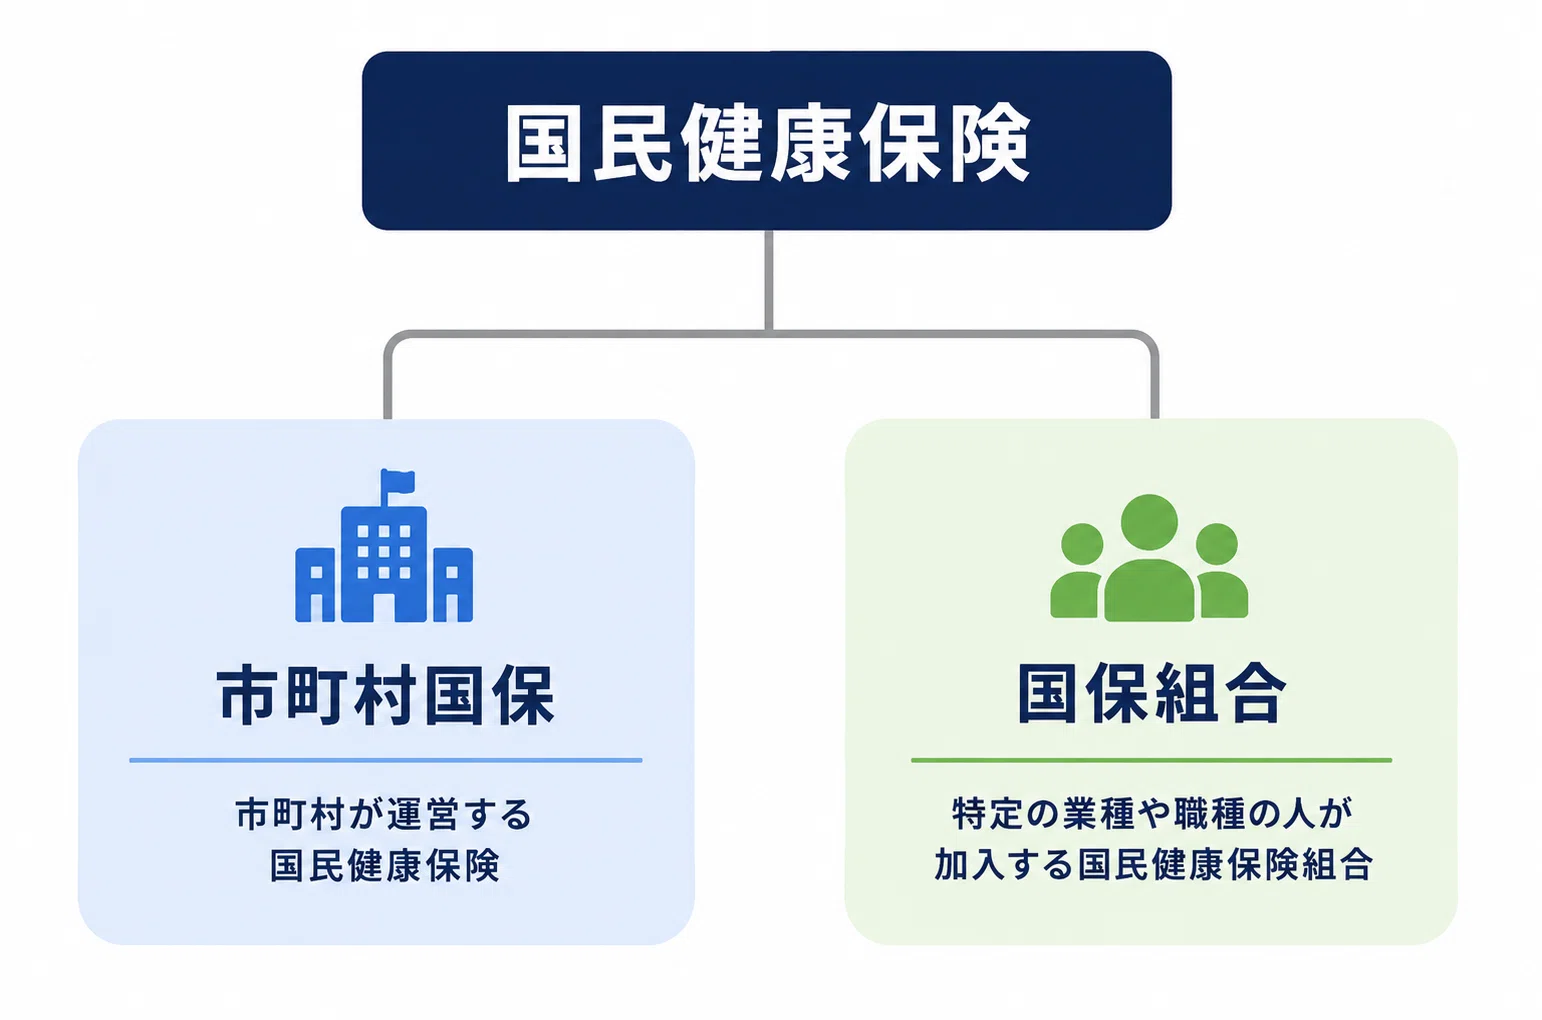
【プロの結論】東食国保を選ぶべき人・避けるべき人の判断基準
ここまでの制度構造と実態データを踏まえ、東食国保を選ぶべき人と、選ぶべきではない人の明確な境界線を提示します。目先の噂に流されず、自身の事業規模とライフステージを照らし合わせて客観的に判断してください。
東食国保に乗り換えるべき人の条件
- 課税所得が500万円以上安定して出ている個人事業主:一般国保の所得割が高額になっている場合、月々の固定額へのシフトで劇的な手取り改善が見込めます。
- 独身、または共働きで配偶者が自身の社会保険に加入している世帯:本人のみの定額負担で済むため、定額制の恩恵を100%享受できます。
- 予防医療や人間ドックを定期的に受診したい健康志向の事業者:組合独自の手厚い健診補助を活用することで、年間のヘルスケアコストを大幅に削減できます。
市区町村国保や協会けんぽに留まるべき人の条件
- 扶養すべき家族(配偶者・子ども)が3人以上いる世帯:家族加算により毎月の総支払額が跳ね上がるため、法人化して協会けんぽの被扶養者制度(家族分無料)を使った方がトータルコストが下がる可能性が高くなります。
- 事業を立ち上げたばかりで課税所得が300万円未満の事業者:市区町村国保の軽減措置や低廉な所得割を利用した方が、現金の流出を抑えられます。
- 食品の「製造・小売」ではなく「店内飲食(カフェ・居酒屋等)」がメインの事業者:業種区分の不一致により審査落ちするリスクが高いため、飲食業向けの国保組合や一般国保を選択するのが適正です。
【東京食品販売国民健康保険組合】に関するよくある質問(FAQ)
Q1:カフェやデリを経営していますが、テイクアウトを行っていれば東食国保に加入できますか?
A1:売上の主軸がどちらにあるかによって厳格に判断されます。店内の客席で飲食させるイートイン売上が大半を占める場合は「飲食店」とみなされ、東食国保の対象外となるケースが一般的です。テイクアウト専門の惣菜・弁当店や食料品小売が主たる業態である必要があります。判断が微妙な場合は、事前に管轄の食品衛生同業組合支部に事業形態の詳細を提示して確認することをおすすめします。
Q2:妻と子ども2人を加入させたいのですが、社会保険のように保険料は無料になりますか?
A2:無料にはなりません。東食国保は国民健康保険法に基づく組合であるため、協会けんぽのような「被扶養者(保険料免除)」の枠組みは存在しません。家族全員分の「家族保険料(月額定額)」が加算されるため、家族が多い世帯では市区町村国保や協会けんぽと比較したシミュレーションが不可欠です。
Q3:途中で法人成りした場合、手続きをすればそのまま東食国保を使い続けられますか?
A3:可能です。ただし自動継続ではありません。法人登記後14日以内に年金事務所へ「健康保険被保険者適用除外承認申請」を行い、承認を受ける必要があります。この手続きを失念して期限を過ぎると、自動的に協会けんぽへ加入させられ、後から東食国保に戻すことはできなくなるため、司法書士や社労士と連携して迅速に動く必要があります。
まとめ:2026年を生き抜く食品事業者のための賢い選択
社会保険料や物価の上昇が続く現在の事業環境において、固定費の見直しは経営の持続可能性を左右する最重要課題の一つです。東京食品販売国民健康保険組合は、一定の利益水準を達成した食品販売事業者にとって、合法的に保険料を最適化できる極めて強力な選択肢であることは間違いありません。
しかし、その恩恵を最大限に引き出すためには、同業組合費を含めた「総支払コストの把握」と「世帯人数に応じた家族保険料の試算」が前提となります。自社の確定申告書と家族の状況を精査し、数字の裏付けを持った冷静な判断を下すことが、事業と暮らしの双方を守る確固たる一歩となります。 (出典: 東京 食品 販売 国民 健康 保険 組合(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
