個人事業主の貸借対照表ガイド!65万円控除のツボと書き方完全攻略
確定申告の時期が近づくたびに、多くの個人事業主を悩ませるのが「貸借対照表(B/S)」の作成です。売上や経費をまとめる損益計算書(P/L)には慣れていても、貸借対照表となると「左右の数字が合わない」「事業主勘定の処理が分からない」と手が止まってしまうケースが後を絶ちません。
最大65万円の青色申告特別控除を受けるためには、貸借対照表の添付が必須条件です。節税メリットを確実に享受し、税務署からの指摘を防ぐための実践的な作成手順と、初心者が陥りがちな落とし穴の回避法を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告で65万円(または55万円)の特別控除を狙うなら、複式簿記による貸借対照表の提出が必須。
- 要点2:帳簿不一致の二大要因である「元入金の繰越計算ミス」と「事業主貸・事業主借の混同」を正しく把握すれば挫折を防げる。
- 要点3:クラウド会計ソフトの自動同期と2026年最新のe-Tax要件を組み合わせることで、手作業のミスをゼロに抑えて申告を完結できる。
【疑問を解決】個人事業主の貸借対照表は本当に必要?白色申告との決定的な違い
「個人事業主にとって貸借対照表は本当に提出義務があるのか」という疑問を持つ方は少なくありません。結論から言えば、白色申告を選択している場合、貸借対照表の提出は不要です。白色申告では「収支内訳書」のみを作成し、日々の売上と経費(損益)をまとめるだけで手続きが完了します。
一方で、青色申告を選び、最大65万円の青色申告特別控除(e-Tax利用時)を受けるためには、複式簿記に基づく「青色申告決算書」の一部として貸借対照表の作成・提出が法律上義務付けられています。10万円控除にとどめる場合は損益計算書のみで足りますが、手元に残る現金を最大化するなら貸借対照表の作成は避けて通れません。
損益計算書が「1年間でどれだけ稼ぎ、どれだけ使ったか」という期間の経営成績を表すのに対し、貸借対照表は「12月31日時点で事業にいくら資産や負債があるか」という一時点の財務状態を示します。事業の健康診断書とも呼べる書類であり、金融機関からの融資審査でも極めて重視される指標です。
【初心者向け】複式簿記で作る青色申告決算書の貸借対照表|見本と基本構造
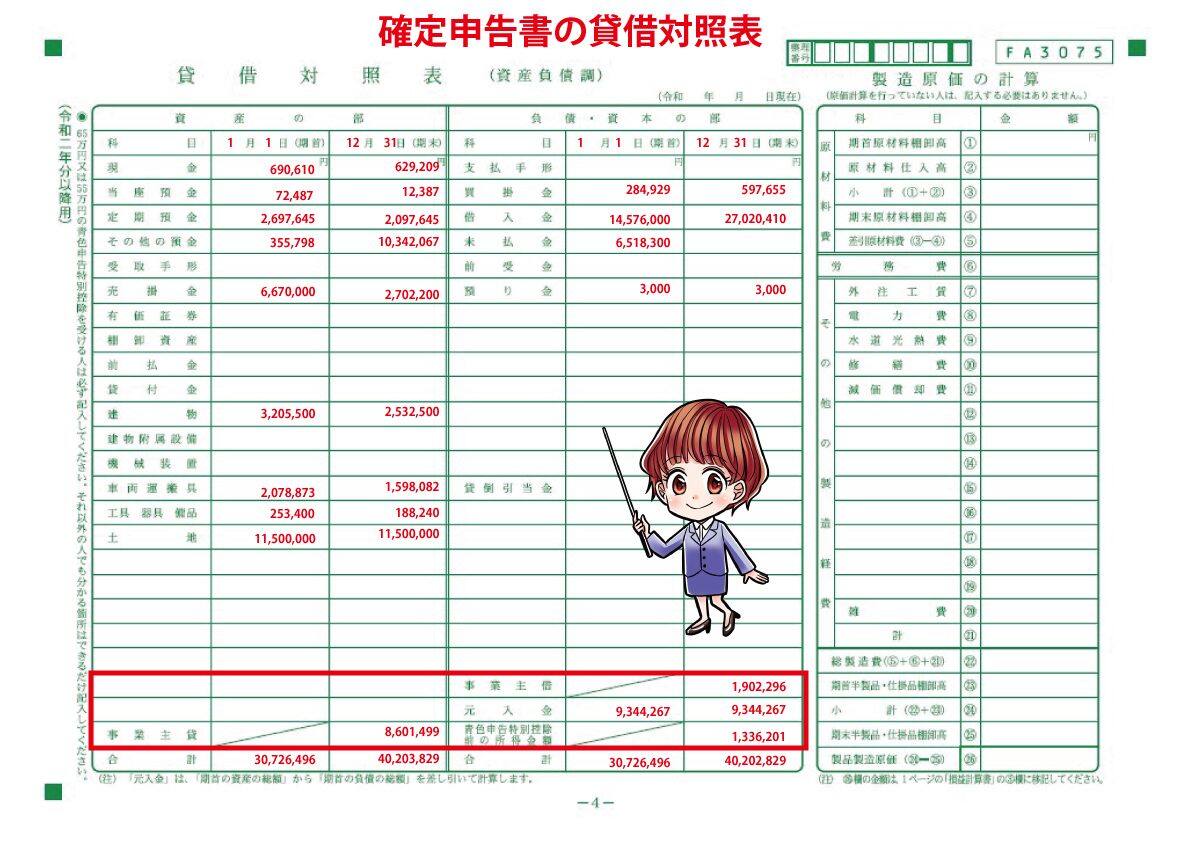
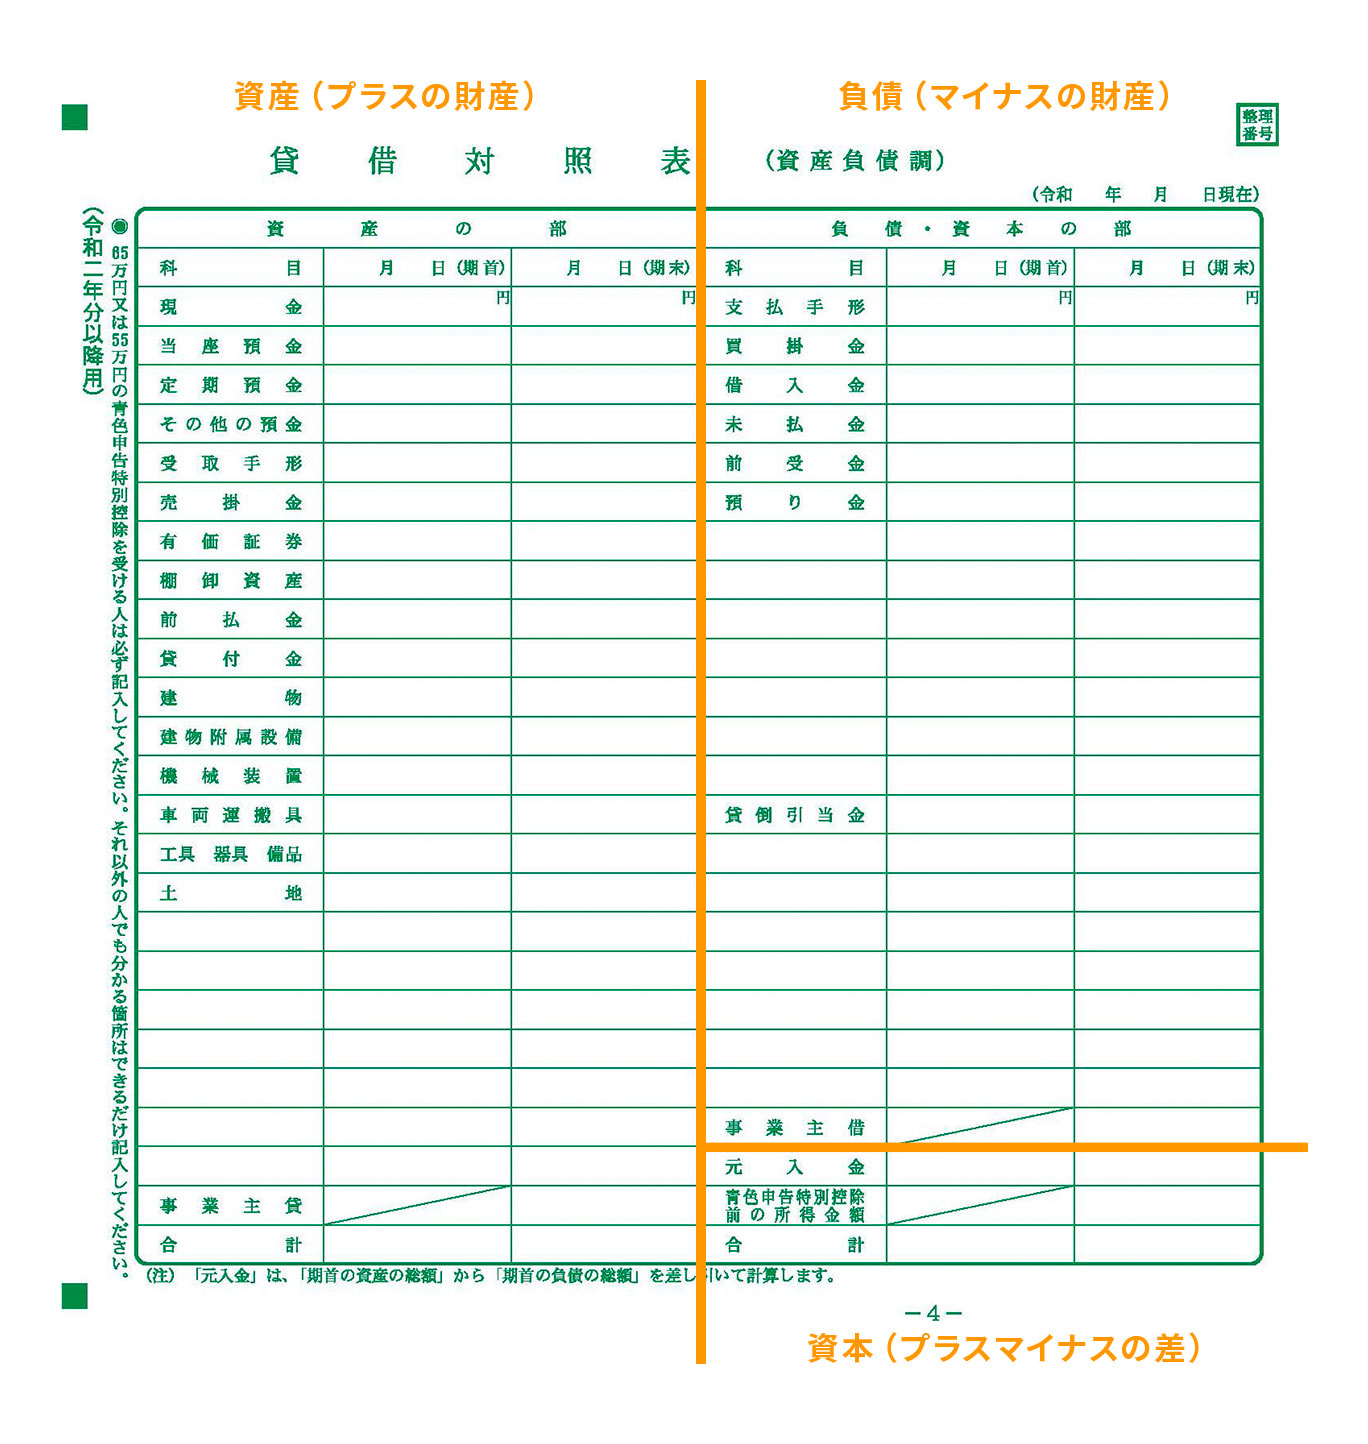
貸借対照表の基本構造はシンプルです。左側(借方)に「資産の部」、右側(貸方)に「負債の部」と「純資産(元入金など)の部」が配置され、「資産合計 = 負債合計 + 純資産合計」という等式が必ず成り立ちます。
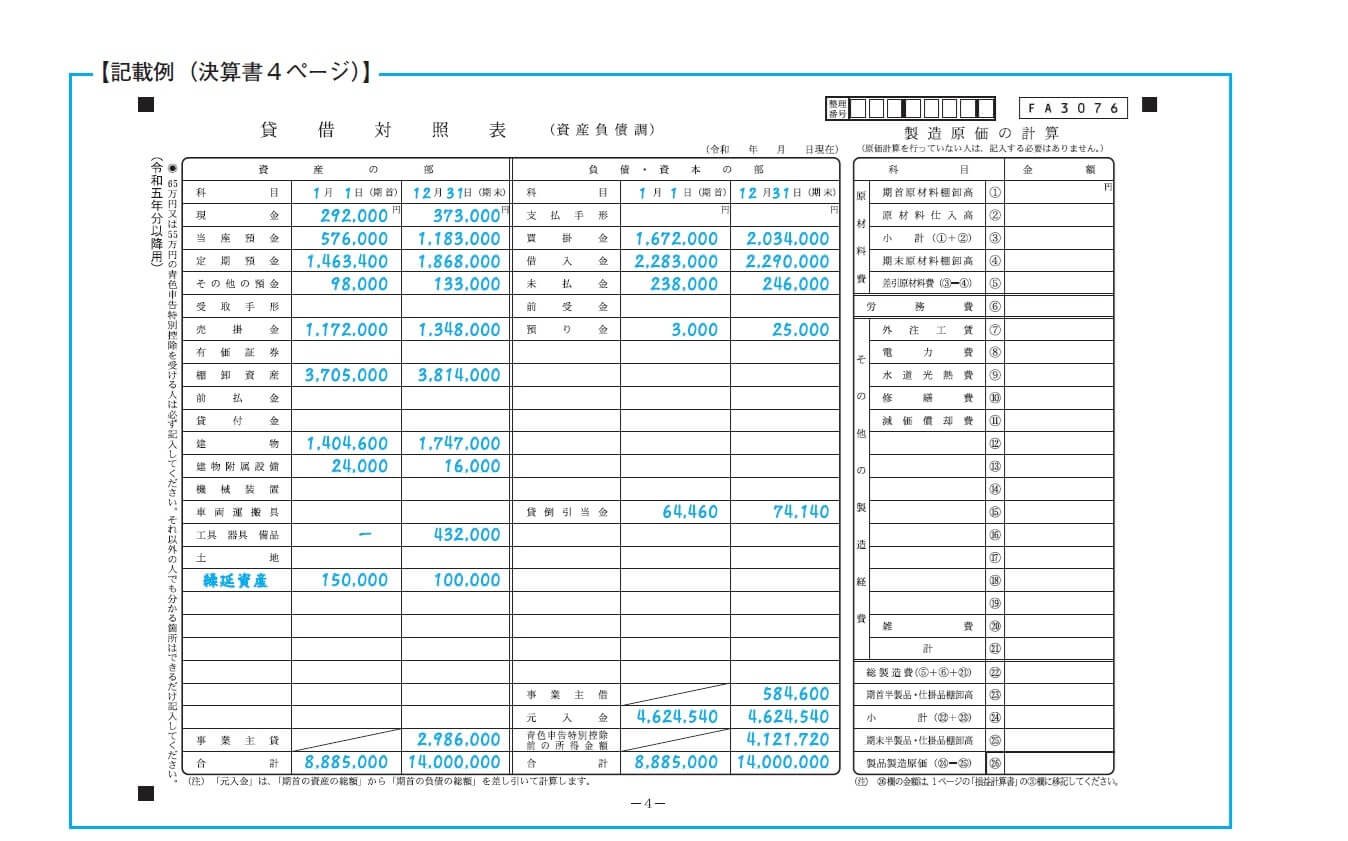
国税庁が配布する青色申告決算書(一般用)の4ページ目に掲載されている貸借対照表の主な記載項目は以下の通りです。
【資産の部(左側)】
・現金、当座預金、普通預金
・売掛金(未回収の売上)
・棚卸資産(期末の在庫商品)
・固定資産(車両、器具備品など)
・事業主貸(事業用口座から生活費等へ引き出したお金)
【負債・純資産の部(右側)】
・買掛金(未払いの仕入代金)
・借入金、未払金
・事業主借(個人マネーから事業の経費を立て替えたお金)
・元入金(事業の元手となる資金)
・青色申告特別控除前の当期純利益
特に開業初年度の期首残高(1月1日時点、または開業日時点)の記入には注意を払います。期首の元入金は「開業時に事業用として用意した現金・預金」となり、負債がなければ資産と同額からスタートします。
つまずきやすい「事業主貸」と「事業主借」の違い|実務で迷わない仕訳パターン
個人事業主の経理で最も混乱を招きやすいのが、「事業主貸(じぎょうぬしかし)」と「事業主借(じぎょうぬしかり)」の使い分けです。個人事業ではプライベートと事業の資金が混ざりやすいため、この2つの勘定科目を使って帳尻を合わせます。
判断に迷ったときは、「事業の視点から見て、事業主にお金を貸したのか、事業主からお金を借りたのか」と考えると明快です。
事業主貸(事業主へ貸した=事業資金の流出)
・事業用口座から生活費として10万円を引き出した
・事業用のクレジットカードで個人的な私物を購入した
・事業主自身の所得税や住民税を事業用口座から支払った
事業主借(事業主から借りた=個人資金の流入)
・プライベートの財布から事業用の文房具代1,000円を支払った
・個人名義の通帳から事業用口座へ資金補填として20万円を振り込んだ
・事業用口座に預金利息(利子所得扱い)が入金された
この2つを正しく記帳しておけば、私的な支出が事業の経費に混入することを防ぎ、税務調査時にも健全な経理体制を証明できます。
初心者を悩ませる「元入金」の計算方法と毎年の繰越ルール
貸借対照表の純資産セクションに鎮座する「元入金(もといれきん)」は、法人の資本金に似ていますが、毎年金額が変動するという決定的な違いがあります。
年が変わるごとに「事業主貸」「事業主借」「当期純利益」がリセットされ、翌年の期首元入金へと統合されます。翌期首の元入金の計算式は次の通りです。
【翌期首の元入金 = 前期末の元入金 + 前期末の事業主借 + 前期末の当期純利益 - 前期末の事業主貸】
もし前期が赤字だった場合は、「当期純利益」の部分をマイナス値として差し引きます。この繰越処理を理解していないと、2年目以降の貸借対照表で期首残高がずれてしまい、原因不明のエラーに悩まされることになります。
貸借対照表の数字が合わない!現金残高マイナスの理由とありがちな原因トップ5
決算作業の大詰め段階で「左右の合計金額が一致しない」「現金残高がマイナスになっている」という悲鳴が上がりがちです。貸借対照表の不一致を引き起こす代表的な原因を整理しました。
1. 現金残高のマイナス(事業主借の入力漏れ)
帳簿上の現金残高がマイナスになる現象は、個人のお金で事業経費を立て替えた際に、帳簿上で「事業主借」として処理せず「現金」で出金処理してしまったケースが典型例です。実際には財布にないはずのお金を使ったことになり、帳簿の数字が破綻します。
2. 期首残高の入力ミス
前年の12月31日時点の期末残高と、本年1月1日の期首残高が1円でも異なっていると、当然ながら期末の貸借バランスも崩れます。
3. 売掛金・買掛金の二重計上や消込漏れ
請求書発行時に売掛金を計上し、入金時にも売上として二重登録してしまうミスです。入金時は「売上」ではなく「売掛金の回収(消込)」として処理しなければなりません。
4. プライベート支出の勘定科目ミス
事業用口座から引き落とされた個人の生活費を「雑費」などの経費科目に分類してしまうと、損益計算書と貸借対照表の双方が狂ってしまいます。
5. 減価償却費の計算・転記漏れ
10万円以上の固定資産について、当期分の減価償却費を計上し忘れたり、未償却残高の計算を誤ったりすることで資産合計がずれる事態が頻発します。
【2026年最新】e-Tax確定申告とおすすめクラウド会計ソフトの活用術
手書きやエクセルでの複式簿記・貸借対照表作成は、専門知識がないと膨大な時間と労力を消費します。2026年の確定申告実務においては、クラウド会計ソフトの活用がデファクトスタンダードとなっています。
マネーフォワード クラウド確定申告、freee(フリー)、弥生青色申告オンラインなどの主要ソフトを導入すれば、銀行口座やクレジットカード明細と連携して仕訳を自動化できます。日々の取引を登録するだけで、システムが裏側で複式簿記の仕訳を生成し、貸借対照表を自動で組み上げてくれます。
さらに、マイナンバーカードとスマートフォンを連携させたe-Tax(電子申告)で申告データを送信することで、自宅にいながら65万円控除の要件をスマートに満たすことが可能です。帳簿付けの工数を最小限に抑え、本業のビジネスにリソースを集中させましょう。
【貸借対照表(個人事業主)】に関するよくある質問(FAQ)
Q1:貸借対照表の左右の合計がどうしても1円だけ合わないときはどうすればいいですか?
A1:端数処理(消費税の端数計算など)や預金利息の記帳漏れが疑われます。通帳の12月31日最終残高と帳簿の預金残高を突き合わせ、ズレている箇所を特定してください。数十円〜数百円の少額な差異であれば「雑損失」または「雑収入」で調整することも実務上行われますが、原因を究明して修正するのが原則です。
Q2:青色申告の10万円控除なら貸借対照表を作らなくても本当にペナルティはありませんか?
A2:ペナルティはありません。10万円控除の場合は簡易簿記での記帳が認められており、損益計算書の提出のみで申告要件を満たします。ただし、将来的に事業規模を拡大したい場合や融資を検討している場合は、早いうちから貸借対照表の作成に慣れておく価値があります。
Q3:自宅兼事務所の家賃や光熱費の按分(あんぶん)は貸借対照表にどう影響しますか?
A3:事業用口座からプライベート分を含む家賃全額を支払った場合、事業割合分を「地代家賃(経費)」、個人使用分を「事業主貸」として仕訳します。これにより、経費の過大計上を防ぎつつ、口座残高と貸借対照表の現預金額を正確に一致させられます。
まとめ:貸借対照表をマスターして青色申告65万円控除を確実に勝ち取ろう
個人事業主にとって貸借対照表の作成は、単なる税務署への義務にとどまらず、事業の資金繰りや財務の健全性を可視化する極めて強力な武器となります。一見とっつきにくく感じる複式簿記も、「事業主貸・事業主借」と「元入金」の仕組みさえ押さえれば、決して難解なものではありません。
最新のクラウド会計ソフトとe-Taxをフル活用すれば、計算の手間やミスを劇的に削減できます。正しい知識を武器に精度の高い貸借対照表を仕上げ、青色申告65万円控除という最大の税制メリットを確実に手に入れましょう。 (出典: 貸借 対照 表 個人 事業 主(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
