自己破産するとどうなる?家族や仕事への影響と財産処分の実態【2026】
多額の借金に苦しむ中で「自己破産」の文字が頭をよぎったとき、多くの人が抱くのは「今後の生活はどうなってしまうのか」という強い恐怖心です。テレビドラマなどの影響で「身ぐるみを剥がされ、社会から追放されるのではないか」といった極端なイメージを持つ方も少なくありませんが、実際の法制度は生活再建を目的として設計されています。
令和の現在、物価高や生活環境の変化に伴い、債務整理を前向きな再スタートの手段として選択する人は珍しくありません。自己破産を選択した場合に実際に起きる変化、手放さなければならない財産、そして周囲に与える影響の真実を、制度の仕組みとともに整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活に必要な最低限の財産(99万円以下の現金など)は手元に残せ、日常生活が完全に奪われることはない
- 要点2:家族が保証人でなければ直接の請求はいかず、会社にも原則知られずに手続き可能
- 要点3:信用情報(ブラックリスト)には5〜7年程度登録されるが、借金がゼロになり確実な人生の再スタートが切れる
【生活への影響】自己破産するとどうなる?家や車は没収されるのか
「自己破産をすると家财道具をすべて失う」という認識は明確な誤解です。法律上、破産者の最低限の生活を守るために「自由財産」の保有が認められています。
具体的には、99万円以下の現金や、生活に不可欠な家具・家電・衣類などの差押禁止財産は手元に残せます。また、個別財産の評価額が20万円以下である場合も処分対象から外れる運用が一般的です。
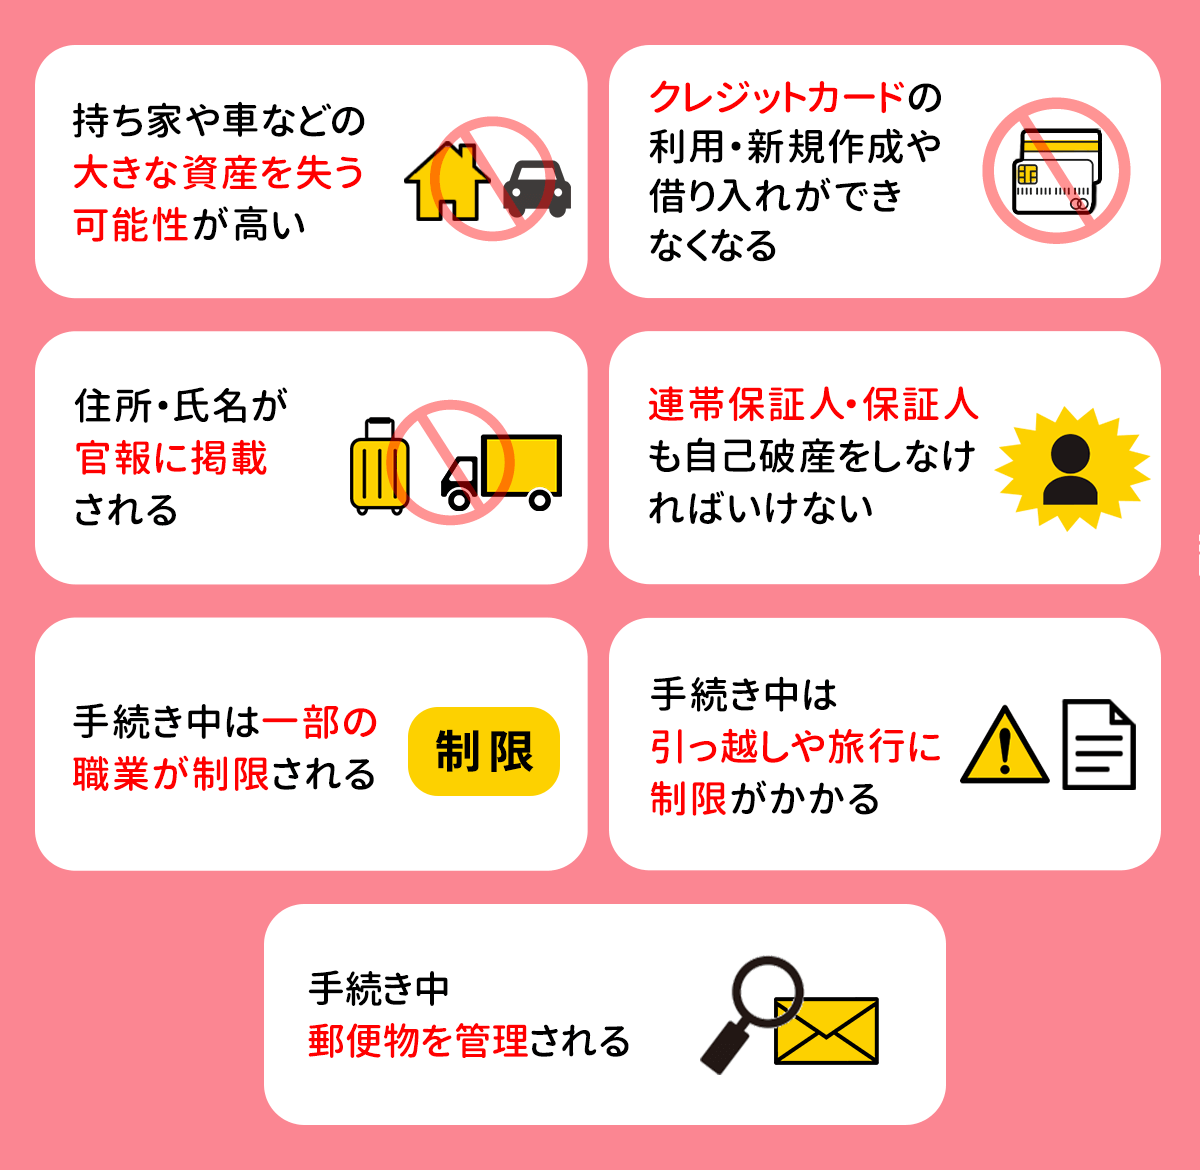
一方で、持ち家(不動産)は原則として処分され、競売や任意売却によって換価されます。自動車については、ローンが残っている場合は引き揚げられるほか、査定額が20万円を超える価値の高い車両は処分の対象です。ただし、初年度登録から年数が経過して資産価値がほぼゼロとみなされる大衆車などは、そのまま手元に残せるケースも多く見られます。
「家族や会社にバレる?」自己破産と周囲への影響・官報掲載の真実
破産申立を検討する際、最も懸念されるのが「家族や勤務先に知られてしまうのではないか」という点です。
結論から言えば、家族が連帯保証人になっていない限り、家族自身の財産や信用情報に傷がつくことはありません。ただし、持ち家の売却による引っ越しや、家族カードの利用停止などを通じて間接的に影響が及ぶ場面はあります。また、家族が借金の連帯保証人になっている場合は、主債務者の破産と同時に保証人へ一括請求が届くため、事前の綿密な相談が欠かせません。
職場に対しても、裁判所や弁護士から直接連絡がいくことは原則ありません。給与の差し押さえを受けている段階で破産手続きに入った場合などを除けば、会社に知られるリスクは極めて限定的です。
国の機関紙である官報への掲載は法律上行われますが、官報を日常的にチェックしている一般企業や知人はごく一部の金融関係者に限られます。近所や同僚に知られるルートとしては極めて稀といえます。
自己破産による職業制限と資格の扱い|制限される仕事と解除時期
自己破産の手続き中、一定の資格や職業に就くことが制限される期間(資格制限)が存在します。これが自己破産による職業制限です。
代表的な対象職種には以下のようなものがあります。
- 士業関係:弁護士、公認会計士、税理士、司法書士、行政書士など
- 金融・不動産関連:宅地建物取引士、保険外交員、貸金業務取扱主任者など
- 管理・警備業務:警備員、後見人、遺言執行者など
注意すべきは、この制限が「一生続くわけではない」という点です。裁判所から免責許可決定が確定すれば「復権」し、再びこれらの資格を使って業務に従事できます。手続き開始から免責確定までの期間は、一般的な案件でおよそ3〜6ヶ月程度です。
ブラックリスト掲載期間とクレジットカード・ローンの制限実態
破産手続きを行うと、個人信用情報機関(CIC、JICC、KSC)に事故情報が登録されます。いわゆる「ブラックリスト入り」の状態です。
信用情報の登録期間は、手続き完了からおよそ5年〜7年です。この期間中は以下の制限を受けます。
- クレジットカードの新規発行・既存カードの利用停止
- 住宅ローンや自動車ローンなどの各種新規借り入れの審査落ち
- 携帯電話端末代金の分割払い(割賦契約)の不可
現代のキャッシュレス社会においてカードが使えない不便さは否めませんが、銀行口座直結のデビットカードや、残高チャージ型のプリペイドカード・QRコード決済は問題なく利用可能です。日常生活の決済インフラ自体が遮断される心配はありません。
自己破産ができない条件とは?免責不許可事由と任意整理との違い
自己破産を申し立てても、必ずしも借金が免除(免責)されるとは限りません。破産法には免責不許可事由と呼ばれる条項が定められています。
主な免責不許可事由としては以下が挙げられます。
- 競馬・競艇・パチンコなどのギャンブルや過度な浪費による借財
- FXや仮想通貨(暗号資産)の信用取引による損失
- 財産を隠す目的での名義変更や意図的な処分
- 特定の債権者にだけ優先して返済する偏頗弁済(へんぱべんさい)
ただし、これらに該当する場合でも、反省の態度や生活再建の見込みを裁判所が総合的に判断し、例外的に免除を認める「裁量免責」が認められる事例が大半を占めます。
借金の原因がギャンブル等で不安がある場合や、どうしても残したい財産(車や自宅など)がある場合は、将来利息のカットのみを交渉する任意整理など、別の債務整理手段を比較検討する現実的な判断が必要です。
自己破産の手続きと流れ・費用相場|同時廃止と管財事件の違い
自己破産の手続きは、保有財産の有無や免責不許可事由の有無によって大きく2種類に分かれます。
処分するほどの財産がない場合は「同時廃止」となり、費用・期間ともに負担が少なく済みます。一方、一定以上の財産がある場合や免責の調査が必要な場合は「管財事件(または少額管財)」となり、裁判所が破産管財人を選任して調査を進めます。
費用の相場は以下の通りです。
- 弁護士・司法書士費用:約30万〜50万円前後
- 裁判所費用(同時廃止):約1万〜3万円
- 裁判所予納金(管財事件):約20万〜50万円以上(少額管財の場合は約20万円)
手元にまとまった資金がない場合でも、法テラスの立替制度を利用したり、分割払いに対応している法律事務所を選ぶことで、初期費用を抑えて着手することが可能です。
【自己 破産 すると どうなる】に関するよくある質問(FAQ)
Q1:自己破産すると年金や給与の受け取りはどうなりますか?
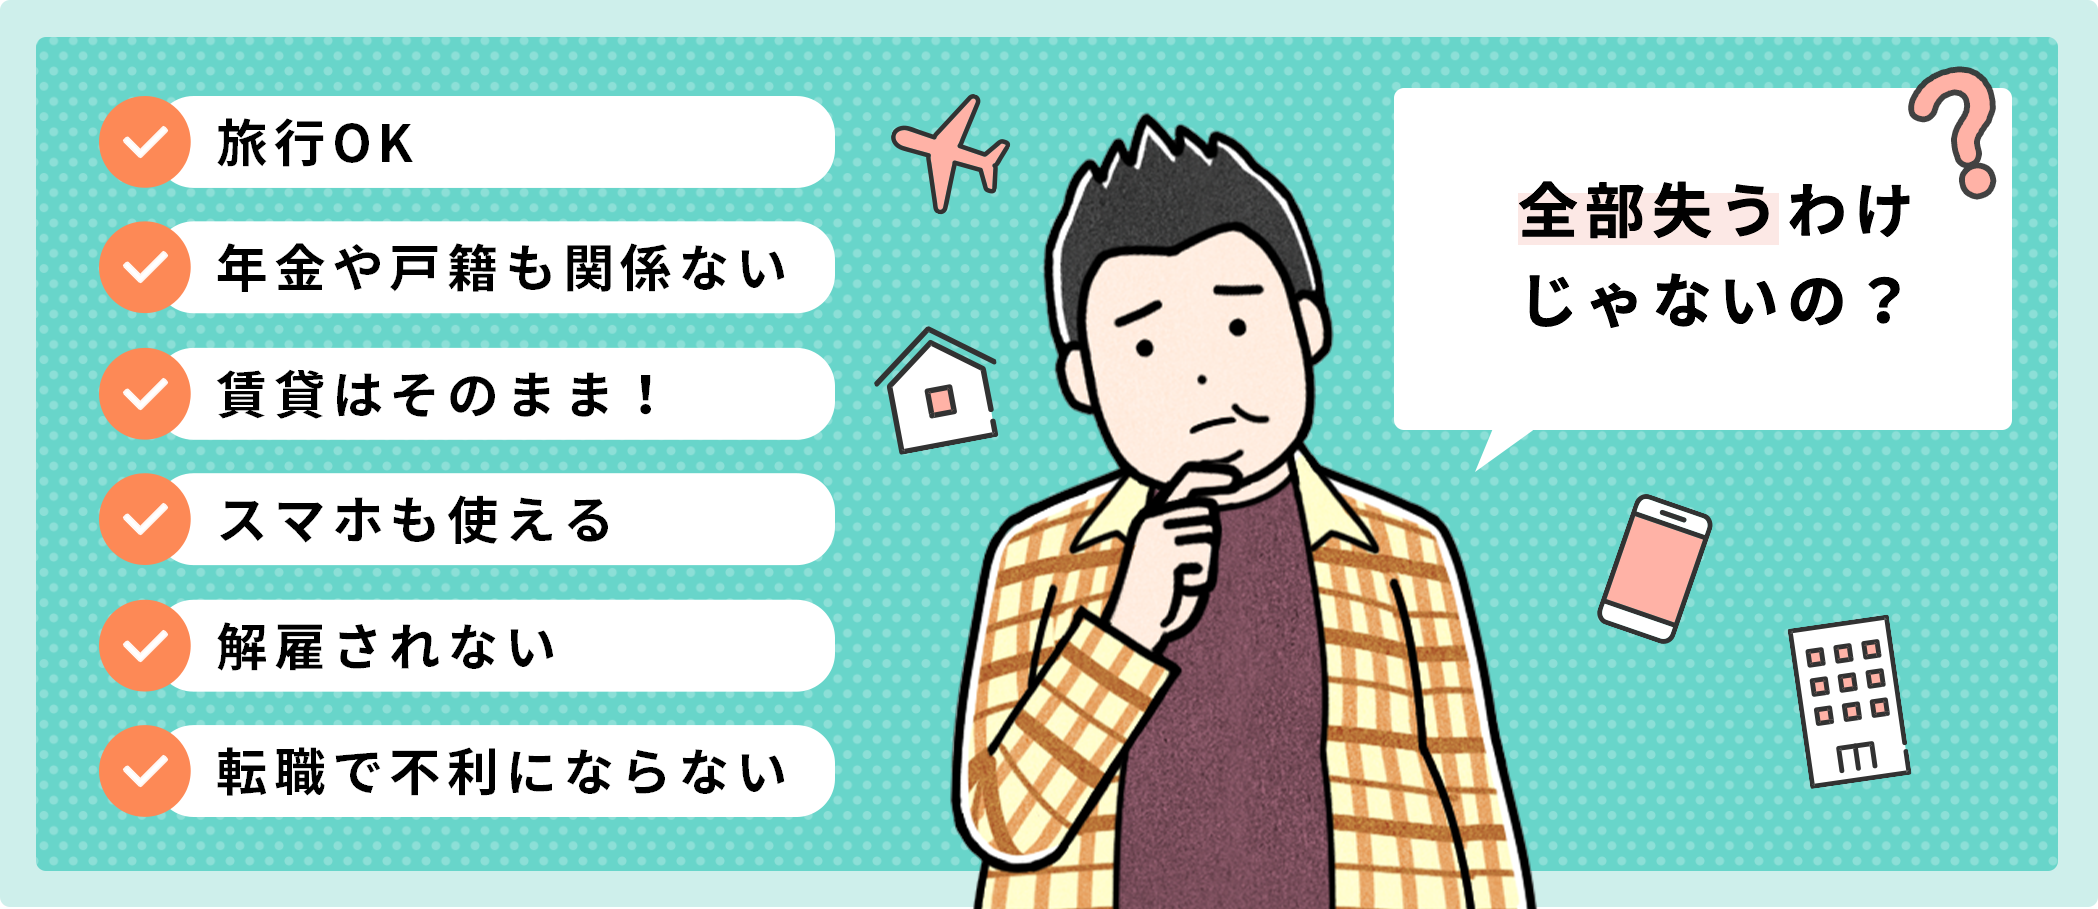
A1:公的年金の受給権は差押禁止債権として法律で保護されているため、自己破産後も全額受け取れます。給与についても、破産手続き開始決定以後に得た給料は本人の自由財産となり、会社から全額を受け取ることが可能です。
Q2:賃貸アパートに住んでいる場合、退去させられますか?
A2:家賃の滞納がない限り、自己破産を理由に賃貸借契約を解除されることは原則ありません。ただし、家賃の支払いに信販系のクレジットカードや保証会社を指定している物件では、更新時や契約時に保証会社の変更を求められる場合があります。
Q3:戸籍や住民票に自己破産の履歴が載ることはありますか?
A3:戸籍謄本や住民票に自己破産の事実が記載されることは一切ありません。子どもの進学、就職、結婚などの際に公的書類から破産の事実が露見する心配はありません。
まとめ:借金問題の抜本的解決と再スタートへのロードマップ
自己破産は決して人生の破滅ではなく、膨らみすぎた債務をリセットし、人間らしい生活を取り戻すために国が定めた救済法制度です。
持ち家の手放しや一定期間の信用取引制限といったデメリットは存在するものの、日々の返済の恐怖や取り立てのストレスからは完全に解放されます。返済のために借金を重ねる多重債務のスパイラルに陥る前に、専門家である弁護士や司法書士の無料相談を活用し、自身の状況に適した解決策を早めに見極めることが大切です。 (出典: 自己 破産 すると どうなる(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
