【2026最新】生命保険料控除の計算方法は?いくら戻るか新旧の違いまで徹底解説
毎年秋から冬にかけて届く「生命保険料控除証明書」を見て、計算方法や書類の書き方に頭を悩ませる方は少なくありません。年末調整や確定申告で生命保険料控除を正しく申告すると、課税所得が減額され、所得税の還付や翌年度の住民税の軽減につながるため、給与所得者や個人事業主にとって見逃せない節税チャンスです。
しかし、「新制度と旧制度で何が違うのか」「保険料をたくさん払っているのに上限に達してしまうのはなぜか」「実際にいくら手元に戻るのか」といった疑問を抱く声も多く聞かれます。控除額の算出ステップや税金還付のシミュレーション、申告時の注意点を整理し、2026年の申告手続きで損をしないための実践的なポイントを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「所得税(最大12万円)」と「住民税(最大7万円)」で計算式と上限額が大きく異なる。
- 要点2:2012年以降の「新制度」と2011年以前の「旧制度」で区分が異なり、両方を契約している場合は有利な組み合わせで計算する。
- 要点3:控除額そのものが丸ごと戻るわけではなく、「控除額×自身の適用税率」が実際の所得税還付金および住民税の軽減額となる。
【基礎知識】生命保険料控除の仕組みと新旧制度の違い・上限12万円のカラクリ
生命保険料控除は、1年間(1月1日〜12月31日)に支払った保険料の一定額を所得から差し引くことができる制度です。契約した時期によって「新制度」と「旧制度」の2つに分かれており、適用される枠組みや上限設定が異なります。
具体的には、2012年(平成24年)1月1日以降に締結した契約が「新制度」、2011年(平成23年)12月31日以前に締結した契約が「旧制度」となります。新旧制度の最大の違いは、控除の対象となる保険の「区分」と「各枠の上限額」です。
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2区分で、所得税の控除上限はそれぞれ5万円(合計10万円)でした。対して新制度では、医療保険やがん保険などを独立させた「介護医療保険料控除」が新設され、計3区分となりました。新制度の各控除枠の上限は所得税4万円で、3枠を合計した全体の適用上限は最大12万円に拡大されています。
「新旧両方の保険に入っている場合」は、各区分ごとに新制度のみ、旧制度のみ、あるいは新旧を合算して計算することが認められています。合算する場合でも1区分あたりの上限は4万円、全体の合計上限は12万円です。
【所得税編】一般・介護医療・個人年金の計算式と具体的な算出ステップ
所得税における生命保険料控除額は、支払った年間の保険料全額が控除されるわけではなく、定められた計算式に当てはめて算出します。計算式は新制度と旧制度で明確に分かれています。
【新制度の所得税計算式(1区分あたり・最大4万円)】
- 年間支払保険料が20,000円以下:支払保険料の全額
- 20,001円〜40,000円:支払保険料 × 1/2 + 10,000円
- 40,001円〜80,000円:支払保険料 × 1/4 + 20,000円
- 80,001円以上:一律 40,000円(上限)
新制度では、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除の3区分それぞれで上記を計算し、合計します(3枠合計で最大12万円)。たとえば、新制度の医療保険で年間8万円を超える保険料を支払っている場合、その枠の控除額は一律で4万円となります。
【旧制度の所得税計算式(1区分あたり・最大5万円)】
- 年間支払保険料が25,000円以下:支払保険料の全額
- 25,001円〜50,000円:支払保険料 × 1/2 + 12,500円
- 50,001円〜100,000円:支払保険料 × 1/4 + 25,000円
- 100,001円以上:一律 50,000円(上限)
旧制度では、一般生命保険料控除と個人年金保険料控除の2区分それぞれで計算し、合計上限は最大10万円です。新旧の保険が混在している場合は、各枠で「旧制度のみ(上限5万円)」「新制度のみ(上限4万円)」「新旧合算(新旧の計算結果を合算して上限4万円)」のうち、最も控除額が高くなるパターンを選択します。
【住民税編】所得税とは上限が違う!住民税の計算方法と合計限度額
生命保険料控除で見落としがちなのが「住民税」の計算ルールです。所得税とは控除額の計算式や上限設定が異なっており、混同しないよう注意が必要です。
【新制度の住民税計算式(1区分あたり・最大2.8万円)】
- 年間支払保険料が12,000円以下:支払保険料の全額
- 12,001円〜32,000円:支払保険料 × 1/2 + 6,000円
- 32,001円〜56,000円:支払保険料 × 1/4 + 14,000円
- 56,001円以上:一律 28,000円(上限)
【旧制度の住民税計算式(1区分あたり・最大3.5万円)】
- 年間支払保険料が15,000円以下:支払保険料の全額
- 15,001円〜40,000円:支払保険料 × 1/2 + 7,500円
- 40,001円〜70,000円:支払保険料 × 1/4 + 17,500円
- 70,001円以上:一律 35,000円(上限)
住民税の大きな特徴は、新制度で3枠(一般・介護医療・個人年金)を満額申告しても「2.8万円×3=8.4万円」にはならず、住民税全体の適用上限は最大7万円に制限される点です。旧制度の枠を含めて申告した場合でも、最終的な住民税の控除上限は7万円となります。
【シミュレーション】年収別・支払保険料別の「実際にいくら戻る?」還付金額
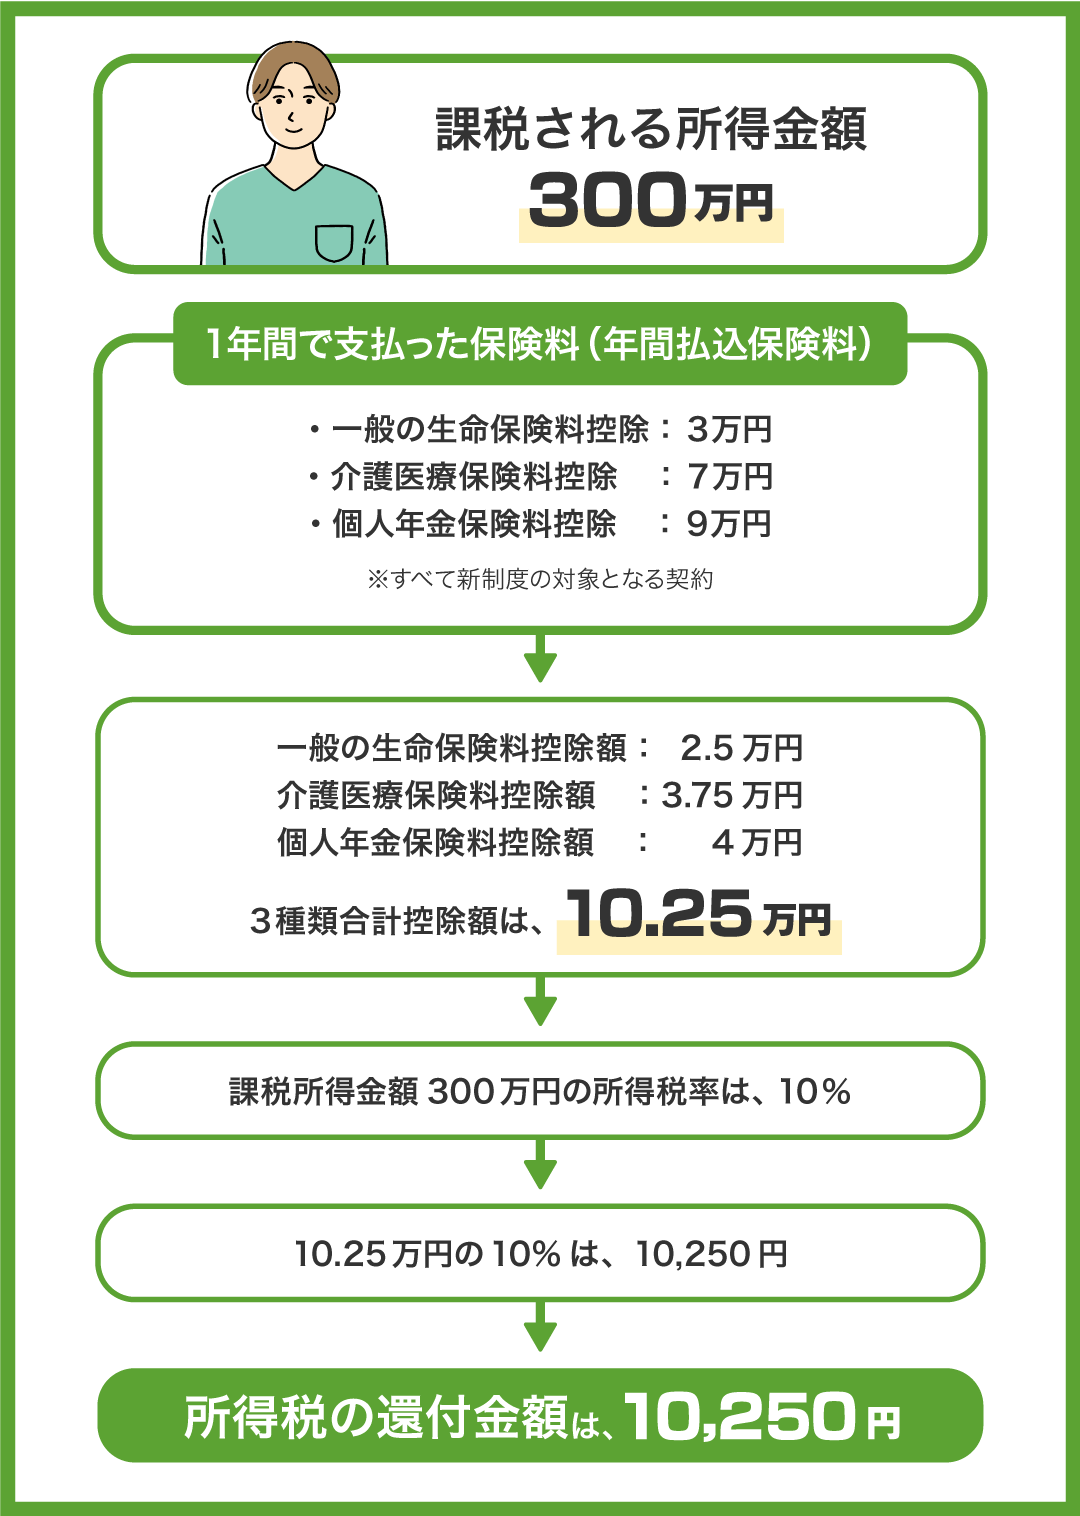
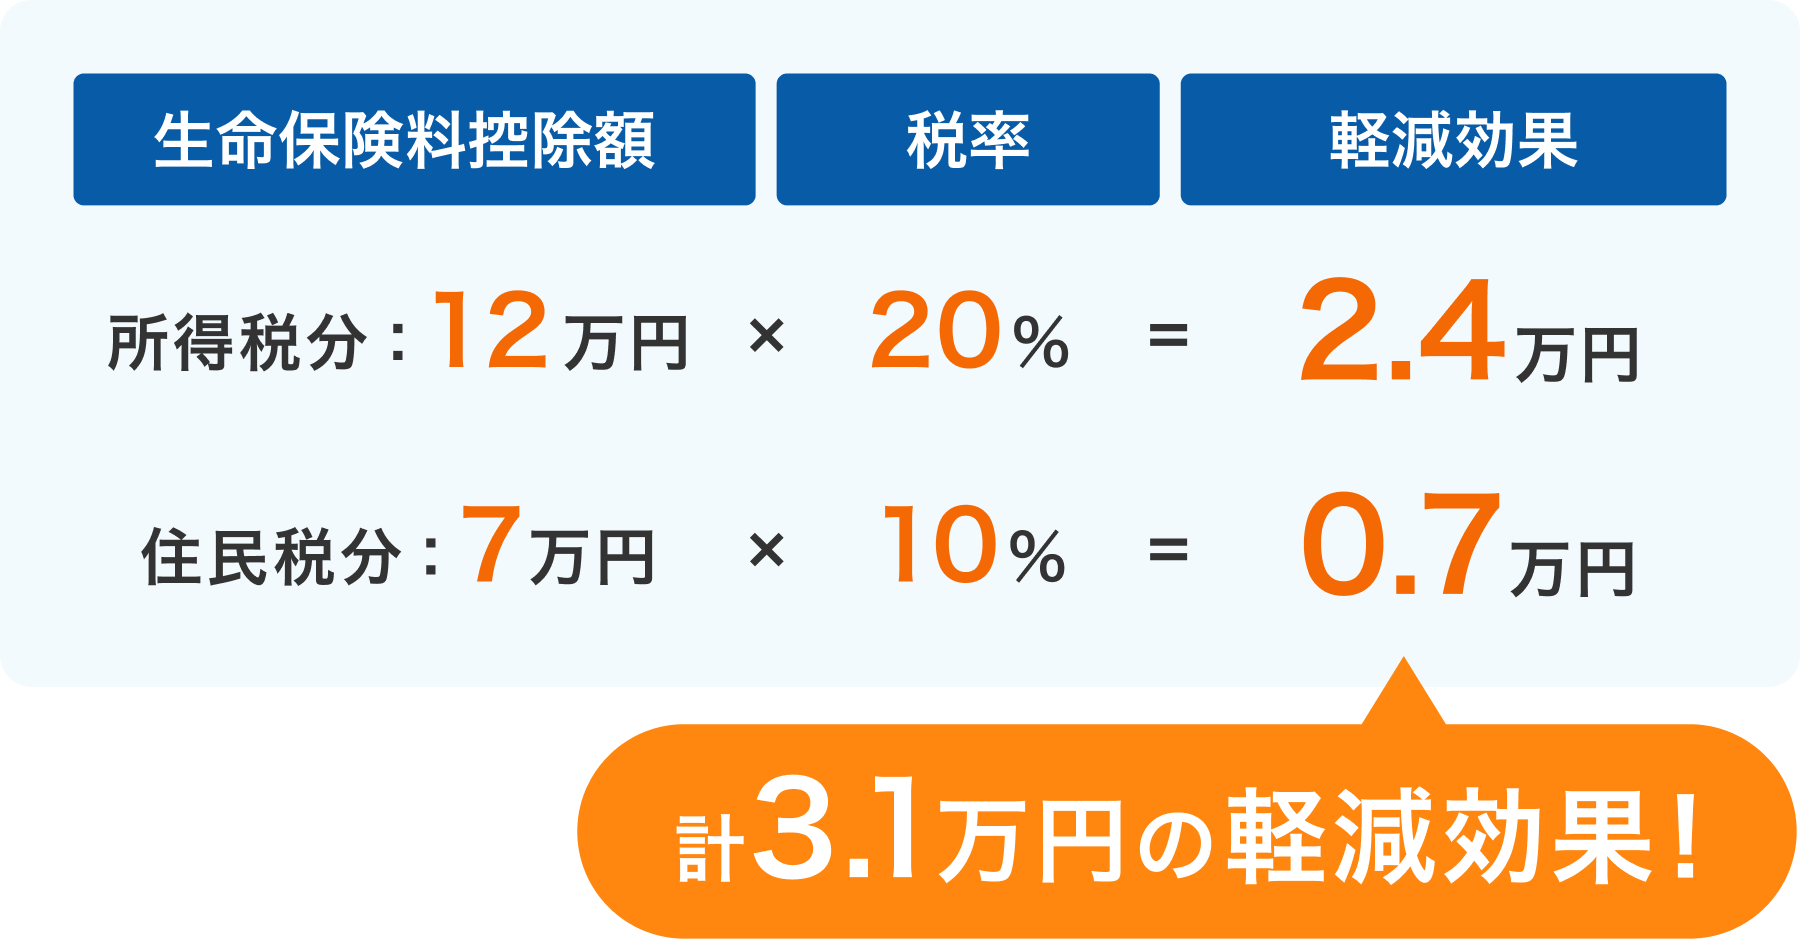
「控除額が12万円なら、12万円がそのまま手元に戻ってくる」と誤解されるケースがありますが、実際には「控除額 × 自身の税率」が減税額となります。所得税は年末調整や確定申告で「還付金」として振り込まれ、住民税(税率一律10%)は翌年6月からの納付額が安くなる形で反映されます。
所得税と住民税を合わせた年間の減税額の目安を、年収別にシミュレーションしてみましょう(新制度3枠で所得税控除額12万円・住民税控除額7万円の上限に達した場合)。
- 年収400万円(所得税率5%・住民税率10%の場合):
- 所得税の還付:120,000円 × 5% = 6,000円(※復興特別所得税除く)
- 住民税の軽減:70,000円 × 10% = 7,000円
- 年間合計の節税効果:約13,000円
- 年収600万円(所得税率10%・住民税率10%の場合):
- 所得税の還付:120,000円 × 10% = 12,000円
- 住民税の軽減:70,000円 × 10% = 7,000円
- 年間合計の節税効果:約19,000円
- 年収900万円(所得税率20%・住民税率10%の場合):
- 所得税の還付:120,000円 × 20% = 24,000円
- 住民税の軽減:70,000円 × 10% = 7,000円
- 年間合計の節税効果:約31,000円
所得税率の高い高所得者ほど還付金額は大きくなります。年収500万〜700万円前後の方であれば、上限まで控除を利用することで年間約2万円前後の確実な節税効果が得られます。
【年末調整・確定申告】控除証明書の見方から申告書の書き方・添付書類まで
控除の適用を受けるためには、毎年10月〜11月頃に保険会社から送られてくる「生命保険料控除証明書」が必要です。まずは手元の証明書で以下の3項目を確認しましょう。
- 適用制度:「新制度(新生命保険料等)」か「旧制度(旧生命保険料等)」か
- 保険の種類:「一般」「介護医療」「個人年金」のどの区分に該当するか
- 申告額(証明額):証明日時点の支払済額ではなく、「年末調整等で使用する年間保険料支払見込額」の欄を転記する
年末調整の申告書(給与所得者の保険料控除申告書)を作成する際は、書類の該当欄(一般生命保険料、介護医療保険料、個人年金保険料)に保険会社名、保険種類、保険期間、受取人氏名、支払保険料額を転記し、計算式に従って控除額を算出・記入します。近年は勤務先のWeb申請システムで保険料を入力するだけで自動計算されるケースが主流です。
個人事業主の方や年末調整で申請し忘れた会社員は、2月中旬〜3月15日の確定申告で手続きを行います。確定申告書第一表の「生命保険料控除」欄に計算した控除額を記入し、第二表に内訳を記載します。紙で提出する場合は保険料控除証明書の原本添付が必要ですが、マイナポータル連携等を利用したe-Tax(電子申告)であれば原本提出を省略できます。
国税庁の計算ツール活用法とミスを防ぐためのチェックリスト
手計算でのミスを防ぐには、国税庁の「生命保険料控除額の計算ツール」や、確定申告書等作成コーナーの自動計算機能の活用が便利です。保険料控除証明書に記載されている金額を画面の案内に沿って入力するだけで、新旧制度の最適な組み合わせ判定や端数処理、住民税控除額の算出まで瞬時に完了します。
申告前には、以下のよくあるミスをチェックしておきましょう。
- 妻名義の保険料を夫の申告書で控除していないか:契約者が配偶者であっても、保険料を実際に負担しているのが申告者本人であれば控除可能です。
- 受取人の範囲が正しいか:一般生命保険や介護医療保険は「本人または配偶者・親族」、個人年金保険は「本人または配偶者」が受取人である必要があります。
- 一時払いの保険:契約年のみが対象となり、翌年以降は控除対象外です。
- 配当金の差し引き忘れ:証明書に「割戻金(配当金)」の記載がある場合は、支払保険料から差し引いた実質支払額で計算します。
【生命保険料控除の計算方法】に関するよくある質問(FAQ)
Q1:複数の保険に加入していますが、すべて申告書に書く必要がありますか?
A1:すでに1つの区分で上限額(新制度なら年間8万円超、旧制度なら年間10万円超)に達している場合、同じ区分の他の保険を追加で記入しても控除額は増えません。ただし、他の未達の区分がある場合は申告する価値があります。書ききれない場合は上限に達する主要な契約だけを記入すれば問題ありません。
Q2:共働き夫婦の場合、生命保険料控除はどちらで申告するのがお得ですか?
A2:所得税の税率は累進課税のため、原則として「所得(年収)が高い配偶者」で申告した方が所得税の還付額が大きくなります。ただし、すでに一方が各枠の上限枠を使い切っている場合は、もう一方の配偶者で申告して世帯全体の控除額を最大化させるのが得策です。
Q3:年末調整で控除証明書を出し忘れてしまった場合はどうすればいいですか?
A3:勤務先で1月頃に行われる「年末調整の再計算」に間に合えば修正対応してもらえます。再計算の期限を過ぎてしまった場合でも、翌年2月16日以降に自身で確定申告(還付申告)を行えば、過去5年分まで遡って控除を適用し、還付金を受け取ることができます。
まとめ|正しい計算と確実な申告で賢く節税しよう
生命保険料控除は、制度の仕組みと計算ルールさえ把握しておけば、決して難しい手続きではありません。新制度・旧制度の特性を理解し、一般・介護医療・個人年金の各枠をバランスよく活用することで、所得税最大12万円、住民税最大7万円の控除枠をフルに活かすことができます。
証明書が手元に届いたら放置せず、支払見込額と適用区分を早めに確認しましょう。国税庁の計算サポートツールや電子申告も上手に取り入れながら、漏れのない確実な申告で賢い税金対策を実践してください。 (出典: 生命 保険 料 控除 計算 方法(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
