18歳の車保険が高すぎる理由は?相場と月額を劇的に下げる裏ワザを徹底解説
高校卒業や新生活のスタートに伴い、18歳で運転免許を取得してマイカーの購入を検討する人が直面するのが、あまりにも高額な自動車保険の見積もりです。初めて見積書を手にした際、「月々の支払いが数万円」「年間で数十万円」という数字を見て、目を疑った方も少なくないはずです。
社会人や大学生になりたての若年層にとって、維持費の大部分を占める任意保険料は大きな負担となります。この記事では、2026年現在の最新相場データを踏まえ、保険料が跳ね上がる根本的な構造から、世帯全体の出費を劇的に圧縮する実践的なノウハウまで、取材に基づく事実を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳の新規加入は全年齢補償となり、車両保険込みの相場は年間30万〜50万円以上(月額約3万〜4.5万円)に達する。
- 要点2:若年層の事故発生率の高さとグリーン免許が保険料高騰の主因だが、「親の等級引き継ぎ(名義変更)」を使えば世帯総額で年間十数万円単位の節約が可能。
- 要点3:ダイレクト型(通販型)の比較選定と車両保険の免責設定・限定特約の精査が、家計を守る決定打となる。
【2026年最新任意保険相場】18歳が直面する驚きの保険料と月額費用のリアル
18歳で初めて自動車保険(任意保険)に単独で加入する場合、保険料の相場は他の年代と比べて突出して高額です。代理店型・ダイレクト型(通販型)や補償内容によって差はあるものの、2026年最新任意保険相場の目安は以下の水準で推移しています。
車両保険を付帯しない「対人・対物無制限+人身傷害」の基本プランであっても、年間保険料はおよそ15万〜25万円(月額約1.3万〜2.1万円)です。ここに自損事故や当て逃げまでカバーする一般型の車両保険を加えると、一気に年間35万〜55万円以上(月額約3万〜4.8万円)まで跳ね上がります。
維持費が安いイメージのある軽自動車であっても例外ではありません。18歳軽自動車保険料は普通車に比べて数万円程度抑えられるケースがあるものの、車両保険を付ければ年間30万円を超えるのが一般的です。月々のガソリン代や駐車場代に加えて車保険18歳月額費用が数万円単位で発生するため、事前のシミュレーションなしに車を購入すると家計が破綻しかねません。
なぜここまで高いのか?若年層保険料高騰の理由とグリーン免許の影響
なぜ18歳の保険料はこれほど過酷な設定になっているのでしょうか。その背景には、損害保険各社が算出する明確なリスクデータが存在します。
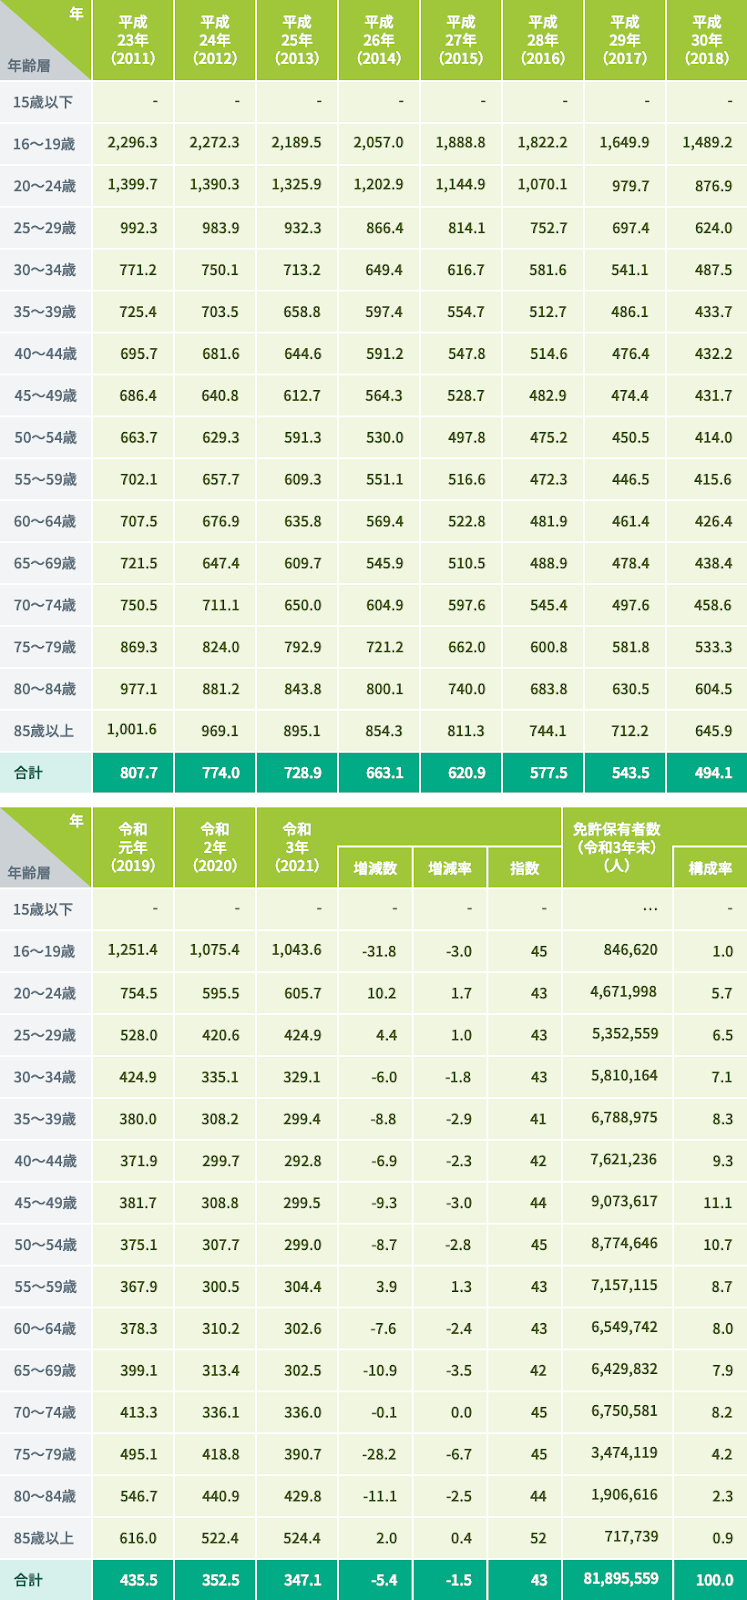
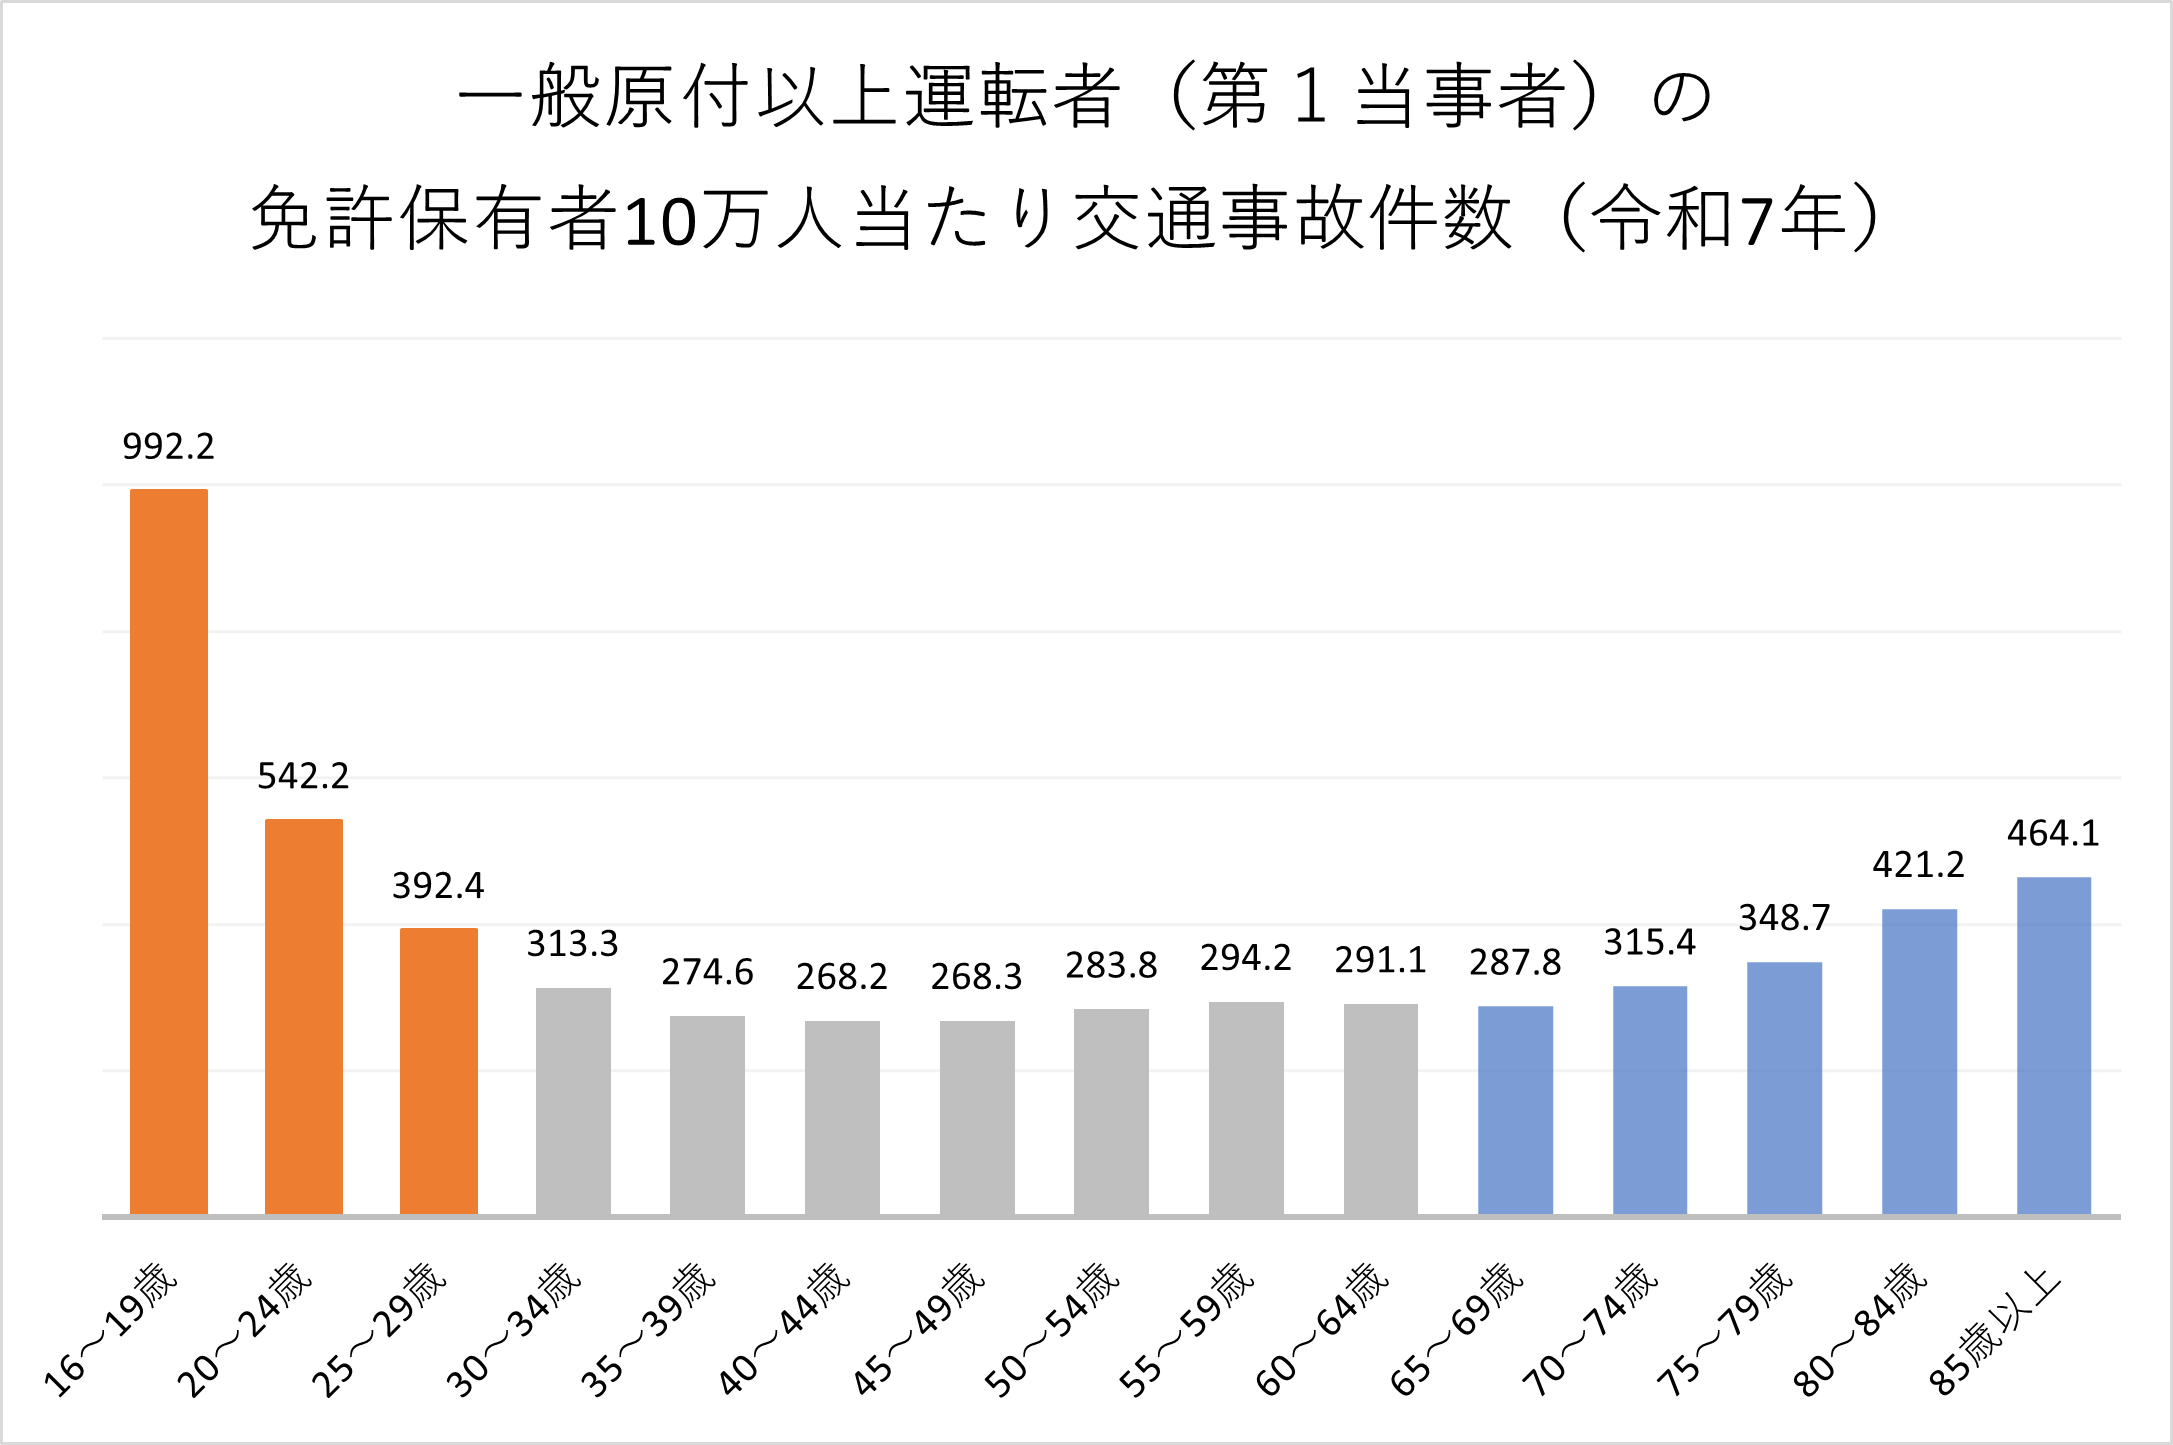
最大の要因は、若年層保険料高騰の理由に直結する事故発生率の高さです。警察庁や損害保険料率算出機構の統計において、10代後半から20代前半の運転者による交通事故件数および損害賠償額は全年代の中で群を抜いて高率となっています。運転技術の未熟さや危険予測能力の不足が統計上明確に現れているため、リスクに応じた保険料設定(リスク細分型)において必然的に最高ランクの割増が適用されます。
さらに免許証の色も影響を与えています。免許取得直後のドライバーは全員がグリーン免許自動車保険の区分となり、優良ドライバーとされるゴールド免許のような大幅な保険料割引(最大10〜15%前後)を受けることができません。過去の無事故実績がない「純新規」での加入となるため、高い料率がダイレクトに適用されてしまうのです。
18歳単独契約デメリットと落とし穴|新規6等級スタートの過酷な現実
自動車保険には1〜20等級までの区分があり、初めて単独で保険を契約する場合は原則として「純新規6等級(新規6S等級)」からスタートします。ここが18歳単独契約デメリットの大きなボトルネックです。
通常、20等級のゴールド免許保持者であれば63%もの割引が適用されますが、新規6等級では割引率が極めて低く、年齢条件の設定次第では逆に割増が適用されることもあります。しかも自動車保険には「年齢条件」があり、多くの損保会社では「21歳以上補償」「26歳以上補償」「35歳以上補償」といった区分を設けています。
しかし18歳が運転する場合、年齢制限をかけられないため年齢条件なし保険料が適用されます。この「全年齢補償×新規6等級」の組み合わせこそが、保険料が月額数万円に膨れ上がる最大の原因です。事故を起こさずに1年経過して7等級に進んでも割引率はわずかしか増えないため、単独契約のまま安くなるのを待つには数年単位の時間が必要になります。
最大の節約術「親の等級引き継ぎ」とは?運転者限定特約家族の活用法
18歳の保険料負担を劇的に引き下げる最も有効な手法が、同居の親族間で行う親の等級引き継ぎ(等級スライド)です。この仕組みを正しく利用することで、世帯全体の年間保険料を十数万円以上削減できるケースが多々あります。
具体的な手順は次の通りです。
まず、親が長年無事故で育ててきた「18等級〜20等級」などの高い等級を、新たに車を運転する18歳の子どもの車(または子どもの名義)へ引き継ぎます。そして、等級を譲った親側は新規の6等級(親が2台目以降なら7S等級の複数所有新規)で再加入します。
一見すると親の保険料が高くなるように思えますが、親の世代は「35歳以上補償」やゴールド免許割引などの年齢条件が使えるため、新規等級で加入し直しても保険料の上昇は限定的です。一方、18歳の子どもは最も割引率が高い20等級の恩恵を全年齢補償の状態で受けることができるため、トータルでの差額が圧倒的に有利になります。
あわせて、契約内容の運転者限定特約家族を見直すことも不可欠です。「本人限定」や「夫婦限定」になっている契約を「家族限定」や「限定なし」に変更する際、誰が運転するのかを明確に絞り込むことで、無駄な特約付帯による保険料の流出を防ぐことができます。
車両保険は本当に必要か?18歳の事故リスクと家計負担の境界線
保険料見積もりの約半分を占めるのが「車両保険」です。契約時に最も頭を悩ませるポイントですが、車両保険必要か18歳という判断は、購入した車の価値と家計の予備資金によって論理的に決める必要があります。
中古車で車両価格が20万〜30万円程度の「乗り潰し前提」の車であれば、年間数十万円の車両保険料を払う経済的合理性は薄く、車両保険を外して対人・対物賠償を手厚くする割り切りが有効な自動車保険安くする方法となります。
一方、ローン残債が多い新車や高年式車に乗る場合、自損事故等で全損になった際にローンの二重苦に陥る危険があるため、車両保険の付帯が推奨されます。その場合でも、以下のような条件調整を行うことで保険料を大幅に圧縮できます。
・相手車両との接触事故などに限定する「車対車+限定危険(エコノミー型)」を選択する
・免責金額(自己負担額)を「1回目10万円/2回目10万円」などに設定する
ダイレクト型自動車保険比較と補償の見直しでさらに年間数万円削減
ディーラーや代理店で勧められるがままに契約するのではなく、インターネット経由で契約するダイレクト型自動車保険比較を行うことも決定的な節約策です。
代理店型保険は対面でのサポートが手厚い反面、人件費や店舗運営費が保険料に上乗せされています。一方の通販型損保各社はネット申込割引(初年度1万〜2万円前後の割引)を実施しており、同じ補償内容であっても年間で数万円の差が付くことが珍しくありません。
さらに、ロードサービスの自動付帯内容や、弁護士費用特約・ファミリーバイク特約などが一家の中で重複していないかを総点検することで、手厚い安心を担保したまま無駄な支出を極限まで削ぎ落とすことが可能です。
【18歳の自動車保険】に関するよくある質問(FAQ)
Q1:18歳で免許を取ったら、親の車をたまに運転するだけでも手続きは必要ですか?
A1:必須です。親の保険が「35歳以上限定」や「本人・配偶者限定」になっている場合、18歳の子どもが運転中の事故は1円も補償されません。必ず保険会社へ連絡し、運転者限定を家族へ変更し、年齢条件を「年齢を問わず補償(全年齢)」に変更してください。帰省中の一時的な運転であれば「1日自動車保険」を活用する選択肢もあります。
Q2:親と別居している18歳の一人暮らしでも、親の20等級を引き継ぐことはできますか?
A2:原則として「同居の親族」でなければ等級の引き継ぎはできません。一人暮らしを始めて住民票を移してしまうと引き継げなくなるため、実家に同居している間に等級引き継ぎと名義変更の手続きを完了させておく必要があります。
Q3:軽自動車なら18歳でも保険料は確実に安くなりますか?
A3:普通車に比べると料率クラスの構造上、安くなる傾向はありますが劇的な差ではありません。18歳が新規6等級・全年齢対象で加入した場合、軽自動車でも車両保険込みで年間30万円前後になるケースは多いため、軽自動車だからと過信せず等級引き継ぎやダイレクト型の検討が必要です。
まとめ:2026年を賢く乗り切る!18歳の車保険選びの最適解
18歳の自動車保険が高額になる背景には、事故統計に基づく正当な料率構造があります。しかし、仕組みを正しく理解していれば、親の等級引き継ぎや車両保険のカスタマイズ、ダイレクト型損保の活用によって、支払うコストを半減近くまで抑えることも決して不可能ではありません。
最も避けるべきは、保険料の高さに尻込みして無保険のまま運転することや、補償範囲の確認を怠って無担保状態でハンドルを握ることです。新生活の安全なカーライフを守るためにも、まずは家族で現在の保険証券を囲み、最適な補償プランの再構築から着手することをおすすめします。 (出典: 18 歳 車 保険(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
