利子と利息の違いとは?使い分けの決定打と2026年の金利新常識
日本銀行の追加利上げを経て「金利のある世界」が完全に定着した2026年現在、住宅ローンや普通預金の金利動向がかつてないほど家計の関心を集めています。そうした中で、お金を借りる際や預ける際に見聞きする「利子」と「利息」。日常会話では混同されがちな2つの言葉ですが、金融取引や実務の現場では明確な使い分けのルールが存在します。
「どちらを使っても通じるのでは?」と思われがちですが、法律上の定義や税務・会計の現場、さらには銀行や消費者金融の約款に至るまで、両者の背景には知っておくべき明確な違いがあります。本記事では、金融取材の最前線から、利子と利息の本質的な違いと関連用語のポイントを徹底的に整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本ルールは「払う側=利子(借入金の対価)」「受け取る側=利息(預金の果実)」だが、法律や金融機関では「利息」に統一される傾向が強い。
- 要点2:金利や年利が「割合(%)」を表すのに対し、利息や利子は「具体的な金額(円)」を表すという本質的な相違点がある。
- 要点3:2026年の預金金利引き上げ局面では、単利と複利の計算差や税引き後の手取り計算を正しく把握することが資産防衛の鍵となる。
【決定的な使い分けルール】利子と利息の違いをわかりやすく整理
日常会話やビジネスシーンにおいて、利子と利息の使い分けに迷ったときは「お金の移動方向と立場」に着目するのが最も直感的です。
原則として、「利子」は借りた側が支払う追加のお金を指し、「利息」は貸した側が受け取るお金を指します。たとえば、銀行にお金を預けて増えた分は自分にとって「預金利息」であり、住宅ローンやカードローンで金融機関に上乗せして支払う分は「借入金の利子」と表現するのが慣用的な日本語の使い方です。
ただし、金融機関の立場から見るとこの構図は逆転します。預金者からお金を預かっている銀行側からすれば、預金者に支払うお金は「支払利息」となり、融資先から回収するお金は「受取利息」となります。このように、立場によって呼び方が変わる点が混乱を招く最大の要因です。
【法律上の定義と経緯】銀行法・利息制限法で「利息」に統一される理由
日常用語としては併用される両者ですが、日本の法体系に目を向けると様相が一変します。民法や商法、貸金業法、そして上限金利を定める利息制限法など、公的な法令においては原則として「利息」という言葉が一貫して用いられています。
法律上の定義と経緯を紐解くと、明治初期の近代法制定時に、元本から生み出される果実(法律上の果実)を包括的に「利息(Interest)」と定義したことに端を発します。債権者が受け取る対価も、債務者が支払うべき義務も、法的にはすべて「利息」という単一の概念で統一されているためです。
このため、消費者金融と銀行の利息表記をチェックすると、借入契約書や約款に「利子」という語義が登場することはほぼありません。融資であっても預金であっても、公的な金融取引書類では「利息」と記載するのが金融業界の標準仕様となっています。
【混同しやすい金融用語】金利・利息・年利の違いをプロが解剖
資産運用やローン返済を考えるうえで、利息とセットで頻出する「金利」「年利」の概念整理も欠かせません。これらは単位と対象が全く異なります。
まず、利息と金利と年利の違いを簡潔にまとめると次の通りです。
・利息(利子):元本に対して発生する「具体的な金額(円)」
・金利(利率):元本に対する利息の「発生割合(%)」
・年利(実質年率):金利を1年あたりの割合に換算した数値(%)
たとえば「100万円を年利1.5%で1年間借りた場合、発生する利息は1万5,000円」となります。金利や年利はペースを決める「メーター」であり、利息はその結果として生まれる「実額」です。カードローンなどで「実質年率◯%」と表記されるのは、利息制限法や貸金業法に基づき、手数料や諸費用を含めた実質的な年間コスト率を明示することが義務付けられているためです。
【実践的な計算テクニック】預金利息の計算方法と「単利・複利」の破壊力
金利が上昇局面にある環境下では、預金利息の計算方法を理解しておく価値が高まります。基本的な計算式は以下の通りです。
【基本の利息計算式】
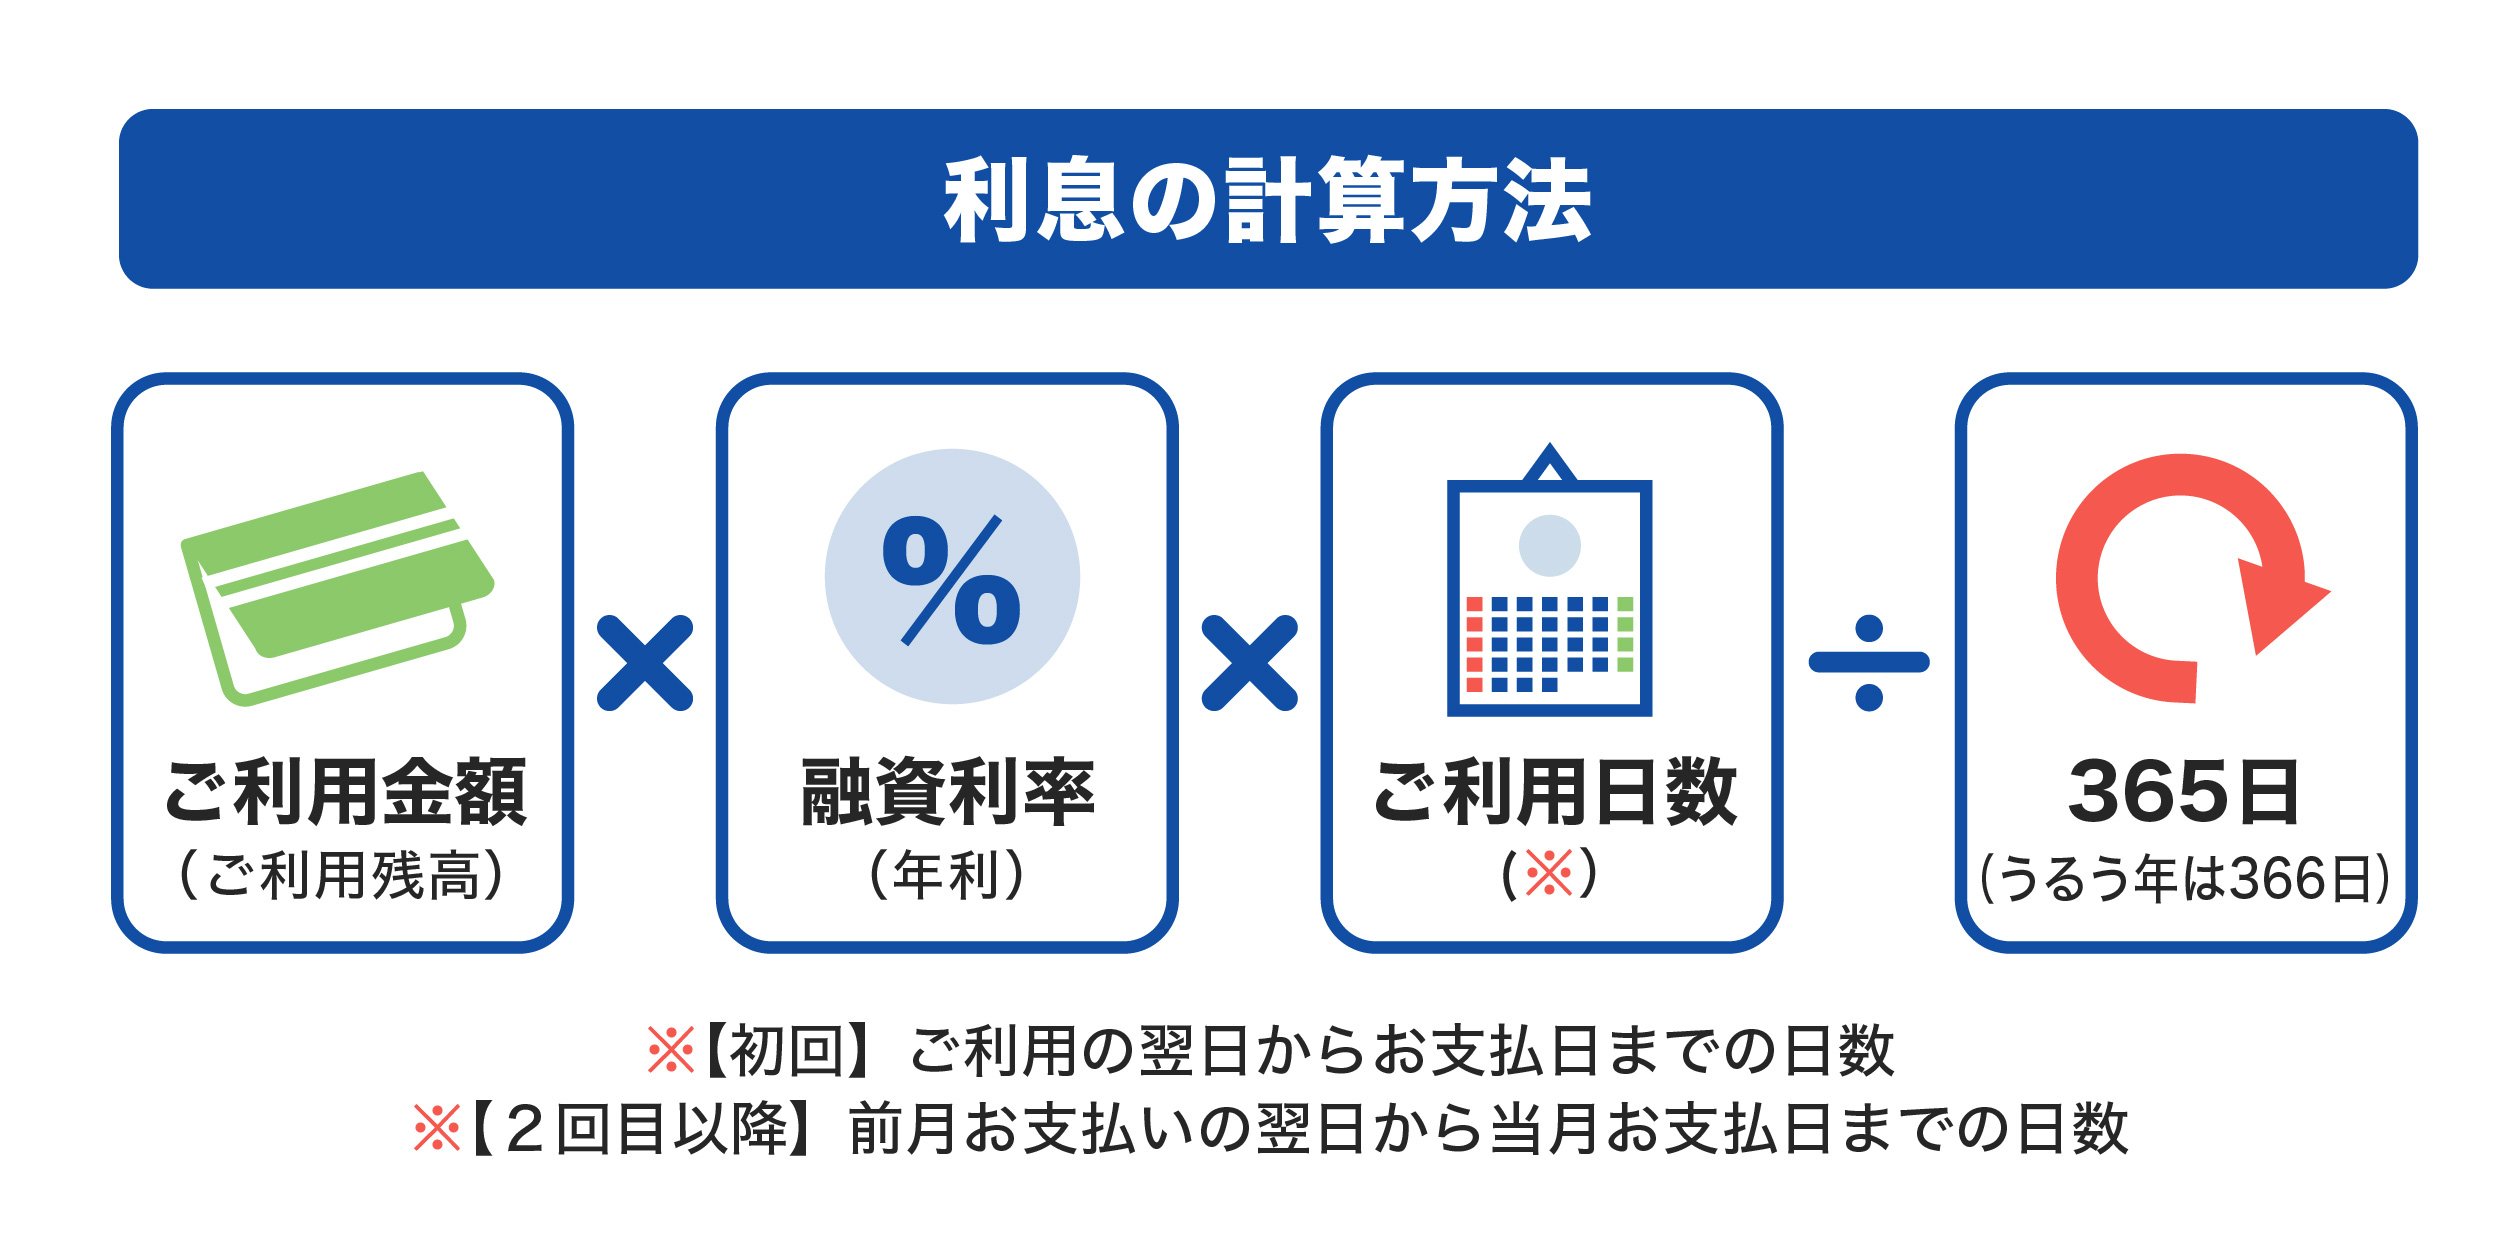
発生利息 = 元本 × 年利率 ×(預入日数 ÷ 365日)
個人が受け取る預金利息には、一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)の源泉分離課税が適用されます。そのため、通帳に実際に入金される手取り額は「計算された利息 × 約79.68%」です。
さらに見逃せないのが単利と複利の違いです。単利は当初の元本のみに利息が付く仕組みですが、複利は「元本+得られた利息」に対して次の利息が計算されます。預入期間が長期化するほど、利息が利息を生む複利効果の差は資産総額に決定的な開きをもたらします。
【ビジネス・確定申告】会計処理における支払利息と借入金の利子の扱い
個人事業主や法人の経理実務では、勘定科目のルールに従って厳密に記帳する必要があります。日本の企業会計基準において、利子・利息に関する科目は完全に統一されています。
・支払利息(営業外費用):金融機関からの借入金や社債に対して支払う対価
・受取利息(営業外収益):預貯金や貸付金から受け取る対価
日常的に「借入金の利子を払った」と表現する場合でも、帳簿上はすべて「支払利息」として計上します。事業用の融資に伴う支払利息は原則として全額が必要経費(損金)に算入できるため、事業所得の圧縮につながります。ただし、個人事業主が事業用と私用の双方を兼ねて借り入れている場合は、家事按分による適正な経費配分が求められます。
【2026年最新金利動向】金利復活時代を生き抜く賢いマネー防衛術
2026年の日本経済は、長らく続いた超低金利環境から完全に脱却し、メガバンクやネット銀行の普通預金金利・定期預金金利が相次いで改定される局面を迎えています。住宅ローンの変動金利見直しや預金先シフトの動きが本格化する今、利子と利息の仕組みを正しく捉えた家計管理が求められます。
借り手側としては、住宅ローンやマイカーローンの利息負担増に備え、繰り上げ返済のタイミングや固定・変動の金利タイプ選定を慎重に見直す必要があります。一方で預金者側としては、わずかな金利差であっても複利運用や税引き後利回りをシミュレーションし、資金の置き場所を用途別に再配置する視点が欠かせません。
【利子と利息の違い】に関するよくある質問(FAQ)
Q1:銀行の窓口では「利子」と「利息」のどちらを使っても通じますか?
A1:日常会話のレベルであれば、どちらの言葉を使っても問題なく意図は伝わります。ただし、銀行員からの説明や契約約款、通帳の摘要欄などの公式文書では、すべて「利息(お受取利息・お支払利息)」という用語に統一されています。
Q2:ゆうちょ銀行(郵便貯金)だけ「利子」と呼ぶと聞いたのですが本当ですか?
A2:旧日本郵政公社時代までの郵便貯金では、法律(旧郵便貯金法)に基づき「利子」という呼称が公式に用いられていました。しかし、2007年の郵政民営化によって銀行法が適用される一般の金融機関(ゆうちょ銀行)となって以降は、民間の銀行と同様に「利息」という表記に統一されています。
Q3:カードローンの「利息」が高すぎる場合、法的に減額できますか?
A3:正規の貸金業者は利息制限法で定められた上限金利(借入額に応じて年15.0%〜20.0%)を厳格に遵守しています。この範囲内での契約であれば適法ですが、上限を超える法外な利息が設定されているヤミ金融などの契約は無効であり、元本の返還義務も含めて法的な救済措置の対象となります。
まとめ:言葉の定義を正しく理解し、資産形成に活かす
「払う側が利子、受け取る側が利息」という日常的な使い分けから、法律・金融実務で「利息」に一本化されている背景まで、言葉の背後には明確な構造が存在します。金利のある生活が本格化した今、金利・年利・複利といった周辺知識と併せて仕組みを整理しておくことは、住宅ローンの返済計画や効果的な預金運用を行うための強固な基盤となります。正しい知識を武器に、変化する金融環境へ冷静に対応していきましょう。 (出典: 利子 と 利息 の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
