間接税とは?直接税との違いや身近な具体例・負担の仕組みを徹底解説
買い物をした際に支払う消費税や、晩酌のビールにかかる酒税など、私たちが普段の生活で無意識に納めている税金の多くが「間接税」に分類されます。日々のレシートを見つめながら、「そもそも直接税と何が違うのか」「なぜこのような徴収システムになっているのか」と疑問を抱いた経験を持つ方も少なくないはずです。
物価高や税制改正の議論が日常的に交わされる2026年現在、家計防衛や社会の仕組みを深く理解するうえで税金の基礎知識は欠かせない教養となりました。本稿では、税金の仕組みや納税のカラクリ、身近な具体例まで、経済ジャーナリストの視点からわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:間接税は「税金を負担する人(担税者)」と「国や自治体に納める人(納税義務者)」が異なる税金システム。
- 要点2:消費税や酒税、たばこ税、入湯税などが該当し、所得の多寡に関わらず広く公平に徴収できる反面、低所得者ほど負担感が重くなる「逆進性」が課題。
- 要点3:日本の税収構造は直接税中心から間接税の比率を高めるシフトが進んでおり、社会保障財源の要として機能している。
【超入門】間接税とはどんな仕組み?納税者と担税者が異なるカラクリ
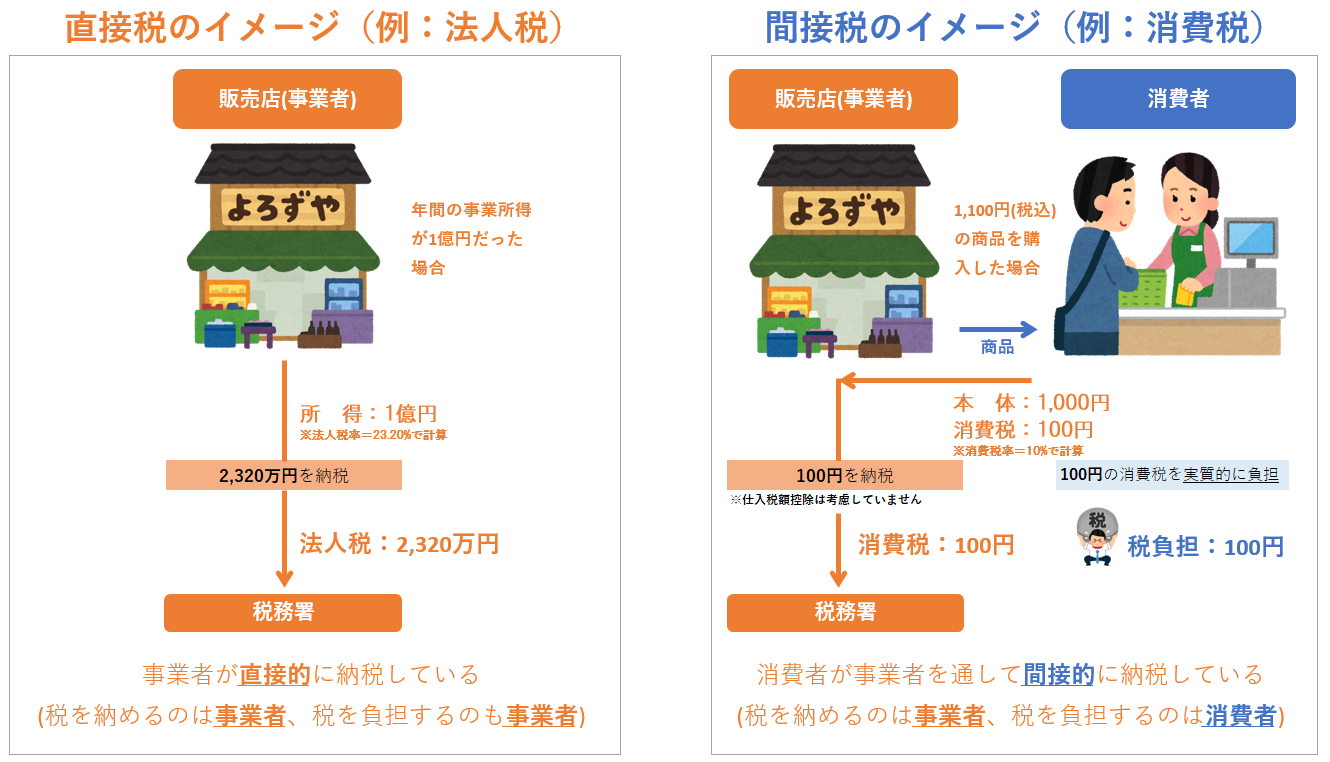
税金の基本的な分類である間接税を一言で表すと、「実際に税金を負担する人と、それを税務署や自治体に納付する人が一致しない税金」です。
日々の暮らしで私たちがスーパーやコンビニで1,100円(税込)の商品を購入する場合を考えてみましょう。本体価格1,000円に加え、10%の消費税100円を支払うのは一般消費者です。このように税金を実質的に負担する主体を専門用語で「担税者(たんぜいしゃ)」と呼びます。
しかし、買い物をした消費者がその足で税務署へ向かい、100円を直接納めるわけではありません。消費税を預かった店舗や事業者が、決算期や確定申告のタイミングで国や地方自治体にまとめて納付します。この実際に申告・納付を行う義務を持つ主体を「納税義務者」と呼びます。
つまり、「担税者=消費者」「納税義務者=事業者」という分業構造が成立しているのが間接税の根幹です。日常生活のあらゆる取引価格にあらかじめ税金が組み込まれているため、納税の手間を意識することなく自然と税金を納める仕組みが構築されています。
直接税との決定的な違いと覚え方|所得税や住民税との比較一覧
税金を整理するうえで避けて通れないのが「直接税」との違いです。両者の決定的な分岐点は、「担税者と納税義務者が同一人物であるかどうか」という一点に尽きます。
直接税の代表格は、個人の所得に対して課される「所得税」や、地域社会の行政サービスを支える「住民税」、法人の利益にかかる「法人税」です。会社員の場合、所得税や住民税は給料から天引き(源泉徴収・特別徴収)されますが、法的な納税義務者は給与を得ている個人自身であり、負担者と納付者が完全に一致しています。
税理士が初心者に教える直接税と間接税のわかりやすい覚え方は次の通りです。
「直接、自分の財布から税務署に納める責任を負うのが直接税」
「買い物をした店などを“間接的”に経由して国に届くのが間接税」
この2つの区分を理解しておくと、ニュースで耳にする増税や減税の議論が「個人の所得に対するアプローチ(直接税)」なのか、「日々の消費や特定の商品に対するアプローチ(間接税)」なのかが瞬時に見分けられるようになります。
【具体例一覧】身近に潜む間接税の種類|国税・地方税から見る分類
私たちが日常で触れる間接税には多種多様な品目があります。これらは納付先によって「国税(国に納める税金)」と「地方税(都道府県や市区町村に納める税金)」に大別されます。
【国の財源となる主な間接税(国税)】
- 消費税:商品やサービスの取引全般に広く公平に課される税金。
- 酒税:ビールや日本酒、ウイスキーなどアルコール飲料の製造・出荷時に課される税金。
- たばこ税(国たばこ税・たばこ特別税):紙巻たばこや加熱式たばこにかかる税金。価格の半分以上を税金が占める。
- 揮発油税および地方揮発油税:一般に「ガソリン税」と呼ばれる燃料課税。
- 印紙税:一定額以上の契約書や領収書などの文書作成時に課される税金。
【地域社会を支える主な間接税(地方税)】
- 地方消費税:国税である消費税とセットで徴収され、都道府県・市区町村に配分される税金。
- 地方たばこ税(道府県たばこ税・市町村たばこ税):たばこ購入時に自治体へ納められる税金。
- 入湯税:温泉街のホテルや旅館などを利用した際、1人1泊あたり原則150円前後が宿泊料に上乗せされる市町村税。環境衛生や消防施設の整備に使われる。
- ゴルフ場利用税:ゴルフ場を利用するプレイヤーに課される都道府県税。周辺道路の整備などに充当される。
旅行先で温泉に浸かったり、週末にドライブやゴルフを楽しんだりするだけでも、知らず知らずのうちに複数の間接税を負担している実態が浮かび上がります。
消費税の仕組みを税理士の視点でわかりやすく解説|インボイス制度の影響も
間接税の王様とも呼べるのが「消費税」です。消費税の計算には「仕入税額控除」という独自の仕組みが採用されています。
事業者は、顧客から受け取った消費税をそのまま全額国に納めるわけではありません。商品を作るために仕入れた原材料や外注費など、「仕入れの際に自らが支払った消費税」を差し引いた差額を納税します。これによって、原材料メーカー、卸売業者、小売店という流通の各段階で税金が二重・三重に重複して課税される事態を防いでいます。
この消費税の正確な連鎖を担保するために導入されたのが、「適格請求書等保存方式(インボイス制度)」です。インボイス制度により、売り手側が発行する請求書に記載された税額しか仕入税額控除として認められなくなったため、免税事業者だった小規模事業者やフリーランスの取引環境にも大きな構造変化をもたらしました。
間接税のメリット・デメリット|安定した税収確保と「逆進性」の課題
間接税が国の主要な税制として重宝される一方で、経済的な問題点も長年議論されています。
【間接税の主なメリット】
- 景気変動に左右されにくい安定性:景気が悪化して企業の利益や個人の所得が落ち込んでも、日々の食料品や日用品の消費がゼロになることはありません。そのため、直接税に比べて税収が極めて安定します。
- 納税の痛税感が少ない:毎回の買い物代金に税金が含まれているため、まとまった納税通知書が届く直接税に比べ、心理的な負担感(痛税感)が薄れやすい特徴があります。
- 徴収コストが低く捕捉率が高い:事業者がまとめて申告するため、国としては国民一人ひとりから個別に回収する手間が省け、脱税や徴収漏れが起きにくい構造です。
【間接税の主なデメリットと課題】
- 「逆進性」による低所得層への負担:所得税のように「稼ぎが多い人ほど税率が高くなる累進課税」とは異なり、間接税は誰が買っても税率が一律です。そのため、所得が低い人ほど収入に対する税負担の割合が高くなってしまう「逆進性」という深刻な問題が生じます。
- 消費意欲の冷え込み:税率引き上げが物価上昇と直結するため、家計の買い控えを招き、個人消費を圧迫するリスクを孕んでいます。
この逆進性を緩和する施策として、飲食料品などの税率を8%に据え置く「軽減税率」や、低所得世帯向けの給付金といった調整策が講じられています。
日本の税収における間接税の割合と推移|直間比率の歴史と2026年の実態
日本の税制を語るうえで欠かせない概念が「直間比率(直接税と間接税の割合)」です。
かつての日本は、所得税や法人税を中心とした直接税が税収の大半を占める「直接税偏重」の国でした。1980年代後半のバブル期には直間比率がおよそ7対3に達し、税収の大部分を現役世代の所得や企業業績に依存していました。
しかし、少子高齢化が急速に進展するなかで、現役世代の所得だけに重い負担を強いる構造は限界を迎えます。1989年の消費税導入(税率3%)を皮切りに、5%、8%、10%への引き上げと同時に所得税・法人税の最高税率引き下げが進められました。
現在では直間比率は約6対4から5対5に近づき、消費税は所得税や法人税と並ぶ国の基幹税目へと成長しました。高齢化に伴う社会保障費(年金・医療・介護)の増大を支える財源として、現役世代だけでなく高齢者を含めた全世代で薄く広く負担を分かち合う税制へのシフトが定着しています。
【間接税とは】に関するよくある質問(FAQ)
Q1:ガソリンを入れたときの「二重課税」が問題視されるのはなぜですか?
A1:ガソリン価格には、揮発油税や地方揮発油税、石油石炭税といった個別の間接税がすでに含まれています。現在の税法では、それらの税金を含んだ販売総額に対してさらに10%の消費税が課される仕組みになっているため、「税金にさらに税金がかけられている(タックス・オン・タックス)」として是正を求める声が根強く存在します。
Q2:個人事業主やフリーランスでも間接税を納める必要がありますか?
A2:消費税の課税事業者に該当する場合、顧客から預かった消費税を国へ納付する納税義務者になります。基準期間の課税売上高が1,000万円以下の免税事業者であっても、インボイス発行事業者として登録した場合は、売上規模に関わらず消費税の申告・納税が必要です。
Q3:海外旅行先での買い物や「免税店」で税金が免除される理由は?
A3:消費税などの間接税には「消費地課税主義(原則としてその商品が実際に消費される国で課税する)」という国際ルールがあります。外国人旅行者が日本国内で購入し、国外へ持ち帰って使うお土産品などは日本国内で消費されないため、消費税の免税対象となります。
まとめ:税金の仕組みを理解して家計と社会のつながりを見直そう
何気なく支払っているレシートの数字の裏には、納税者と担税者を分ける緻密な仕組みと、国の社会保障を支える巨大な税制のバランスが存在します。
間接税は、景気の波に左右されずに安定した財源を生み出す強みを持つ一方、低所得者層への逆進性という構造的課題を常に抱えています。直間比率の見直しや物価動向に伴う税制改革の議論が続く今だからこそ、自分たちがどのような形で社会を支え、どのような負担を負っているのか、日々の消費を通じて関心を持ち続ける姿勢が求められます。 (出典: 間接 税 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
