手書き領収書の正しい書き方!上様・お品代がNGな理由と最新ルール
ペーパーレス化やキャッシュレス決済が定着した現在でも、店頭決済や出張先、イベント会場などでは「手書きの領収書」を発行・受領する場面が数多く存在します。しかし、何気なく記入しているその1枚が、記載不備によって経費として認められなかったり、取引先とのトラブルを引き起こしたりするリスクを孕んでいることをご存じでしょうか。
特に近年はインボイス制度の定着に伴い、手書き領収書であっても税法上の要件を厳格に満たすことが求められています。今回は、宛名「上様」や但し書き「お品代」が税務調査で問題視される理由から、収入印紙が必要となる金額の境界線、インボイス対応の必須記載項目まで、失敗しない手書き領収書の実務を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は実態確認が難しく、税務調査で経費計上を否認されるリスクが高い。
- 要点2:記載金額が税抜5万円以上の場合は収入印紙の貼付が必須であり、インボイス対応には「登録番号」や「税率ごとの消費税額」の手書き記入が求められる。
- 要点3:金額の改ざん防止(「¥」「-」や3桁区切り)を徹底し、書き損じ時は安易な訂正印ではなく「再発行」を原則とする。
【見本付き】手書き領収書の基本構成と必須記載項目
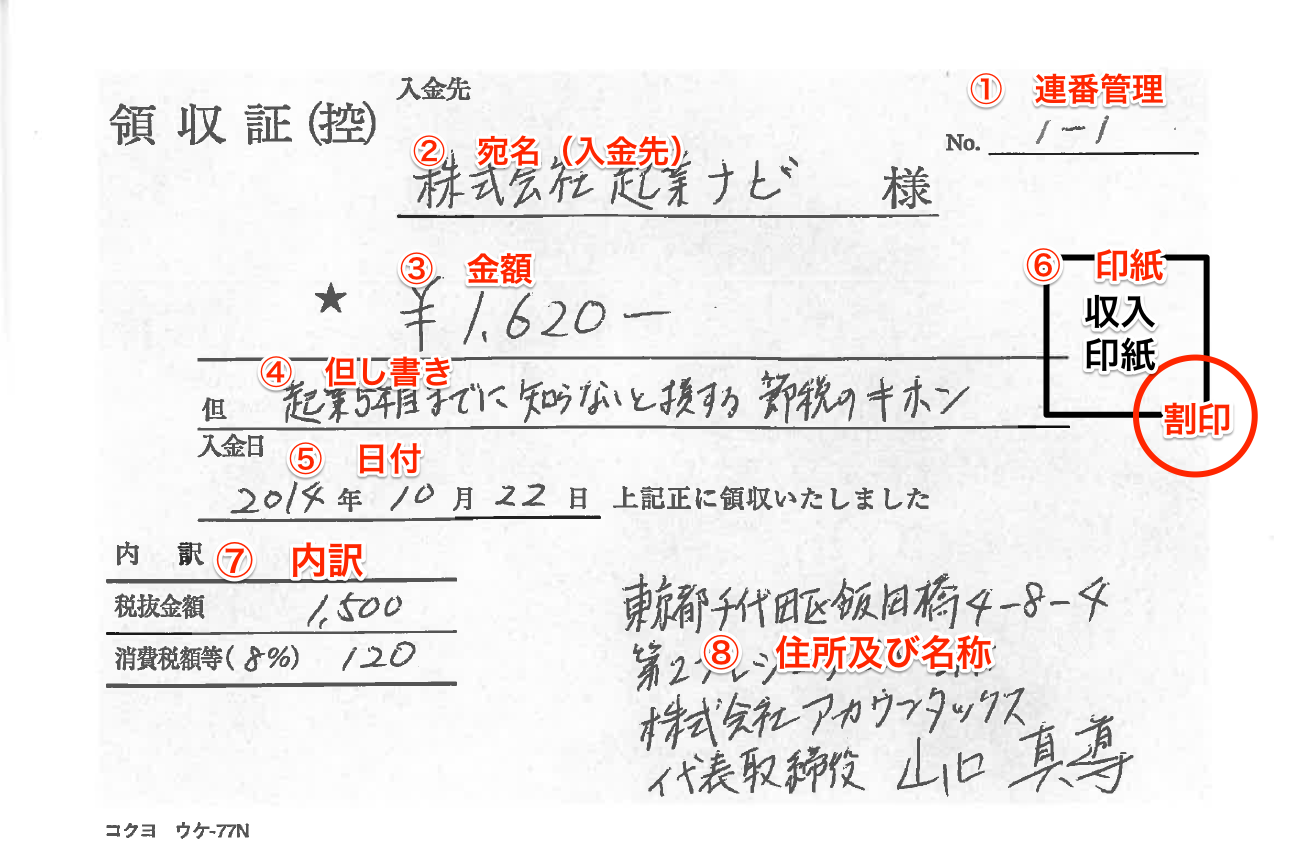
手書き領収書を正確に作成するためには、まず法律や税務上で効力を持つ基本項目を正しく把握しておく必要があります。市販の領収書テンプレート(複写式伝票など)を使用する場合でも、以下の要素が漏れなく記入されているか確認しましょう。
| 項目 | 記載内容と実務上の注意点 |
|---|---|
| 発行日付 | 金銭を実際に受領した正確な年月日を記入。西暦・和暦(元号)のどちらでも有効ですが、省略せずに「2026年4月1日」のように明記します。 |
| 宛名 | 支払いを行った個人名または企業・団体の正式名称(株式会社などを略さない)を正確に記載します。 |
| 受取金額 | 税込の総支払額を記載。改ざん防止の記号(「¥」「※」など)と3桁ごとのカンマ区切りを必ず入れます。 |
| 但し書き | 取引の内容を具体的に明記(例:「書籍代として」「ご飲食代として」など)。 |
| 発行者情報 | 発行元の屋号・会社名、所在地、電話番号を記載し、認印や角印を押印します。 |
| インボイス記載 | 適格請求書発行事業者の登録番号(T+13桁)、適用税率、税率ごとに区分した消費税額等を記載します。 |
手書きの領収書は控え(複写)が手元に残る複写式を活用するのが鉄則です。万が一の紛失や金額の相違が発生した際、発行者側の取引記録を客観的に証明する強力な証拠となります。
宛名「上様」と但し書き「お品代」が税務上NGになる決定的な理由
昔からの商習慣として使われてきた宛名の「上様」や、但し書きの「お品代」。実はこれらは、税務調査で経費として落ちない(否認される)最大の原因になり得ます。
税法上、経費を計上するには「誰が」「何のために」事業上の金銭を支払ったのかを明確に証明できなければなりません。宛名が「上様」のままだと、第三者が拾った領収書を流用したのではないか、あるいは私的な支払いを会社の経費に付け替えたのではないかという疑念を税務署から持たれることになります。
また、但し書きに「お品代」としか書かれていない場合、購入したものが事業に必要な事務用品なのか、私的な飲食や換金性の高い商品券なのかが判別できません。そのため、税務調査官から「事業関連性が確認できない」と判断され、損金算入を否認されるケースが後を絶ちません。
小売業や飲食業など一部の業種を除き、原則として宛名は前株・後株まで省略しない正式な法人名、但し書きは「文房具代として」「社内研修用書籍代として」といった品目の具体的な記載を徹底してください。
金額の改ざんを防ぐ書き方|3桁区切りと前後の記号ルール
手書き領収書において、金額欄は最も改ざんのリスクが高い箇所です。数字の前後や隙間に勝手に数字を書き足されないよう、厳格な記載ルールが存在します。
具体的には、数字の頭に「¥」または「金」、末尾に「-」や「※」「也(なり)」を隙間なく書き込みます。さらに、数字は必ず「1,000,000」のように3桁区切りのカンマを打ちます。
【正しい金額の記載例】
- ¥55,000-
- 金 55,000 円也
- ※55,000※
頭の「¥」と最初の数字の間に余白があると、後から「1」などを書き足して「¥155,000-」に水増しされる恐れがあります。スペースを空けずに詰めて書くことが、不正防止における基本の実務です。
手書き領収書のインボイス制度対応|登録番号と消費税額の記載
インボイス制度(適格請求書等保存方式)が完全に定着した実務環境において、手書き領収書であっても買い手が仕入税額控除を受けるためには「適格請求書」または「適格簡易請求書」の要件を満たす必要があります。
不特定多数の顧客と取引を行う飲食業、小売業、タクシー業などの場合は「適格簡易請求書」としての手書き領収書が認められていますが、以下の項目を手書きまたはスタンプ等で必ず記載しなければなりません。
- 適格請求書発行事業者の氏名または名称および登録番号(「T」+13桁の数字)
- 取引年月日
- 取引内容(軽減税率対象である場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
現在市販されている手書き領収書用紙の多くは、あらかじめ「10%対象」「8%対象」の記入欄や登録番号の枠が印刷されています。旧型の領収書用紙を使う場合は、発行者欄にゴム印などで「T1234567890123」といった登録番号を押印し、適用税率ごとの金額を用紙の余白に手書きで追記する工夫が必要です。
収入印紙が必要な金額の境界線|5万円以上の貼り方と消印
金銭を受領した際に発行する手書き領収書は、印紙税法上の「売上代金に係る金銭又は有価証券の受取書」に該当します。受取金額が税抜5万円以上になる場合、所定の収入印紙を貼付しなければなりません。
ここで重要なのは、「消費税額が区分記載されている場合、税抜金額を基準に判定できる」という点です。例えば、支払総額が税込54,500円であっても、領収書内に「税抜金額49,545円、消費税等4,955円」と明確に分けて記載されていれば、税抜5万円未満となるため収入印紙の貼付は不要となります。
税抜5万円以上500万円以下の場合は200円の収入印紙を貼付し、領収書と印紙の境目にまたがるように発行者の認印または署名で「消印(割り印)」を行います。消印がされていない印紙は無効とみなされ、過怠税が課される対象となるため注意してください。
書き損じの訂正ルールと再発行トラブルを防ぐ実務対応
手書き作業にミスはつきものですが、領収書の金額や宛名を書き間違えた際、修正液や修正テープを使用することは絶対に認められません。
日付や但し書きなどの軽微な誤字であれば、誤った箇所に二重線を引き、その上に発行者の訂正印を押して正しい文字を上部に記入することで訂正が可能です。ただし、「金額欄」の書き間違いについては二重線による訂正はNGとされています。金額を訂正した領収書は改ざんを疑われるため、最初から新しい用紙に書き直すのが原則です。
また、顧客から「領収書を紛失したため再発行してほしい」と依頼された場合は安易に応じてはなりません。経費の二重計上や不正利用につながるリスクがあるためです。やむを得ず再発行する場合は、領収書の見やすい位置に赤字で「再発行」と明記し、複写控えにも「〇月〇日 紛失のため再発行」と記録を残すことでトラブルを未然に防ぎましょう。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:手書き領収書の発行元に押す印鑑は認印やシャチハタでも有効ですか?
A1:法的には社印(角印)だけでなく個人の認印でも領収書は有効です。ただし、スタンプ式の浸透印(シャチハタ等)は印影が変形しやすく公的書類には適さないため、朱肉を使う認印または屋号入りの角印を使用するのが望ましいとされています。
Q2:クレジットカード決済の際に手書き領収書を求められたらどう書くべきですか?
A2:クレジットカード払いは現金の受領を伴わないため、印紙税法上の領収書には該当しません。領収書を発行する場合は、但し書きに「クレジットカード決済にて」と必ず明記してください。この記載があれば、金額が5万円以上であっても収入印紙を貼る必要はありません。
Q3:インボイスの登録番号がない免税事業者は手書き領収書をどう書けばいいですか?
A3:免税事業者はインボイス(適格請求書)を発行できないため、登録番号欄は空欄のまま従来の領収書として発行します。買い手側が仕入税額控除の経過措置を適用できるよう、取引内容や受取金額を正確に記載してお渡ししてください。
まとめ:手書き領収書の実務は「正確性」と「最新制度への適合」が鍵
手書きの領収書は、1枚の紙片でありながら税法・民法上の重大な効力を持つ公的書類です。宛名の正式名称や具体的な但し書きの記載、金額の改ざん防止処理といった基本マナーはもちろん、税抜5万円の印紙税判定やインボイス制度への適合など、最新のルールを押さえて作成することが求められます。
日頃から正しい記載手順を習慣化し、自社と顧客の双方が税務上の不利益を被らない信頼性の高い実務を徹底していきましょう。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
