【2026最新】リボ払いと分割払いの違いと残高が減らない罠を徹底解剖
クレジットカードで高額な買い物をした際、レジやオンライン決済画面で提示される「分割払い」と「リボ払い」。どちらも支払いを複数回に分散できる便利な仕組みに見えますが、その構造と発生するコストには雲泥の差があります。「毎月コツコツ支払っているのに、なぜか残高が全く減らない」「手数料だけで数十万円も取られていた」という悲鳴は、SNS上でも後を絶ちません。
2026年現在のキャッシュレス社会において、この2つの違いを正しく理解していないと、知らぬ間に深刻な家計の圧迫を招くリスクを抱えることになります。本記事では、金融取材の最前線から、リボ払いと分割払いの本質的な相違点、手数料のシミュレーション、そして大損を防ぐための実践的な防衛策をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
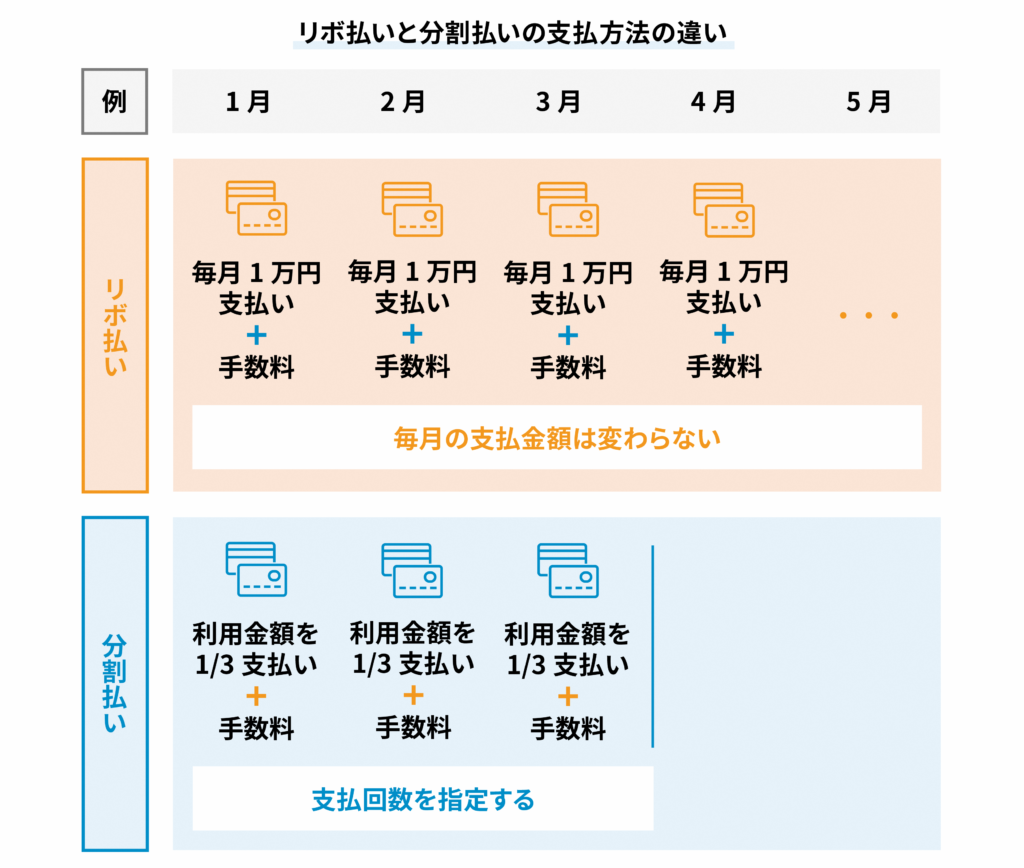
- 要点1:分割払いは「支払回数(期間)」を指定するのに対し、リボ払いは「毎月の支払額」を固定する根本的な仕組みの違いがある。
- 要点2:リボ払いの残高が減らない最大の要因は「残高スライド元利定額方式」にあり、支払額の大半が手数料に消える構造が存在する。
- 要点3:手数料を抑えるなら「2回払い」や「ボーナス一括払い」の活用、または借入残高の早期「繰り上げ返済」が鉄則。
【決定的な違い】リボ払いと分割払いの仕組みと基本構造
クレジットカードの決済時に選べる分割払いとリボ払い(リボルビング払い)は、一見似ていますが管理する軸が全く異なります。この違いを明確に把握することが、賢い資産防衛の第一歩です。
分割払いは、購入代金を「指定した回数(3回、6回、12回など)」に均等に分けて返済する仕組みです。利用した時点で完済する時期(終了日)が確定し、支払いが長引くことはありません。これに対し、リボ払いは購入件数や利用金額にかかわらず、「毎月1万円」のようにあらかじめ設定した一定額を支払い続ける仕組みを指します。
ここで知っておくべきは、クレジットカードの2回払いなら手数料無料という点です。多くのカード会社では、1回払いと2回払い、そしてボーナス一括払いに限って手数料が発生しません。一方で、3回以上の分割払いやリボ払いを選択した瞬間から、年利12.0%〜18.0%程度の手数料が上乗せされる計算になります。
「なぜ残高が減らない?」リボ払いが終わらない本当の理由
ネット上で「リボ払い地獄」と恐れられ、リボ払いの危険性に関するネットの反応が定期的に炎上する背景には、支払いが長期化する巧妙な設計が存在します。毎月定額を払っている安心感の裏で、リボ払いが終わらない理由は主に2つあります。
第1の理由は、多くのカード会社が採用しているリボ払いの残高スライド元利定額方式です。これは借入残高の増減に応じて、毎月の支払額が自動的に変動する仕組みを指します。たとえば、残高が10万円のときは月々5,000円、30万円に増えると月々1万円の支払いに設定されるケースが一般的です。しかし、この支払額の中には元金だけでなく「手数料」が含まれているため、残高が多い時期ほど支払額の大半が手数料の支払いに消え、元金が一向に減りません。
第2の理由は「追加利用のハードルが低すぎること」です。リボ払い設定のまま買い物を重ねても毎月の引き落とし額が変わらないため、利用者は借金が増えている感覚を失いがちになります。結果として、元金を減らすスピードよりも新たな残高が積み上がるスピードが上回り、完済までの期間が底なしに延びていくのです。
【手数料シミュレーション】リボ払いと分割払いはどっちが得か比較
30万円の家電製品を購入したケースを想定し、分割払いの手数料シミュレーションとリボ払いの手数料計算を比較してみましょう。クレジットカードの実質年率を一般的な「年15.0%」として試算します。
まず、分割払いで12回(1年)を選んだ場合、分割払いの回数と手数料の相場から計算すると、手数料総額は約2万4,700円、毎月の支払額は約2万7,000円となり、1年後にきっちり完済となります。
一方、リボ払いで「毎月1万円コース(元利定額)」に設定していた場合、最初の月の手数料だけで約3,750円引かれ、元金は6,250円しか減りません。途中で追加利用を一切しなかったとしても、完済までに約37ヶ月(3年以上)を要し、手数料総額は約7万8,000円にまで跳ね上がります。
「リボ払いと分割払いのどっちが得か」という問いに対しては、完済期間をコントロールできる分割払いのほうが圧倒的に手数料総額を抑えやすいというのが明確な答えです。毎月の支払額を低く抑えすぎると、リボ払いは分割払いの3倍以上の手数料を支払う羽目になります。
知らないうちに加入?クレカのリボ払い設定を確認・解除する方法
カード入会時やキャンペーン応募時に「毎月のお支払いがラクラクに」「ポイントプレゼント」といった魅力的な文句に誘導され、知らず知らずのうちに「自動リボ(スマリボ・楽Pay・マイ・ペイすリボなど)」に登録されている事例が散見されます。
不要な手数料を回避するためのクレカのリボ払い解除方法は以下の手順で行えます。
まずはカード会員専用WEBサイトや公式アプリにログインし、「お支払い方法の変更」または「リボ払い設定状況」のページを確認してください。もし「自動リボ設定中」や「登録型リボ」が有効になっていた場合は、即座に設定を「解除」または「利用停止」へ変更します。設定を変更しても、すでにリボ払い残高として残っている分は自動的に1回払いへ戻らないケースが多いため、次項で解説する繰り上げ返済の手続きを併せて行う必要があります。
利息負担を一気に圧縮する「借入残高の繰り上げ返済」のメリット
すでに膨らんでしまったリボ払いや分割払いの残高がある場合、最も有効な対抗策は借入残高の繰り上げ返済を行うメリットを最大限に活用することです。
繰り上げ返済で支払ったお金は、手数料ではなく100%元金の返済に充当されます。元金が減れば、翌月以降に発生する日割り計算の手数料が劇的に減少します。ボーナスが入った際や臨時収入があったタイミングで、カード会社のデスクに電話するかATMから一部入金(または全額一括返済)を行うだけで、数万円単位の手数料を浮かせることが可能です。
【2026年最新】損をしないクレジットカード支払いの賢い使い分け基準
2026年現在における決済のベストプラクティスは、極めてシンプルです。不要な金利負担をゼロにするための優先順位を整理しました。
第一の選択肢は常に「1回払い」「2回払い」「ボーナス一括払い」です。手数料が一切かからないため、手元資金と相談しながらこれらを最優先で使い倒すのが基本です。どうしても高額な出費で3回以上の分散が必要な場合に限り、完済時期が明確な「分割払い(できる限り少ない回数)」を選択します。リボ払いは原則として利用を避け、万が一キャンペーン等で利用せざるを得ない場合でも、翌月に繰り上げ返済を行って手数料の発生を最小限に抑える立ち回りが求められます。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:2回払いは本当に手数料が一切かからないのですか?
A1:はい。日本国内の主要なクレジットカード会社の多くは、2回払いおよびボーナス一括払いについて手数料(金利)を無料としています。ただし、一部の提携カードや加盟店によっては2回払いに対応していない場合があるため、決済時の確認が必要です。
Q2:リボ払いで残高が残っている状態で解約することはできますか?
A2:カード自体を解約することは可能ですが、解約時に残りの残高を一括請求されるのが一般的です。一括での支払いが難しい場合は、解約前に繰り上げ返済を進めて残高をゼロにしておくか、カード会社と返済計画を相談する必要があります。
Q3:分割払いの回数は後から変更できますか?
A3:基本的に一度確定した分割払いの回数を延ばす(変更する)ことはできません。ただし、残金を一括で繰り上げ返済することは多くのカード会社で対応しています。
まとめ:仕組みを正しく把握し手数料の無駄払いを防ごう
リボ払いと分割払いは、名前こそ似ているものの、家計に与えるインパクトは大きく異なります。毎月の支払額を一定にするリボ払いは一見便利に見えますが、元金の減りが遅く、長期間にわたって重い手数料を支払い続ける構造的なリスクを孕んでいます。
クレジットカードの支払いは「期間(回数)で管理する」のが健全な家計管理の鉄則です。手元の明細を定期的に点検し、自動リボの解除や繰り上げ返済を能動的に活用しながら、手数料の無駄払いを確実に防いでいきましょう。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
