病院の駐車場代は医療費控除できる?原則対象外の理由と確定申告の盲点
毎年の確定申告シーズンを迎えるにあたり、多くの人が活用する「医療費控除」。通院にかかった治療費や薬代だけでなく、交通費も控除の対象になると知って領収書を整理している方は少なくありません。しかし、車社会の地域や足腰の不自由な家族を送迎した際に発生する「病院の駐車場代」について、申告できるのか迷う声が後を絶ちません。
結論からお伝えすると、通院のために支払った駐車場代は原則として医療費控除の対象外です。どれほど長時間の診察待ちで高額な駐車料金が発生したとしても、税務署のルール上は認められないケースが大半を占めます。なぜ電車やバス代は認められるのに駐車場代は除外されるのか、その法的な背景と2026年時点における最新の税務判断基準を分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:病院の駐車場代や自家用車のガソリン代は、法令上の「人的役務の提供の対価」に該当しないため原則として医療費控除の対象外となる。
- 要点2:電車やバスなどの公共交通機関は控除対象となる一方、タクシー代は急患や歩行困難など客観的な緊急性・不可欠性が認められる場合に限られる。
- 要点3:出産や入院、身体障害者の通院であっても駐車場代の特例適用は極めて厳しく、確定申告書への誤記載は追徴課税のリスクがあるため注意が必要。
【結論】通院時の駐車場代は医療費控除の対象外?国税庁が下す厳格な判断基準
通院のために病院付属のパーキングや近隣のコインパーキングを利用した場合、その費用を医療費控除に含めることはできません。確定申告の相談窓口でも頻繁に質問が寄せられる項目ですが、税務署の窓口で否認される代表例の一つです。
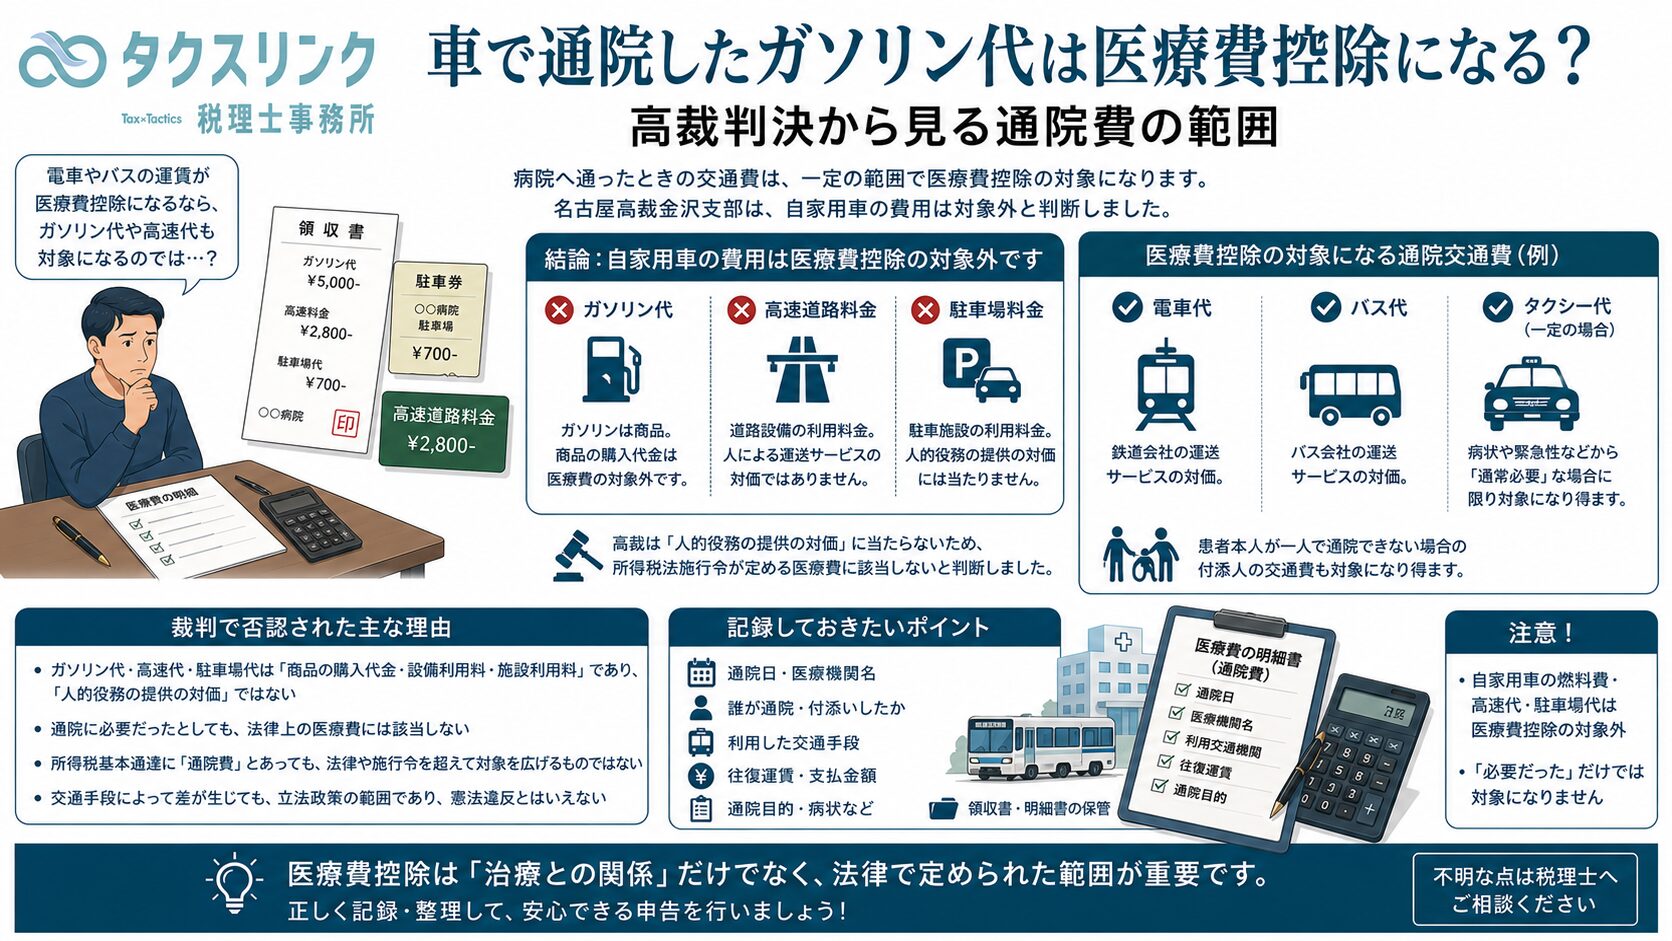
所得税法第73条および国税庁の基本通達において、通院交通費が控除対象として認められるのは「人的役務の提供に対する対価」であること、かつ「通院のために通常必要なもの」に限られています。人的役務とは、運転手などの人間が移動サービスを提供することを指します。駐車場代は単なる「場所(土地)の賃借料」に過ぎず、運送という人的役務を伴わないため、医療費控除 駐車場代 対象外 理由の法的な根拠となっています。
たとえ通院目的以外に一切車を使用していなかったとしても、また病院の敷地内にある指定駐車場に支払った料金であっても、この原則が覆ることはありません。
自家用車のガソリン代や高速道路料金もNG?通院交通費で認められる境界線
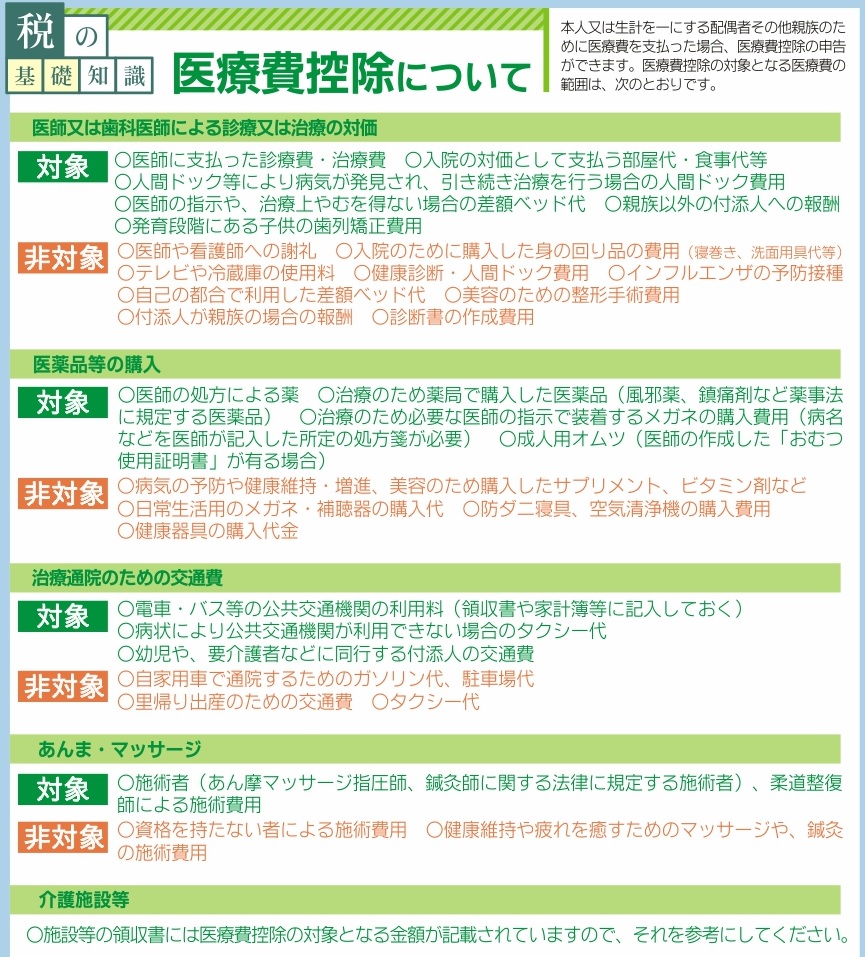
駐車場代と同様に誤解されやすいのが、通院にかかった自家用車のガソリン代や高速道路料金です。地方都市など公共交通機関が発達していない地域では「車での通院が唯一の手段」というケースも珍しくありませんが、現行の税法ではこれらも一切控除の対象には含まれません。
車を運転して移動する場合、ガソリンの購入や有料道路の利用は物品の購入や施設の利用対価とみなされます。国税庁の医療費控除における通院費判断基準では、移動手段によって明確な線引きがなされています。
| 通院時の移動手段・費用項目 | 医療費控除の対象 | 判断の理由・税務上の根拠 |
|---|---|---|
| 公共交通機関(電車・路線バス) | ◯(対象) | 人的役務の対価であり、通常必要な通院費とみなされるため |
| 自家用車のガソリン代 | ✕(対象外) | ガソリンの購入代金であり、人的役務に当たらないため |
| 高速道路料金・有料道路料金 | ✕(対象外) | 道路施設の利用料であり、人的役務に当たらないため |
| 病院およびコインパーキングの駐車場代 | ✕(対象外) | 駐車スペースの一時借賃(土地利用)であるため |
| タクシー代(緊急・足腰の障害等) | ◯(条件付き) | 電車やバスの利用が困難な正当な理由がある場合のみ |
このように、自己の財産(自家用車)を利用して移動する際の実費維持費は、税制上「通院費」としての控除が認められない仕組みになっています。
【例外を徹底検証】タクシー代や身体障害者の通院で駐車場代が認められるケースとは
自家用車の利用に関する費用が厳しく制限される一方で、タクシー代が医療費控除として認められるケースは明確に存在します。ただし、どのような場合でも認められるわけではありません。「公共交通機関の利用が著しく困難であること」が絶対条件です。
例えば、深夜の急病で救急搬送に準ずる緊急通院を行った場合や、骨折や重度の歩行障害により電車・バスに乗れない状態である場合、あるいは陣痛が始まり自力移動が不可能な状況などが該当します。この場合、タクシー会社が発行した領収書を保管し、通院日時や症状の客観的な記録を残しておく必要があります。
では、身体障害者の通院に伴う駐車場代の特例は存在するのでしょうか。結論を言えば、重度の身体障害者手帳を所持している場合や要介護者が通院する場合であっても、駐車場代そのものが医療費控除の対象に昇格する特例措置は税法上設けられていません。障害者割引によって駐車料金自体が減免される自治体や病院の独自制度はあっても、確定申告における医療費控除の枠組みでは「対象外」という原則通りの扱いとなります。
出産や緊急入院時の駐車場代はどうなる?見落としがちな税務上の注意点
妊娠・出産に伴う費用についても、確定申告時に多くの疑問が浮上します。定期検診や陣痛時の入院、退院時の移動など、様々な場面で車が使われるためです。
結論として、出産や入院に伴う駐車場代も控除対象にはなりません。出産のために病院へ向かうタクシー代は「病状からみて電車等の利用が困難」と判断されて控除対象になりますが、家族が自家用車で送迎した際の駐車場代や、入院期間中に車を停めっぱなしにした際の駐車料金は、すべて対象外として扱われます。
また、入院中の家族に付き添うために親族が病院へ通った際の交通費や駐車場代も、患者本人の通院費ではないため一切申告できません。税務調査や申告内容の確認において、産科や総合病院の駐車場領収書が混入していると指摘を受けやすいため、仕分けの段階で確実に除外しておくことが重要です。
【2026年最新】確定申告における通院交通費の書き方と領収書・明細書の管理術
医療費控除を受ける際は、従来の領収書原本の提出に代わり「医療費控除の明細書」を作成して提出する手続きが定着しています。医療費控除の2026年最新ルールに沿って、公共交通機関を利用した通院費を正しく記載する手順を把握しておきましょう。
電車や路線バスを利用した場合、券売機や車内で領収書が発行されないことが大半です。そのため、交通費に関しては領収書の保管義務はなく、自身で作成した「通院交通費の記録ノート」やエクセル等のメモを基に明細書を作成します。
確定申告における医療費控除の交通費の書き方として、医療費控除の明細書には以下のように記載します。
- 医療を受けた方の氏名:通院した本人の氏名を記入
- 病院・薬局などの支払先の名称:「〇〇病院 通院交通費(〇〇鉄道・〇〇バス)」のように記載
- 医療費の区分:「診療・治療」にチェック
- 支払った医療費の額:往復分の運賃を合算した金額を記入
タクシーを利用した場合は、病院名や受診日と整合性が取れるようタクシーの領収書を自宅で5年間保管しておく必要があります。誤って病院の駐車場代の領収書を確定申告の明細書に合算してしまうと、税務署からの是正連絡や修正申告の対象となるため、事前にしっかりと仕分けておきましょう。
【医療費控除と駐車場代】に関するよくある質問(FAQ)
Q1:通院で利用した病院の専用駐車場代は、領収書があれば確定申告で落とせますか?
A1:落とせません。病院の敷地内にある駐車場であっても、近隣のコインパーキングであっても、駐車場代は土地の利用料に該当し、医療費控除の対象外です。領収書が手元にあっても申告書には含めないでください。
Q2:足が悪く歩けない高齢の親を病院へ送迎した際の高速代やガソリン代は認められますか?
A2:認められません。患者本人の身体状況にかかわらず、自家用車での移動に伴う燃料費や有料道路料金は「物品の購入」や「道路の利用対価」と判断され、医療費控除の対象外となります。
Q3:電車やバスがない深夜の救急搬送時に使ったタクシー代は控除できますか?
A3:控除の対象になります。深夜帯で公共交通機関が運行しておらず、病状の悪化等により急を要する場合のタクシー利用は「正当な理由がある移動」と認められます。必ずタクシーの領収書を保管し、通院記録を残しておきましょう。
まとめ:正しく理解してトラブル回避!通院費の申告で損をしないポイント
確定申告における医療費控除は、家計の税負担を軽減する心強い制度ですが、通院に伴う費用には「認められるもの」と「認められないもの」の境界線が厳格に引かれています。
病院の駐車場代、ガソリン代、高速道路料金は、どれほど通院に不可欠であったとしても現行の法令上はすべて対象外です。一方で、電車やバスなどの公共交通機関運賃や、緊急・歩行困難時のタクシー代はしっかりと控除に含めることができます。正しい知識を持って仕分けを行い、無用な申告ミスや追徴課税を防ぎながら、適切な節税手続きを進めましょう。 (出典: 医療 費 控除 駐車 場代(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
