車の任意保険加入率は約何%?1割が無保険の衝撃と破滅リスク
毎日の通勤や休日のドライブで何気なくすれ違う車たち。その中に、万が一の事故に対する補償を十分に備えていない「無保険車」が一定数混ざっているという事実をご存じでしょうか。公道を走るすべての車に加入が義務付けられている自賠責保険だけでは、現代の高額な損害賠償を到底カバーしきれません。
自動車社会においてドライバーの命綱ともいえる「任意保険」ですが、最新の統計を紐解くと、地域や年代によって加入状況に大きな格差が存在しています。なぜ任意保険に入らない人が存在するのか、そして無保険車と事故を起こしてしまった場合にどのような事態に陥るのか。損害保険料率算出機構の公表データや事故判例をもとに、現場の実態を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:自動車の任意保険(共済含む)の加入率は全国平均で約88%にとどまり、約8〜9台に1台が「対人・対物無保険」の状態で公道を走行している。
- 要点2:若年層の保険料負担感や地方の経済事情を背景に、年代別・都道府県別で加入率に10%以上の開きが生じている。
- 要点3:近年の人身事故賠償額は数億円規模に達する事例が相次いでおり、自賠責保険だけでは被害者救済も加害者の人生再建も不可能である。
【全国実態】自動車の任意保険加入率は何%?1割以上が「無保険車」という驚きの真実
損害保険会社や共済連が加盟する損害保険料率算出機構「自動車保険の概況」の最新統計によると、自家用乗用車における対人賠償・対物賠償の任意保険(自動車共済を含む)の普及率は、全国平均で約88.4%前後で推移しています。裏を返せば、自動車保険の未加入率は約11.6%に達し、道路上を走る車両の「およそ8〜9台に1台が無保険車」という計算になります。
さらに補償内容を細かく見ると、自車の損害を補償する車両保険の加入率平均は約46%と半数を割り込んでいます。対人・対物の基本補償すら加入していない車が全国に数百万人規模で存在している事実は、日頃から安全運転を心がけているドライバーにとっても極めて深刻な脅威です。
【自賠責と任意保険の違い】強制加入だけでは補償できない「億超え賠償」の現実
「車検を通しているから、事故を起こしても保険でなんとかなる」という認識は致命的な誤解です。ここで改めて整理すべきなのが、自賠責保険と任意保険の違いです。
国が加入を義務付けている自賠責保険は、あくまで被害者の最低限の人身救済を目的とした制度です。補償限度額は「被害者1名につき死亡最高3,000万円・重度後遺障害最高4,000万円・傷害最高120万円」と厳格に定められており、他人の車や家屋などの物損事故は補償額0円(対象外)です。
実際の裁判例における無保険車の事故損害賠償額を見ると、将来得られるはずだった収入(逸失利益)や介護費用が考慮され、賠償命令が3億円から5億円を超えるケースが珍しくありません。高額な積載物を積んだ大型トラックや高級外車との物損事故でも、数千万円単位の請求が発生します。自賠責の枠を1円でも超えた分は全額自己負担となり、任意保険に未加入であれば一生をかけた賠償や自己破産を強いられるのが現実です。これが、ドライバーにとって任意保険の必要性が絶対視される根拠にほかなりません。
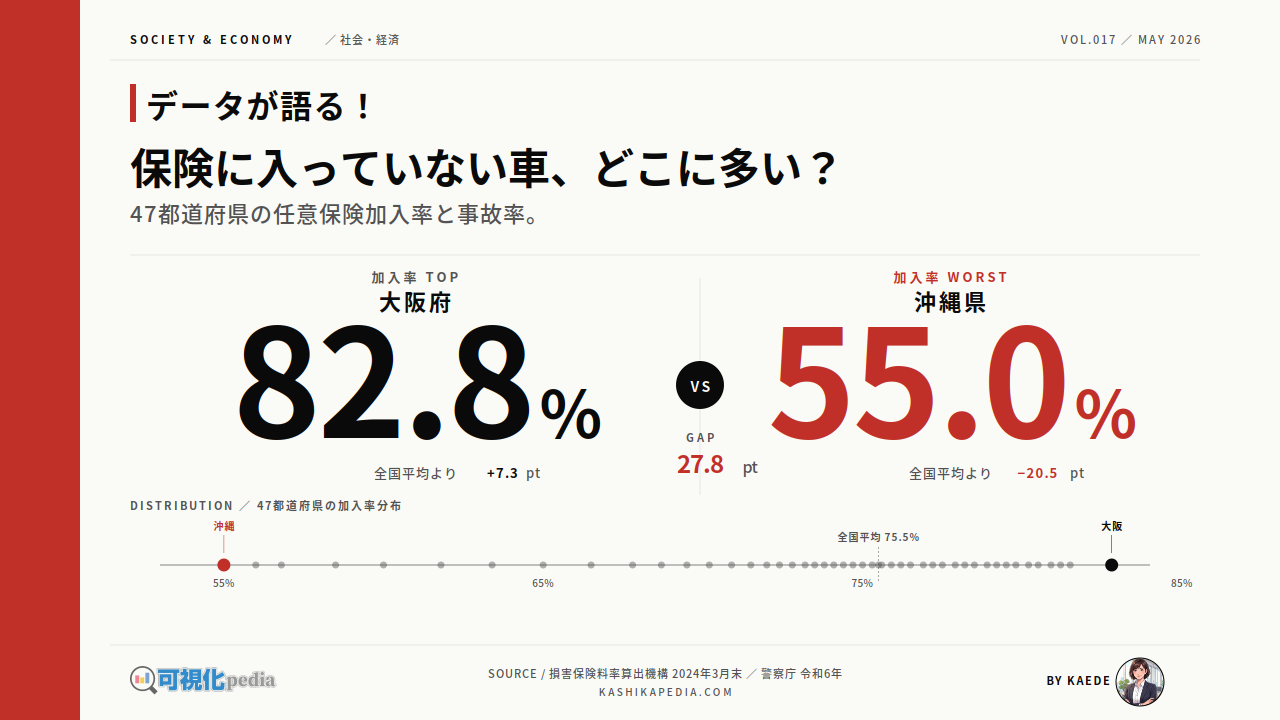
【都道府県別ランキング】任意保険の加入率格差|ワースト地域とトップ地域の決定的な違い
任意保険の加入率は、地域によって著しい偏りが見られます。損害保険料率算出機構のデータを基にした任意保険加入率の都道府県別ランキングからは、明確な地域傾向が浮かび上がってきます。
全国トップクラスの加入率を誇るのは愛知県、福井県、富山県などで、いずれも加入率は93%超を記録しています。自動車産業の中心地である東海エリアや、1世帯あたりの自家用車保有台数が多く交通安全意識が高い北陸エリアでは、共済や代理店網の浸透とともに高い加入水準が維持されています。
一方で、加入率ワーストの上位には沖縄県、鹿児島県、宮崎県、高知県などが並び、最も低い地域では加入率が70%台後半から80%前後まで落ち込みます。公共交通機関が乏しく車が生活必需品である地方ほど、所得水準に対する維持費の重さから「保険料の支払いを見送る」ドライバーが増加してしまうという構造的なジレンマを抱えています。
【年代別の加入率と保険料相場】若者の車保険未加入リスクと「入らない理由」
地域差以上に深刻なのが世代間の格差です。任意保険の年代別加入率を分析すると、40代〜60代が90%を超える高い加入率を保っているのに対し、20代前半の加入率は70%台前半と突出して低い水準にとどまっています。
当事者へのヒアリングや各種アンケートから見えてくる任意保険に入らない理由の上位は以下の通りです。
- 保険料が高すぎて月々の生活費を圧迫する
- 運転頻度が低く、近所しか走らないため事故は起きないと思っている
- 親から車を譲り受けたが、任意保険の手続きを理解していなかった
とりわけ自動車保険料の相場(年代別)において、事故率の高い18〜20歳の新規加入保険料は年間20万円〜30万円以上に達することも珍しくありません。これに対し、30代・40代で無事故割引が進めば年間5万〜8万円程度まで下がります。この若年層の経済的負担が、若者の車保険未加入リスクを加速させる最大の要因となっています。しかし、運転歴が浅く事故発生リスクが最も高い世代が無保険で運転することは、自他共に破滅的なリスクを抱えて走っていることと同義です。
【二輪車の危機】バイクの任意保険加入率はわずか4割台?放置される重大リスク
四輪車以上に危機的な状況にあるのが二輪車市場です。125cc超の二輪車や原動機付自転車(原付)を含めたバイクの任意保険加入率は約40〜45%にとどまります。道路を走るバイクの半分以上が無保険という実態は、交通社会における大きな盲点です。
バイクは車体構造上、ひとたび事故が起きれば搭乗者が重傷を負う確率が極めて高いだけでなく、歩行者や自転車と接触した際に加害者として重い賠償責任を負うケースも多発しています。「通勤・通学の足だから」と自賠責だけで済ませる行為は、極めて危険な賭けといえます。
【もらい事故対策】無保険車から身を守るために知っておくべき保険特約
自分がどれだけ万全に任意保険へ加入していても、相手が無保険車であれば損害賠償金の回収は困難を極めます。相手に支払い能力がない場合、治療費や車の修理代を踏み倒される「もらい事故の二次被害」に遭いかねません。
こうした理不尽な事態から身を守るために、自身の保険に以下の補償・特約がセットされているか必ず確認しておく必要があります。
- 無保険車傷害特約:無保険車との事故で死亡または重度後遺障害を負い、相手から十分な賠償を受けられない場合に保険金が支払われる(対人賠償に自動付帯されるケースが一般的)。
- 人身傷害保険:自分や同乗者の治療費や過失割合に関わらず、実際の損害額を迅速にカバーできる補償。
- 弁護士費用特約:過失ゼロの追突事故など、保険会社が示談代行できないケースで相手との交渉を弁護士に一任できる特約。
【任意保険の加入率】に関するよくある質問(FAQ)
Q1:車検の時に払う自賠責保険だけでは、なぜ事故のときに足りないのですか?
A1:自賠責保険は被害者の人身事故に対する最低限の救済制度であり、対物賠償(他人の車や店舗の破損など)は1円も補償されません。また、死亡事故や重度後遺障害の賠償金は数億円に達することがあり、自賠責の上限額(最高3,000万〜4,000万円)をはるかに超えてしまうためです。
Q2:車両保険の加入率が約46%と低いのはなぜですか?入るべき目安はありますか?
A2:車両保険を付帯すると年間の保険料が大幅に上がるため、年式が古く市場価値が下がった車では加入を見送る人が多いためです。新車購入から3〜5年以内の車や、ローン残債が多く全損時に自己資金で再購入が難しい場合は、加入を強く推奨します。
Q3:20代で保険料が高くて払えません。安く加入する方法はありますか?
A3:同居する親の等級を引き継ぐ「等級シャッフル(名義変更)」を活用する、ネット通販型(ダイレクト型)自動車保険を選ぶ、運転者を本人限定にする、補償範囲を見直すといった工夫で、年間の保険料を大幅に削減できる場合があります。
まとめ:ハンドルを握る責任とこれからの自動車保険選び
全国で約1割以上の車が任意保険未加入で走行しているという現実は、すべてのドライバーが常に無保険車事故のリスクと隣り合わせであることを意味しています。車を所有・運転する以上、事故相手に対する補償責任を果たすことは最低限の社会的マナーです。
保険料の負担が重いと感じる場合でも、現在では走行距離連動型プランやネット専用保険など、ライフスタイルに合わせた選択肢が豊富に用意されています。自身と大切な家族を守るためにも、現在の加入プランと補償内容を定期的に見直すことが不可欠です。 (出典: 任意 保険 加入 率(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
