三菱UFJ銀行の定期預金金利は今いくら?受取利息と賢い活用法を徹底解説
日本銀行の政策修正に伴い、日本の金融市場は「金利のある世界」へと本格的に舵を切りました。国内最大手のメガバンクである三菱UFJ銀行でも、普通預金や定期預金の預金金利が段階的に引き上げられ、預金者からの関心が急速に高まっています。
「メガバンクに預けても利息は雀の涙」と言われた超低金利時代は終わりを告げました。預入期間や預金商品の選び方次第で、受け取れる利息にははっきりとした差が生まれます。本稿では、三菱UFJ銀行における定期預金の最新金利動向をはじめ、期間別の受取利息シミュレーション、他行との徹底比較、そして賢く預け入れるための実践的なポイントを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三菱UFJ銀行の定期預金金利は引き上げ基調にあり、1年・3年・5年など中長期の預入で着実な利息収入が期待できる水準へ回復。
- 要点2:日銀の金融政策正常化を背景に普通預金金利も上昇傾向だが、計画的な資産保全には定期預金(スーパー定期・大口定期)の活用が有効。
- 要点3:受取利息は税引き後(約20.315%控除)で計算し、三菱UFJダイレクト限定キャンペーンや満期時の継続設定を最適化することが肝要。
【2026年最新】三菱UFJ銀行の定期預金金利は今いくら?期間別の金利水準
三菱UFJ銀行の定期預金は、個人向け主力商品である「スーパー定期(300万円未満)」および「スーパー定期300(300万円以上1,000万円未満)」、そして1,000万円以上の大口資金を対象とする「大口定期預金」に大別されます。
預入期間ごとの金利設定を見ると、1か月や3か月などの超短期から、1年・3年・5年・10年といった中長期まで、預入期間が長くなるほど段階的に高金利が適用される「順イールド」の構造が鮮明になっています。とりわけ家計の余剰資金の預け先として選ばれやすい1年もの定期預金や3年もの定期預金は、以前のゼロ金利時代と比べて魅力的な利回り水準を維持しています。
また、預入金額が1,000万円を超える場合の三菱UFJ銀行の大口定期預金金利についても、市場金利の動向を機動的に反映した金利が設定されており、まとまった安全資金を確実に運用したい富裕層やシニア層の受け皿として再評価されています。
なぜ上がった?三菱UFJ銀行が金利引き上げに踏み切った背景と理由
長らく続いたマイナス金利政策の解除以降、メガバンク各行が預金金利の引き上げを相次いで実施した背景には、明確な経済的要因が存在します。三菱UFJ銀行が金利引き上げに踏み切った主な理由は、日銀による政策金利の引き上げと、それに伴う国内長期金利の上昇です。
三菱UFJ銀行における普通預金金利の推移を振り返ると、かつて年0.001%という極限の低水準に張り付いていた時期から、段階的な利上げを経て引き上げられてきました。普通預金金利が底上げされたことで、流動性を拘束する定期預金にはそれ以上の利回り上乗せが求められるようになり、定期預金全体のベースアップへと波及した形です。
さらに、物価上昇局面において預金者の「インフレによる実質的な資産目減り」を防ぐニーズが高まったことや、ネット銀行など他行への資金流出を食い止め、安定的な貸出原資を確保したいという銀行側の思惑も金利引き上げを後押ししています。
【受取利息シミュレーション】100万円・300万円を預けると税引き後はいくら?
実際に三菱UFJ銀行の定期預金へお金を預けた場合、手元に残る利息はどの程度になるのでしょうか。預金利息には一律20.315%(国税15.315%+地方税5%)の源泉分離課税が適用されるため、実質的な受取額である税引き後利息を把握しておくことが欠かせません。
ここでは、代表的な預入額である「100万円」および「300万円(スーパー定期300適用)」を例に、1年・3年・5年預け入れた際の利息目安を試算します(単利計算の概算例)。
仮に1年もの定期の金利が年0.25%であった場合、100万円を1年間預けると税引前利息は2,500円、税引き後利息は約1,992円となります。300万円を預け入れた場合は税引前7,500円となり、税引き後で約5,976円の利息を受け取れる計算です。
これが5年もの定期(仮に年0.40%適用の場合)になると、100万円を5年間預けた際の税引き後利息合計は約15,937円、300万円では約47,811円に達します。「わずかな金額」と軽視されがちだった預金利息ですが、元本規模と期間を確保することで、手数料や日々のちょっとした出費を十分にカバーできる確かなリターンを生み出します。
メガバンク3行を徹底比較|三井住友・みずほとの金利差と賢い選び方
メガバンク間で定期預金を比較検討する際、三菱UFJ銀行、三井住友銀行、みずほ銀行の3行における店頭表示金利には、基本的に大きな開きは見られません。横並びの金利設定が基本となる中で、どこに差がつくのかを見極める必要があります。
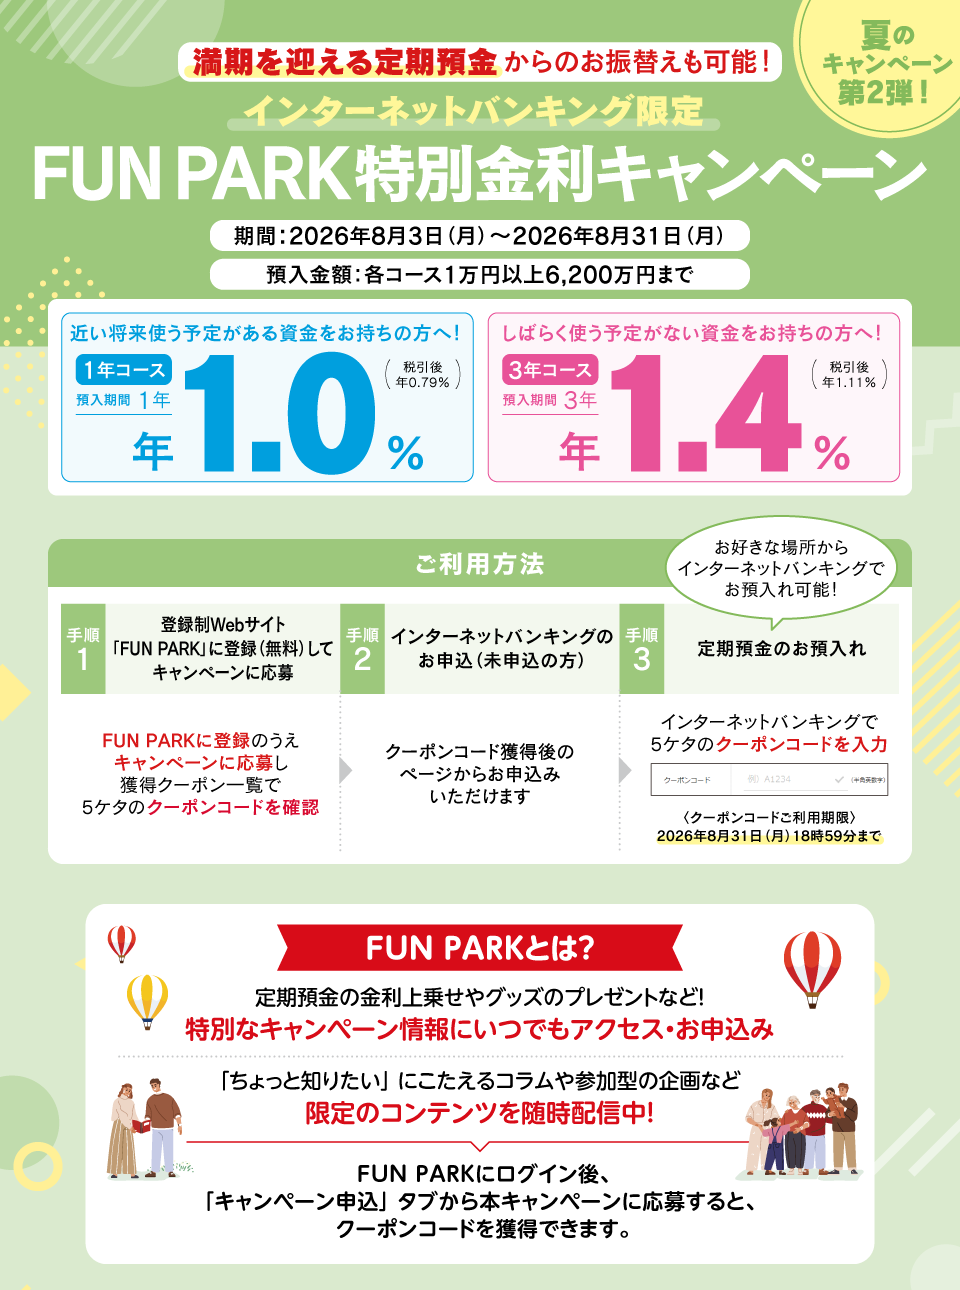
差別化の決定打となるのが、各行が展開する定期預金の特別優遇キャンペーンやポイント還元プログラムです。三菱UFJ銀行では、インターネットバンキング限定の金利上乗せや、グループの証券口座連携、給与受取口座指定に伴う特典など、付加価値を高める施策を定期的に打ち出しています。
メガバンク定期預金を選ぶ際は、単に額面の金利を眺めるだけでなく、自身が普段メインで利用している経済圏(Pontaポイント、Vポイント、dポイントなど)との親和性や、アプリの使い勝手を含めた総合的な利便性で比較検討することが得策です。
三菱UFJダイレクトでの始め方と満期時の解約・継続手続きの注意点
店頭窓口に足を運ぶことなく、有利な条件で定期預金を始めるなら、インターネットバンキングである「三菱UFJダイレクト」の活用がスムーズです。
三菱UFJダイレクトでの定期預金作成手順:
1. 三菱UFJダイレクトにログインし、メニューから「預金・つみたて」を選択
2. 「定期預金」を選び、「新規口座開設・預入手続き」へ進む
3. 預入金額、預入期間(1年・3年・5年等)、満期時の取扱方法を指定して実行
預入時に必ず確認しておきたいのが満期時の取扱方法です。「元利金自動継続(利息を元本に組み入れて複利運用)」「元金自動継続(利息のみ普通預金へ入金)」「自動解約(元利金を普通預金へ戻す)」の3通りから選べます。資金を使う予定が決まっている場合は自動解約を、当面使わない余剰資金であれば元利金自動継続を選択するのがセオリーです。
なお、中途解約を行うと約定金利ではなく「中途解約利率(普通預金金利と同等程度)」が適用されるため、急な出費が必要になりそうな資金は、期間を細かく分けて預け入れるなどの工夫が推奨されます。
【三菱UFJ銀行の定期預金金利】に関するよくある質問(FAQ)
Q1:定期預金はいくらから預け入れできますか?
A1:三菱UFJダイレクトおよびATMからの預け入れであれば、スーパー定期は1万円以上1円単位から手軽に預け入れることができます。店頭窓口でも少額からの受付に対応しています。
Q2:預け入れた後、途中で引き出すことは可能ですか?
A2:原則として満期日までの解約は避けるべきですが、急な資金需要がある場合は中途解約が可能です。ただし、当初の約束金利は適用されず、預入期間に応じた低い「中途解約利率」での計算となる点にご注意ください。
Q3:定期預金と普通預金はどのように使い分けるのが正解ですか?
A3:生活費や数か月以内に使う予定のある流動資金は出し入れ自由な「普通預金」に、半年から数年先まで使う予定のない防衛資金・余剰資金は「定期預金」に預けるという明確な色分けが安全運用の鉄則です。
まとめ:金利のある時代を勝ち抜く賢い預金戦略
金利のある時代が定着した今、手元資金をただ普通預金に眠らせておくのは機会損失になりかねません。三菱UFJ銀行の定期預金は、メガバンクならではの抜群の信用力と利便性を享受しつつ、確実な金利収入を得るための堅実な選択肢です。
1年・3年・5年といった期間ごとの金利差を把握し、税引き後利息を意識しながら、三菱UFJダイレクトなどを活用して賢く資産を守り育てていきましょう。金利動向やお得なキャンペーン情報を定期的にチェックする姿勢が、これからのマネー防衛における大きなアドバンテージとなります。 (出典: 三菱 ufj 銀行 定期 預金 金利(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
