パンパシフィック株価の好調は本物か?ドンキ最高益の裏側と買い時解説
「驚安の殿堂 ドン・キホーテ」を中核に擁するパン・パシフィック・インターナショナルホールディングス(PPIH、東証プライム・証券コード:7532)。訪日外国人によるインバウンド消費の定着と、プライベートブランド(PB)「情熱価格」の爆発的な支持をエンジンに、30期を超える連続増収増益という日本の小売業界でも類を見ない大記録を更新し続けています。
しかし、株式市場の視線は必ずしも手放しの称賛ばかりではありません。パンパシフィック株価が上場来高値圏を伺う局面を迎える一方、個人投資家の間では「今の株価水準から買っても間に合うのか」「過去に見られた決算発表後の急落が再び起きるのではないか」という不安も交錯しています。本稿では、最新の業績推移やアナリストによる目標株価、配当や優待の実態、そして現場の購買動向から、同社株の真の投資価値を冷徹に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PPIHはインバウンド消費の取り込みとPB「情熱価格」の粗利改善により、過去最高益を更新する盤石のファンダメンタルズを維持している。
- 要点2:好決算後にもかかわらず過去に10%規模の株価急落が起きた背景には、市場の高い期待値に対する「出尽くし感」と高PERへの警戒感がある。
- 要点3:株主優待は現在実施されておらず配当利回りも1%前後にとどまるため、インカム狙いではなく中長期の企業成長とキャピタルゲインを狙う戦略が合致する。
【2026年最新】ドンキ運営PPIH株価が好調を維持する3つの決定打
国内外の景気変動や物価高に多くの小売りチェーンが苦しむなか、なぜドンキホーテ株価の母体であるパン・パシフィック・インターナショナルホールディングスは快進撃を続けられるのか。公式決算資料や日経新聞などの報道データを突き詰めると、競合他社が容易に模倣できない3つの構造的強みが浮かび上がってきます。
第1の決定打は、圧倒的な強みを持つ「インバウンド需要の独占的刈り取り」です。深夜営業や免税対応のオペレーションを全国規模で構築できているチェーンは極めて限られます。主要都市部の旗艦店では、深夜2時を過ぎてもレジ前に長蛇の列ができ、医薬品・化粧品・菓子類をスーツケースいっぱいに詰め込む訪日客の姿が日常の光景となっています。客単価が通常顧客の数倍に達するインバウンド売上は、店舗の固定費を軽々と相殺し、営業利益率を押し上げる最大のドライバーとして機能しています。
第2の理由は、PB「情熱価格」のリブランディングによる粗利率の劇的改善です。かつての「安かろう悪かろう」というディスカウントのイメージを脱却し、「ダメ出しの殿堂」と銘打って消費者からの手厳しい意見を商品開発に直結させる手法を確立。日用品や食品の定番品においてNB(ナショナルブランド)と同等以上の品質を確保しながら高い利益率を確保するビジネスモデルが定着し、物価高に悩む国内ファミリー層の購買意欲を鷲掴みにしました。
第3に、創業者の安田隆二氏が築き上げ、現経営陣へと継承された「個店主義」という現場権限移譲の仕組みです。一般的なチェーンストアが中央集権的な棚割りや一括仕入れを行うのに対し、ドン・キホーテでは各店舗の売り場担当者が価格設定や仕入れ、圧縮陳列の演出まで自ら決定します。地域ごとの特異な需要や競合店の動向に現場判断で即応できる機動力が、激変する消費環境下での圧倒的な既存店売上高の伸びを支えています。
PPIH株価推移と過去の急落理由|好決算でも10%売られた背景
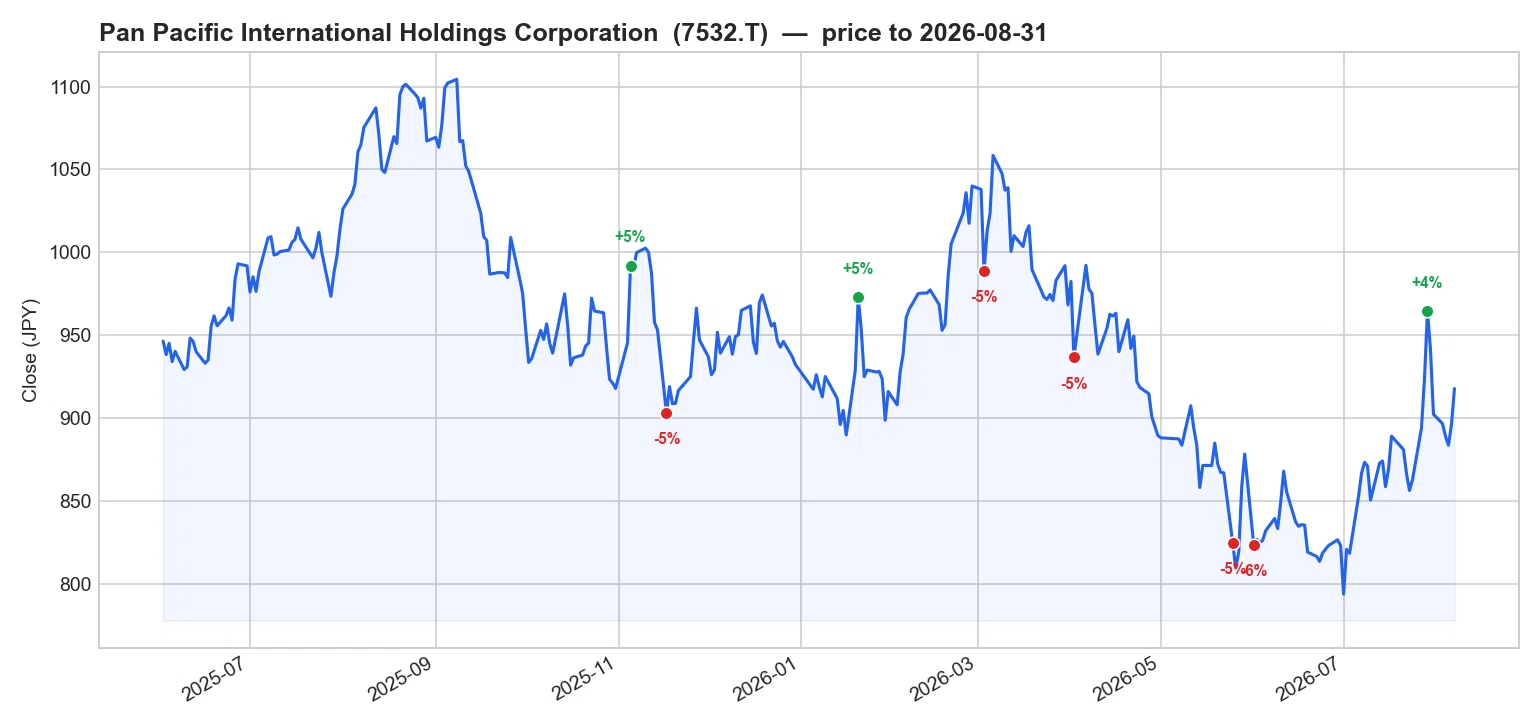
長期的な上昇基調を維持するPPIH株価推移ですが、その道のりは一本調子ではありませんでした。投資家が最も警戒すべきは、過去に好業績を開示しながらも株価が10%近く急落した局面が存在する点です。
EBC Financial Groupなどの市場分析でも指摘されている通り、急落の主因は「決算発表後の材料出尽くし」と「期待値先行による利益確定売り」にあります。PPIHは市場からの評価が極めて高く、決算期を迎えるたびにアナリストや個人投資家の間で業績上振れへの期待が極限まで高まる傾向があります。そのため、会社側が発表したパンパシフィック業績予想が事前の市場コンセンサスをわずかでも下回ったり、通期見通しを保守的に据え置いたりした瞬間、機関投資家による一斉の持ち高調整が走り、連鎖的な売りを招く事態が発生しました。
また、予想PER(株価収益率)が25倍から30倍近辺まで買われていた局面では、小売セクター全体の平均値(概ね15〜20倍前後)と比較して「買われすぎ」の警戒感が急速に台頭しました。物流2024年問題に伴う運送コストの増加や、パート・アルバイトの時給上昇といった人件費インフレが営業利益を圧迫する懸念が生じたことも、短期間での株価下落理由として作用しました。
決算発表前後のボラティリティ(価格変動幅)の大きさは、同銘柄を取引する上で避けて通れない特性です。短期筋の狼狽売りに巻き込まれないためには、決算数値そのものだけでなく、「市場が事前にどこまで織り込んでいたのか」を見極める冷静な視線が求められます。
【徹底比較】パンパシフィックの投資指標と競合小売り大手データ
投資判断を下す上では、国内の他の主要小売・流通大手と比較してPPIHがどのような立ち位置にあるのかを客観的に把握しておく必要があります。時価総額や営業利益率、バリュエーション指標を一覧にまとめました。
| 銘柄・企業名 | 詳細・数値データ(予想PER / PBR) | 配当利回り(目安) | 編集部の見解・評価 |
|---|---|---|---|
| PPIH(7532) | PER: 約24〜28倍 PBR: 約3.5〜4.2倍 | 約0.8%〜1.2% | ディスカウント小売りとしては高評価。成長株プレミアムが乗っており、業績拡大が株価を牽引。 |
| ファーストリテイリング(9983) | PER: 約35〜40倍 PBR: 約5.5〜6.5倍 | 約0.8%〜1.1% | 世界展開のスピード感で突出。セクター最高水準のバリュエーションを維持。 |
| セブン&アイ・HD(3382) | PER: 約18〜23倍 PBR: 約1.2〜1.6倍 | 約1.8%〜2.3% | 事業再編や買収提案の動向で株価が大きく揺れる展開。純粋な成長性ではPPIHが優位。 |
| イオン(8267) | PER: 約80〜100倍(特殊要因含む) PBR: 約2.2〜2.8倍 | 約1.0%〜1.3% | オーナーズカード等の優待人気で個人保有が極めて厚い。利益率の改善スピードはPPIHに軍配。 |
データから明らかなように、PPIHはセブン&アイやイオンといった総合スーパー・コンビニ勢と比べ、高い利益成長性を背景に市場から強い評価(高PER)を与えられています。一方で、パンパシフィック配当利回りは1%前後に留まり、配当重視のインカム投資家にはやや物足りない設計となっています。資金を自社株買いや新規出店、海外事業への成長投資に再投資する典型的な「グロース型小売銘柄」のプロファイルを示しています。
噂の真偽を検証|パンパシフィックの配当利回りと株主優待の実情
個人投資家のコミュニティやネット検索で頻繁に見かけるのが、「ドン・キホーテの株を買えば商品券やmajicaポイントがもらえるのか」という株主優待に関する疑問です。
結論から整理すると、2026年現在、パンパシフィック株主優待は公式には実施されていません。過去にグループ電子マネー「majica(マジカ)」のポイント進呈などを試験的に行った経緯や、子会社・関連会社の優待情報と混同された情報がネット掲示板などで散見されますが、現行のIR方針において常設の優待制度は導入されていません。
同社は株主還元の方針として「配当性向の着実な向上と持続的な増配」を最優先事項に掲げています。実際に過去の配当金推移を振り返ると、連続増配を継続しており、株主還元への意識自体は決して低くありません。しかし、株価の上昇ピッチが配当金の引き上げペースを上回る場面が多いため、見かけ上のパンパシフィック配当利回りは0.8〜1.2%近辺で推移しがちです。
「買い物割引券や限定ポイントを受け取りたい」という目的で現物株を保有しようとすると、期待外れに終わるリスクがあります。この銘柄の本質は、株主優待という現物支給ではなく、強固な事業モデルが生み出す一株当たり利益(EPS)の拡大を通じて株価上昇益を狙う点にあることを認識しておく必要があります。
【実態検証】投資家心理と店舗現場のギャップ|7532株価掲示板と現場観察
株式投資における最も確実な一次情報は、決算説明資料の数字以上に「店舗現場の熱量」にあります。実際に深夜のドン・キホーテやMEGAドン・キホーテに足を運ぶと、投資家心理と消費現場のリアルな結びつきを肌で感じることができます。
Yahoo!ファイナンスの7532株価掲示板やSNS上のコミュニティでは、日夜活発な議論が交わされています。「円安の一服でインバウンド需要が落ち込むのではないか」「深夜営業の人手不足で現場が回らなくなるのでは」といったマクロ懸念を投稿する慎重派がいる一方、熱心な長期ホルダーからは以下のような現場発の観察記録が投稿されています。
「近所のドンキに行ったら、インバウンドだけでなく地元の高校生や家族連れが深夜までカゴいっぱいに情熱価格の食品を詰め込んでいた。不況になればなるほど、ドンキの『宝探し感』に人が集まる構造は変わらない」
「レジの自動精算機導入とアプリ『majica』のクーポン連動が恐ろしくスムーズになっており、以前のようなレジのボトルネックが解消されている」
行動経済学や消費者心理学の観点から分析すると、ドン・キホーテの強みは「買い物をエンターテインメント化する演出力」にあります。整然と並べられた一般的なスーパーマーケットでは「必要なものを買う」という理性的購買が働きますが、ドン・キホーテの圧縮陳列や手書きPOP、軽快な店内BGMは、人間のドーパミン分泌を刺激し、「予定外の衝動買い」を誘発します。この独自の心理トラップが、競合他社が追随できない客単価の上昇と高い利益率を支え続けているのです。
パンパシフィックアナリスト予想と今後の業績見通し|買い時はいつか
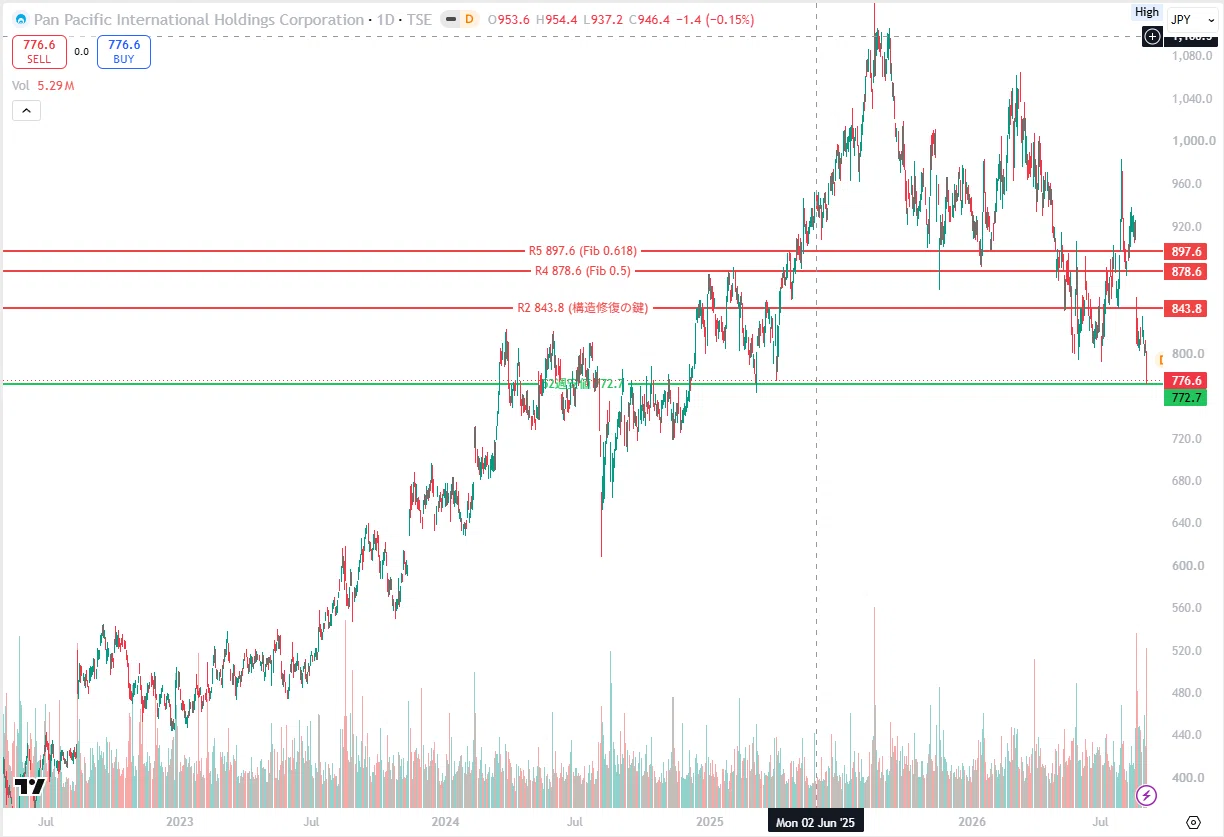
今後の株価推移を占う上で、プロの市場関係者がどのようなシナリオを描いているのかは重要な指針となります。証券各社によるパンパシフィックアナリスト予想やコンセンサス情報、目標株価のレンジを整理すると、中長期的な強気姿勢が維持されていることが分かります。
みんかぶのAI株価診断や大手証券会社が提示するパンパシフィック目標株価のコンセンサスは、現行の株価水準に対して強気のレーティング(「買い」または「アウトパフォーム」)を付与する動きが主流です。その背景にあるのが、国内ドン・キホーテの盤石さに加え、総合スーパー(GMS)である「ユニー」の再生完了、そして北米や東南アジア(DON DON DONKI)における海外事業の収益化進展です。
では、個人投資家にとってのパンパシフィック買い時はどこにあるのか。テクニカル指標と需給面から以下のポイントが意識されます。
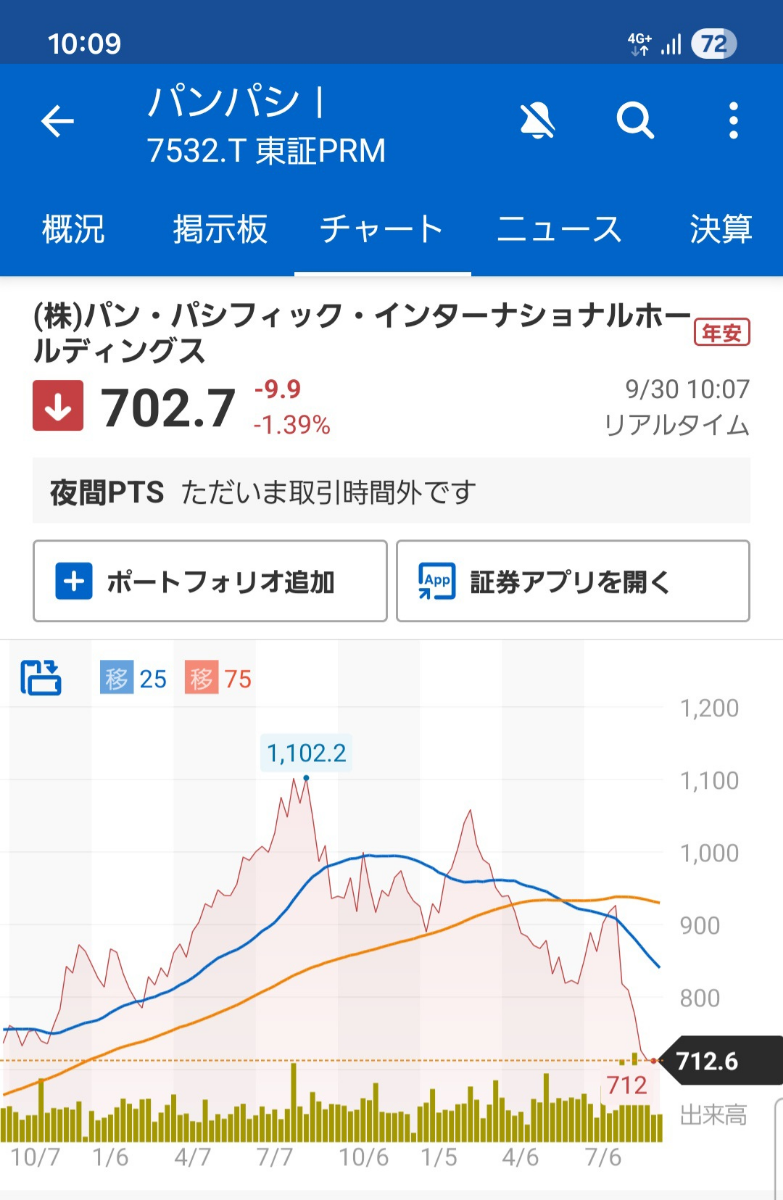
まず、四半期ごとのPPIH決算発表直後のタイミングです。前述の通り、同社株は業績が好調であっても「好材料出尽くし」を名目に一時的な売り浴びせを受ける癖があります。過去のチャートパターンを見ても、決算直後のオーバーシュート気味な下落局面(25日移動平均線や75日移動平均線を一時的に割り込む水準)は、中長期の成長を見越した絶好の押し目買いチャンスとなってきました。
もう一つのシグナルは、為替相場の急激な円高局面や地政学リスクに伴うインバウンド関連株全般の連れ安です。ドン・キホーテのインバウンド依存度は高いものの、売上全体の基盤はあくまで国内の生活密着型消費にあります。インバウンド悲観論で株価全体が売り叩かれた局面は、ファンダメンタルズと株価が乖離する買い場となりやすい傾向があります。
【プロの結論】投資に向いている人・慎重になるべき人の判断基準
あらゆる銘柄がそうであるように、PPIHもすべての投資家にとって万能な銘柄ではありません。自身の運用目的と照らし合わせ、以下の基準で投資判断を下すことが推奨されます。
【PPIH株への投資が向いている人】
- 中長期のキャピタルゲインを狙いたい人:30期以上続く成長ストーリーが途切れておらず、国内小売りの枠を超えたグローバル流通グループとしての拡大余力を評価できる投資家。
- 押し目買いをじっくり待てる人:好決算後の調整やマクロ要因による急落時に、恐怖心に囚われず冷静に分割エントリーできる資金管理能力を持つ人。
- 現場のビジネスモデルを肌で理解できる人:実際にドン・キホーテの店舗を利用し、PB商品やアプリ経済圏の進化を自らの目で定点観測できる人。
【PPIH株への投資を慎重に考えるべき人】
- 安定した高配当や優待生活を求める人:配当利回りが1%前後に留まり、株主優待も存在しないため、定期的なインカムゲインを主目的にする投資家には不向きです。
- 短期的な値動きに一喜一憂してしまう人:決算発表前後のボラティリティが激しく、高値掴みをした際に含み損を抱える精神的ストレスに耐えられない人。
- セクター平均並みの割安感を重視するバリュー投資家:PERが25倍を超える水準にあり、「割安株(バリュー株)」としての安全マージンを求める投資スタイルとは相容れません。
【パン パシフィック 株価】に関するよくある質問(FAQ)
Q1:ドン・キホーテの株主優待は本当にもらえないのですか?
A1:はい、2026年現在、パン・パシフィック・インターナショナルホールディングス(PPIH)は公式の株主優待制度を実施していません。過去のキャンペーンやグループ会社情報と混同されるケースが多いですが、同社は還元手段を「持続的な増配」に一本化しています。
Q2:PPIHの株価が高値圏にあるとき、買い時はどのように見極めるべきですか?
A2:高値追いの飛びつき買いを避け、四半期決算発表後の「材料出尽くし売り」による一時的な調整局面や、移動平均線(25日線・75日線)付近まで押し目を形成したタイミングを狙うのが定石です。時間分散を意識した積立投資も有効なアプローチとなります。
Q3:なぜ最高益を出しているのに決算後に株価が下落することがあるのですか?
A3:株式市場では「実績」だけでなく「事前期待値との差」が価格を左右するためです。市場の事前期待が極めて高かった場合、最高益であっても「サプライズなし」と判定され、機関投資家による利益確定売りが先行することが主な要因です。
Q4:配当利回りが低めですが、株主還元姿勢はどう評価されていますか?
A4:表面的な利回りこそ1%前後ですが、同社は30期以上にわたり増配傾向を維持しており、配当性向の引き上げにも積極的です。手元資金を新規出店や海外事業拡大に再投資することで企業価値そのものを高め、株価上昇を通じて株主に還元するグロース型の姿勢が高く評価されています。
まとめ:今後の動向と失敗しないための判断基準
パン・パシフィック・インターナショナルホールディングス(7532)は、インバウンド特需の確実な捕捉、PB「情熱価格」による粗利向上、そして現場主義の機動力という3つのエンジンにより、日本小売り業界のトップランナーとして君臨しています。
ただし、株価には常に高い成長期待が織り込まれているため、決算前後のボラティリティや高PERに対する市場の警戒感には十分な注意が必要です。株主優待や目先の高配当を求めるのではなく、独自のビジネスモデルが持つ成長持続力を見据え、急落時や押し目を狙って冷静にポジションを構築することが、同社株で着実に成果を上げるための鉄則となります。 (出典: パン パシフィック 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
