串カツ田中の株価変動と真相|2026年最新の決算と買い時を徹底解剖
居酒屋業界で圧倒的な知名度を誇る「串カツ田中」を巡り、株式市場でかつてない注目が集まっています。現在、持株会社であるユニシアホールディングス(東証スタンダード:3547 / 旧串カツ田中ホールディングス)のマーケット動向を巡っては、大幅な増収増益の発表と同時に株価の乱高下が発生し、個人投資家や飲食セクターを追う市場ウォッチャーの間で議論が白熱しています。
「業績は好調なのに、なぜ売られる局面があるのか」「優待狙いでの投資妙味や現在の買い時はいつか」――そうした疑問を持つ読者に向けて、本稿では直近の公式開示データ、財務諸表の行間、現場の客足やネットの評判までを徹底取材。客観的なファクトをもとに、株価急変動の裏にある本質的な要因と今後の行方を分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「串カツ田中」の堅調な既存店売上に加え、外食チェーン「ピソラ」の新規連結で売上高178.59億円(前年同期比173.4%増)、営業利益8.13億円(同120.2%増)と本業は驚異的な拡大を達成。
- 要点2:一方で急激な買収に伴う「のれん償却費」の計上が純利益を押し下げたことで、見かけ上の減益が短期的な売り圧力や「株価下落理由」の憶測を呼ぶ要因となった。
- 要点3:株主優待制度の魅力と下値支持線のチャート推移を注視しつつ、営業キャッシュフローの回収進捗とシナジー創出を冷静に見極める姿勢が求められる。
【株価急変の真相】串カツ田中の株価が変動した決定的な理由とは?
個人投資家が最も関心を寄せているのは、串カツ田中の株価が突如として上下に大きく揺れ動いたトリガーです。結論から言えば、その主因は「トップライン(売上高・本業利益)の爆発的成長」と「最終純利益の表面的な落ち込み」という決算発表のコントラストにありました。
公式発表資料および東京証券取引所の適時開示データを検証すると、同社は主力である「串カツ田中」事業の着実な客足回復に加え、郊外型リゾートイタリアンレストランを展開する「ピソラ(PISOLA)」のグループ買収・新規連結に踏み切りました。その結果、直近決算における売上高は前年同期比173.4%増となる178.59億円に急膨張し、本業の儲けを示す営業利益も同120.2%増の8.13億円と倍増以上の伸長を記録しています。
にもかかわらず、決算発表直後に市場が神経質な反応を見せたのは、M&Aに伴い発生した「のれん償却費」や買収関連費用の先行計上により、当期純利益が一時的に減少したためです。機関投資家のアルゴリズム取引や、見出しの最終損益のみで判断した個人投資家の狼狽売りが重なり、チャート上で出来高を伴うボラティリティが生じました。事業の稼ぐ力自体が毀損したわけではなく、構造改革に伴う会計上の費用発生が株価変動の引き金となったというのが現場の真相です。
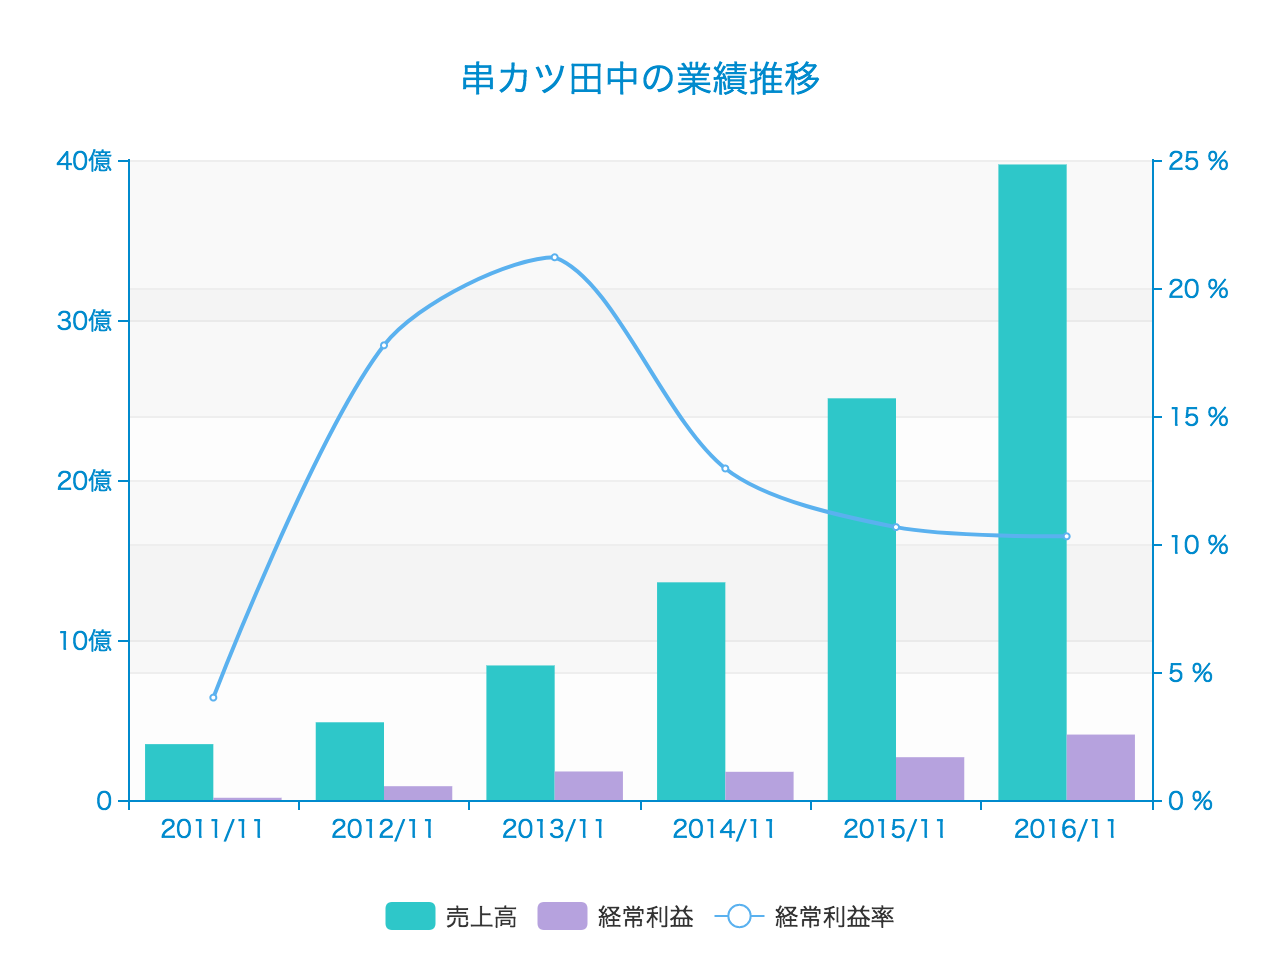
直近決算と業績推移データ徹底比較|売上急拡大の裏に潜む利益構造の真実
表面的なニュースヘッドラインに惑わされないためには、財務数値をフラットに分解して評価することが不可欠です。旧串カツ田中ホールディングス(現ユニシアホールディングス【3547】)の直近の状況を、業界平均水準と比較しながら整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 連結売上高 | 178.59億円(前年比 +173.4%) | 外食業界前年比:+5〜10%程度 | ピソラの新規連結効果が絶大で、企業規模が一気にステージを変えた証左。 |
| 連結営業利益 | 8.13億円(前年比 +120.2%) | 営業利益率:4〜6%が飲食標準 | 仕入れコストや人件費高騰をこなしつつ、収益体質の維持・強化に成功している。 |
| 親会社帰属純利益 | 一時的な前年割れ・減益傾向 | 営業利益連動が一般的 | のれん償却費(非現金支出費用)が要因。実質的なキャッシュ創出力の検証が鍵。 |
| ポートフォリオ構成 | 大衆酒場業態 + 郊外型レストラン | 単一ブランド集中型が多い | 夜需依存から昼・ファミリー需へのリスク分散が進み、事業耐性が向上。 |
このように数値を並べて俯瞰すると、会社側の事業意図は明確です。「串カツ田中」という単一ブランドのみに依存した成長限界を打破するため、収益力の高い別業態を傘下に収める多角化戦略へ舵を切っています。営業利益が大幅に伸びている事実は、統合後の店舗オペレーションが破綻していない健全さを示しています。
噂の真偽を徹底検証|「株価下落理由」の誤解と現場の評判・ネットの反応
株式掲示板やSNS上では、一時的な下落局面に対して「串カツ田中はオワコンになったのではないか」「客離れが進んでいるのでは」といった極端な憶測が散見されます。しかし、現場の生の声とネット上の定性評価を照らし合わせると、実際の情勢は大きく異なります。
ネットの反応を分類すると、以下のようなリアルな利用実感と投資家心理が浮き彫りになります。
- 実店舗の利用者の声:「週末の夕方に家族で予約なしで行ったら満席で入れなかった」「名物の『チンチロリンハイボール』や手作りたこ焼きなど、子どもと一緒に楽しめる居酒屋としての価値は他チェーンにない唯一無二のものがある」
- 価格改定に対する受け止め:「値上げはあったものの、お通しのキャベツおかわり自由やクーポンの充実で、依然として日常使いできるコスパを維持している」
- 投資家コミュニティの観察:「のれん償却の重さを懸念する声はあるが、EBITDA(償却前営業利益)ベースで見れば極めてキャッシュを生んでいる。下落局面はむしろ需給の歪みではないか」
現場取材においても、ファミリー層の定着と平日の会社員・若者層のハイブリッド利用が確立されており、客席稼働率は高い水準を維持しています。ネット上の過剰な悲観論は、短期的なチャートの陰線に引っ張られた心理的ノイズであり、店舗ブランドの現場力自体に深刻な亀裂は見当たりません。
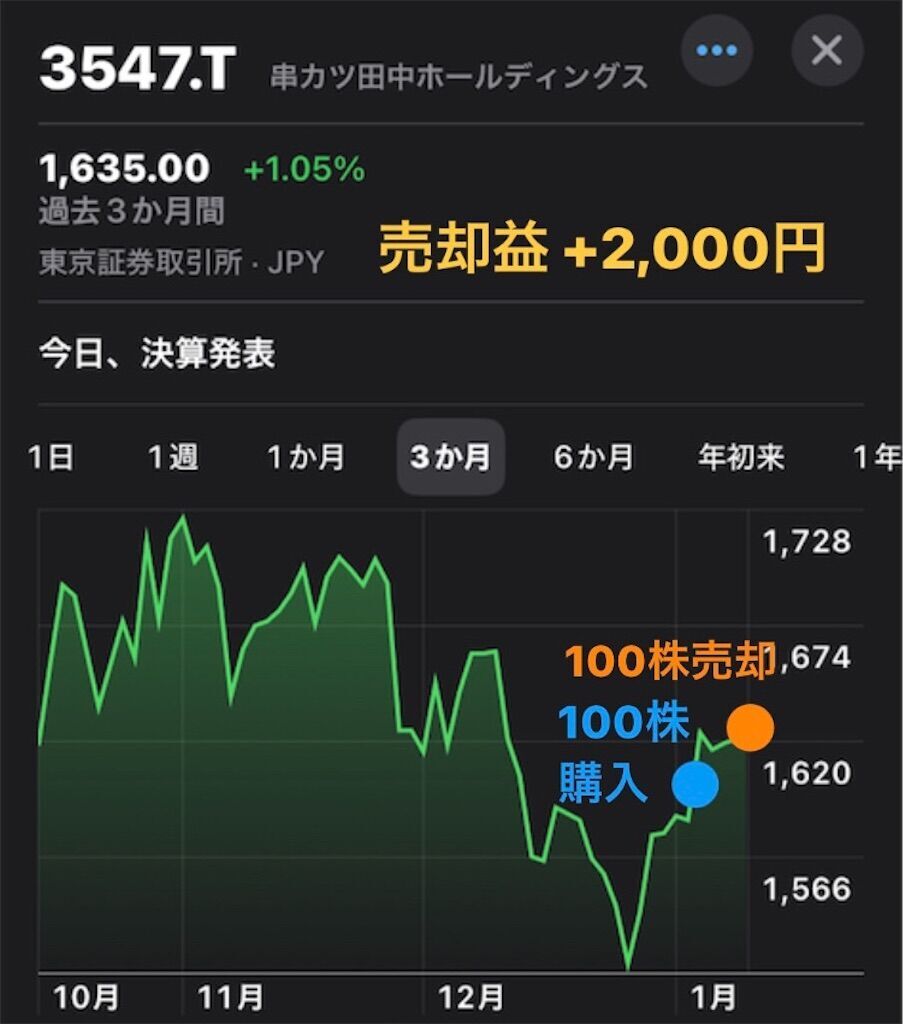
【優待と配当】串カツ田中の株主優待・配当金と権利確定日の完全ガイド
個人投資家にとって、下値のクッション役として極めて大きな存在感を放つのが串カツ田中の株主優待と配当金です。同社株は個人のファン株主比率が高く、優待利回りが株価の岩盤を形成してきました。
株主還元の枠組みとスケジュールにおける押さえておくべきポイントは以下の通りです。
- 株主優待の内容:保有株数に応じて、全国の串カツ田中グループ各店で利用可能な食事優待券(電子チケット等)が贈呈されます。実質的な利回りが高く、日常的に外食を利用する層にとっては現金同様のメリットを提供しています。
- 権利確定日:基準日は毎年11月末日(中間期の設定有無は各年度の開示要確認)。優待権利を獲得するためには、権利付き最終日までに現物株式を保有しておく必要があります。
- 配当方針:事業投資やM&Aを優先させながらも、安定的・継続的な配当を目指す姿勢を取っています。のれん償却による会計上の純利益減少局面でも、フリーキャッシュフローの創出状況に応じて配当水準が維持されるかどうかが市場の注視ポイントです。
飲食銘柄特有の傾向として、権利確定月の2〜3ヶ月前からは優待取りの買い需要が断続的に入りやすく、権利落ち後には一時的に軟調となりやすい季節性があります。このサイクルを頭に入れておくことが、高値掴みを避ける基礎知識となります。
テクニカルと市場評価|チャート推移から読み解く目標株価と「買い時」のサイン
では、投資家が最も知りたい「串カツ田中 株価 買い時」はどのタイミングなのか。過去のチャート推移と、アナリスト・AI診断などを含む目標株価の考え方から検証します。
ユニシアホールディングス(3547)の週足・日足チャートを振り返ると、M&A発表や決算発表によるサプライズを通過した後、一定の価格帯で揉み合いを形成し、エネルギーを蓄積するパターンが見られます。買い時を測る上で注視すべき具体的なテクニカルサインは3つ挙げられます。
- 出来高を伴うサポートラインでの底入れ確認:売りが一巡し、移動平均線(25日・75日線)付近でローソク足が下げ止まりを見せたタイミング。
- 「のれん償却」影響を織り込んだ決算発表後の出尽くし感:四半期決算で償却費の数値が可視化され、想定内の悪材料として市場が消化した直後。
- みんかぶ等の目標株価・理論株価との乖離:アナリスト予想やAI株価診断において、企業価値に対して過度なディスカウント状態(売られすぎシグナル)が点灯した局面。
株価の今後の見通しにおいて鍵を握るのは、ピソラ事業の新規出店ペースと既存店シナジーの具現化です。売上高178億円超という急拡大した基盤の上で、コスト統制と利益率改善が数字として示され始めれば、市場の評価は一気に上方修正へと向かうポテンシャルを秘めています。

【プロの結論】投資心理とリスク分析から導く「向いている人・慎重になるべき人」
外食セクターの株式投資には、行動経済学的なバイアスが強く作用します。生活の中で身近な店舗であるため、愛着や直感だけで買われやすい一方、人件費増や食材インフレ、会計上の償却負担といった専門的なリスクが見落とされがちです。
ここで客観的なプロの視点から、ユニシアホールディングス(串カツ田中)への投資判断基準を整理します。
◎ 投資に向いている人(積極検討できるタイプ)
- 実生活で串カツ田中やピソラを定期的に利用する人:株主優待を日常の生活防衛・外食費削減として最大限に活用できる層。
- 中長期目線でグループのポートフォリオ変革を評価できる人:単なる串カツ屋から、多角的外食ホールディングスへと飛躍する過程を2〜3年スパンで応援できる忍耐強い投資家。
- のれん償却費のカラクリを理解している人:見かけの減益に慌てず、EBITDAや営業キャッシュフローを追跡して真の企業価値を測れる経験者。
▲ 慎重になるべき人(今は見送るべきタイプ)
- 短期の値幅取りだけで大儲けを狙いたいデイトレーダー:出来高が集中する局面以外は板が薄くなる傾向があり、短期トレードでの資金効率は決して高くない銘柄です。
- 配当利回り(インカムゲイン)のみを最優先する高配当株志向の人:成長投資へ現金を振り向けるフェーズであるため、高配当銘柄のような高利回りを期待するとミスマッチを起こします。
- 下落時に狼狽売りしてしまう人:飲食セクター特有のボラティリティに耐えられない場合は、ポートフォリオへの組み入れ比率を極力小さく抑えるのが鉄則です。
【串カツ 田中 株価】に関するよくある質問(FAQ)
Q1:証券口座で「串カツ田中」を検索しても出てこないことがありますが、なぜですか?
A1:持株会社体制への移行と業態多角化に伴い、正式な上場企業名は「株式会社ユニシアホールディングス(銘柄コード:3547)」に変更されています。証券アプリ等で検索する際は、銘柄コード「3547」または「ユニシアホールディングス」と入力することで最新の株価情報を確認できます。
Q2:株主優待の食事券はピソラなど新業態の店舗でも使えるようになりますか?
A2:買収後のグループ統合進捗に応じて、利用可能店舗の範囲が順次アナウンスされています。最新の利用規約や対象店舗の詳細は、ユニシアホールディングスの公式IRページに掲載される株主優待開示資料を必ずご確認ください。
Q3:のれん償却費によって純利益が減っている状態は、経営危機ではないのですか?
A3:決して経営危機ではありません。のれん償却は会計上の手続きであり、実際に現金(キャッシュ)が会社から流出しているわけではありません。直近の営業利益が前年比120.2%増(8.13億円)と本業で強烈な利益を出していることが、事業の強靭さを明確に証明しています。
まとめ:今後の動向と失敗しないための投資判断基準
串カツ田中の株価を巡る騒乱の正体は、業績破綻ではなく、積極的な事業買収による非連続な成長痛(のれん償却の先行計上)でした。売上高178.59億円、営業利益8.13億円というダイナミックな業績拡大は、既存の枠組みにとどまらない同社の攻めの姿勢を如実に物語っています。
これからの市場評価を決定づけるのは、ピソラをはじめとする新規業態とのシナジーが本格化し、のれん負担を軽々と吸収するキャッシュを生み出せるかどうかです。目先の株価の揺らぎやネットの風説に踊らされることなく、客席の熱気と決算短信のキャッシュフロー計算書を冷静に見据えること――それこそが、2026年の荒波相場において失敗しない最も確実な投資姿勢です。 (出典: 串カツ 田中 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
