一人親方は労災保険未加入で入場禁止?2026年相場と即日発行の罠
「労災の加入証明書を提示できなければ、ゲートを通すわけにはいかない」――大手ゼネコンから地域工務店の現場に至るまで、朝礼前の通用口で職人が門前払いを食らう光景は、もはや珍しくありません。国土交通省や厚生労働省による社会保険加入対策と適正な施工体制の徹底が進む2026年、建設業界をはじめとする請負現場の空気はかつてない緊張感に包まれています。
個人事業主として腕一本で稼ぐ一人親方にとって、日々の現場を止められる事態は文字通りの死活問題です。元請企業が未加入者の排除を進める背景にはどのような法的・構造的理由があるのか、そして実際に加入する際の費用相場や即日発行の手続きにはどんな盲点が潜んでいるのか。現場取材と専門機関の一次資料を突き合わせ、一人親方が直面する冷徹な現実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、現場入場の労災保険義務化は元請の安全配慮義務・重層下請管理の観点から厳格化され、未加入者は即座に入場を拒否されるケースが定着しています。
- 要点2:一人親方労災保険の費用相場は「国の保険料」と「特別加入団体の組合費」の合算であり、最安値の看板だけで選ぶと更新料や事故時の申請手数料で思わぬ出費を強いられます。
- 要点3:一人親方労災保険の即日発行はデジタル証明書により数時間で可能ですが、実際の「補償効力発生日」とのタイムラグを把握しないと無保険事故のリスクを負うことになります。
【入場拒否の真相】一人親方労災保険に入らないと現場に入れない決定的な理由
建設現場の朝、通用口で入場を止められた塗装工の男性(40代)は、元請の安全担当者から突きつけられた言葉を振り返ります。「腕が良いのは分かっている。だが、一人親方労災保険の加入証明書がない以上、元請のコンプライアンスとして一歩も現場に入れることはできない」。これは特定の元請による嫌がらせではなく、業界全体を覆う構造的な要請です。
最大の発端は、労働安全衛生法および元請責任の厳罰化に伴う現場入場の労災保険義務化の加速にあります。マネーフォワード クラウドの法務解説や厚生労働省の公式資料でも明示されている通り、元請企業が掛けている通常の労災保険は、雇用関係にある労働者のみを補償対象としています。請負契約を結ぶ個人事業主である一人親方は労働基準法上の「労働者」ではないため、現場で足場から転落して大怪我を負っても、元請の労災保険から治療費や休業補償が支払われることは原則としてありません。
万が一、未加入の一人親方が重篤な事故に遭った場合、治療費は全額自己負担(健康保険は業務上の負傷には適用不可)となり、生活困窮から元請に対して巨額の損害賠償請求訴訟を起こす事態へと発展します。元請側にとって、未加入の一人親方を現場に入れる行為は、安全管理体制の不備として指名停止や社会的信用の失墜を招く巨大なリスクにほかなりません。そのため、元請各社は施工体制台帳の点検時に一人親方労災保険の加入証明書の提出を絶対条件として課しているのです。
突き詰めれば、一人親方労災保険の未加入リスクは「単に自分が補償を受けられない」という個人的な問題にとどまりません。現場入場を拒絶され、仕事を失い、取引先との信頼関係を一瞬で失墜させるという、事業継続における致命的な引き金となるのです。

【2026年最新】一人親方労災保険の費用相場と特別加入団体の組合費比較
現場に入るために加入が急務となった際、直面するのがコストの壁です。費用構造を正しく把握していないと、提示された金額の妥当性を判断できません。費用の総額は、厚生労働省に納付する「労災保険料」と、窓口となる「特別加入団体の組合費(入会金・事務手数料含む)」の合算で決定されます。
国の労災保険料は、業種ごとの労災保険料率(建設業は1000分の17)と、本人が選択する「給付基礎日額」の掛け算によって機械的に算出されます。これに対し、団体の組合費は各組合が独自に設定しているため、どこを選ぶかによって年間数千円から数万円の開きが生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国の労災保険料(日額3,500円) | 年額 21,717円(月換算 約1,810円) | 現場入場のための最低基準 | 現場入場だけを目的とする職人の選択率が最も高いが休業補償は最低限 |
| 国の労災保険料(日額10,000円) | 年額 62,050円(月換算 約5,170円) | 標準的な生計維持水準 | 万が一の長期療養時に家族の生活を守る現実的な防衛ライン |
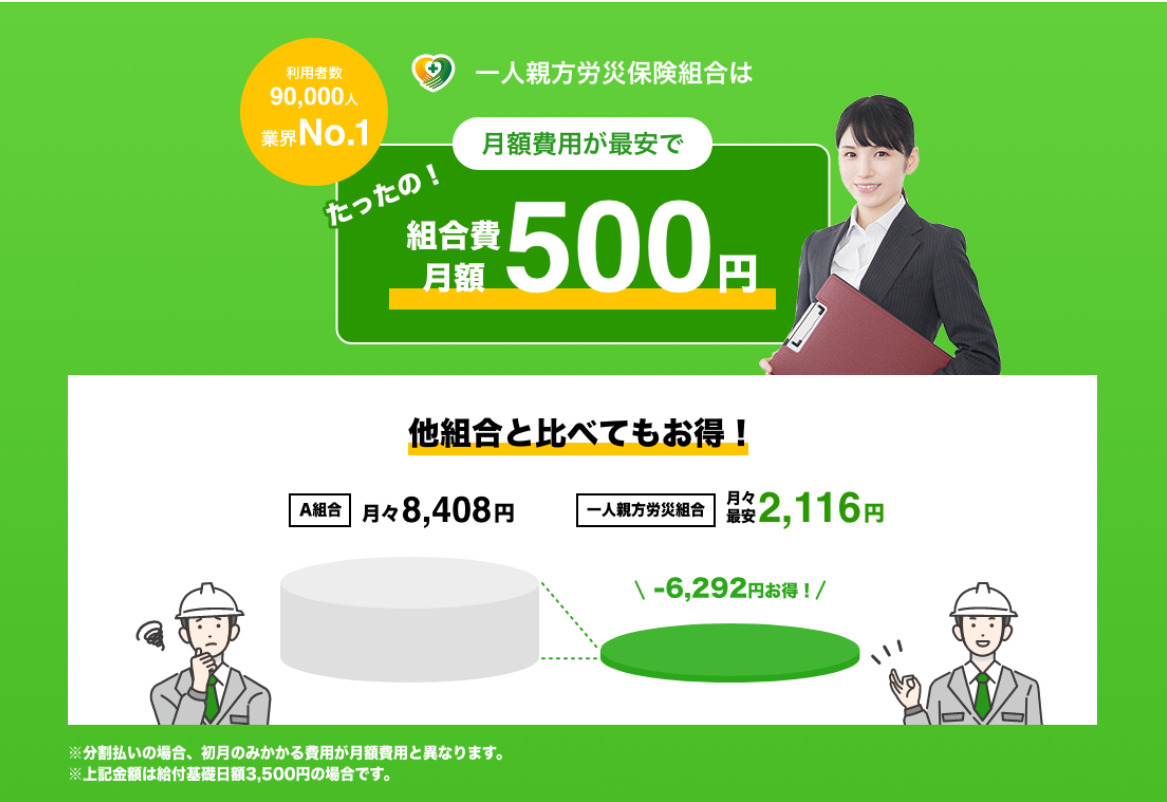
| 特別加入団体の組合費(年額) | 4,800円 〜 18,000円程度 | 月額400円〜1,500円 | 特別加入団体の組合費比較では安さだけでなく事故時の申請代行体制を確認すべき |
| 入会金・初期事務手数料 | 0円 〜 5,500円 | 初回のみ発生 | 「入会金無料」を掲げる団体が増加傾向、初期費用の総額で比較が必須 |
| 会員証・証明書発行料 | 電子版:無料 / 郵送カード:1,000円〜2,000円 | PDF即時ダウンロードが標準 | スマホ保存のPDFで入場可能な現場が9割超。紙の郵送有料化は主流 |
適切な給付基礎日額の決め方については、自身の所得と現場ニーズの天秤がポイントです。日額は3,500円から25,000円までの16段階から選択可能ですが、単に「現場に入るためだけの証明書」を求めるのであれば最低額の3,500円を選ぶのが最も安上がりです。しかし、日額3,500円では療養補償(治療費)は全額無料になるものの、休業補償は日額の80%にあたる1日あたり2,800円しか支給されません。入院が数か月に及んだ場合、住宅ローンや家族の食費を支えることは不可能です。一家の大黒柱であれば、日額8,000円〜10,000円程度を基準に検討するのが妥当な判断といえます。
一般に知られていない盲点とネットの誤解|「最安値」に群がる危険な落とし穴
「一人親方労災保険どこがいい評判」といったキーワードで検索すると、手数料の安さを前面に押し出す比較サイトが目立ちます。しかし、取材を進めると、額面の「最安値」に飛びついた職人たちが直面する手痛いトラブルが浮き彫りになってきました。
ネット上の掲示板やSNSでは、「月額ワンコインで加入できたが、実際に現場で事故を起こした際の手続き代行に数万円を請求された」「毎年自動更新される際、事前の案内なしに高額な更新事務手数料が引き落とされていた」といった悲痛な声が散見されます。
代表的な誤解と盲点は以下の3点に集約されます。
- 盲点1:事故発生時の手続きが別料金(または完全自己責任)
組合費が極端に安い団体の中には、労働基準監督署への給付請求手続き(様式第5号や第8号などの作成・提出)をサポートせず、「書類は労働基準監督署で勝手にもらって自分で提出してください」と突き放すケースがあります。専門の社会保険労務士が常駐していない団体の場合、怪我をして動けない本人が複雑な行政書類を作成しなければならず、結局外部の社労士に数万円の代行料を支払う羽目になります。 - 盲点2:脱会・更新時の隠れコスト
「初年度入会金0円」と宣伝しながら、2年目の更新時に「更新手数料」名目で高額な諸費用を上乗せする団体が存在します。また、現場を離れるため年度途中で脱退しようとした際、高額な解約違約金を請求される契約形態もあるため、規約の隅々まで確認を怠ってはなりません。 - 盲点3:団体の管轄地域と業種の不適合
厚生労働省の規定により、特別加入団体は定款で定められた地域や職種以外の加入者を認めることができません。例えば「東京都・神奈川県」のみを認可範囲とする団体に、埼玉県の現場を拠点とする職人が加入していた場合、事故が起きても労災給付が不支給とされる壊滅的なリスクがあります。
一人親方労災保険のおすすめ比較を行う際は、月額数百円の差額だけに目を奪われるのではなく、「社会保険労務士法人が直接母体となっているか」「事故時の申請サポート費用が組合費に含まれているか」「自らの居住地・施工エリアが認可範囲内か」を必ず照合してください。

即日発行の裏ワザと最短入場のステップ|加入証明書を数時間で手に入れる方法
「明日の朝一番の入場に証明書が間に合わなければ、下請けから外される」――こうした切迫した事態に直面した際、鍵となるのが一人親方労災保険の即日発行です。かつてのように郵送を数日待つ時代は終わり、現在は手続きの完全オンライン化によって、申し込みから数時間で加入証明書を入手するルートが確立されています。
ただし、そこには行政手続き上の「法的な効力発生」と「証明書の発行」にまつわる微妙なタイムラグが存在します。後悔しないための確実な最短ステップは以下の通りです。
- オンライン完結型の団体を選定
WEBフォームから24時間365日申請を受け付け、マイナンバーカードや運転免許証の写真をアップロードできる窓口を選びます。 - クレジットカード決済またはネットバンキング決済を選択
銀行振込では金融機関の営業時間外に反映が遅れます。即時決済が完了した瞬間にシステムが自動連動する決済手段を選択することが絶対条件です。 - マイページからのPDFダウンロード
入金確認と同時に発行される「加入証明書(電子版)」のPDFをスマートフォンに保存し、コンビニのネットプリントや現場のタブレットで即座に提示できる状態を整えます。
ここで見落としてはならない決定的な注意点があります。特別加入の法令上、労災保険の補償効力が法的に有効となるのは「労働局へ申請書類が受理された日の翌日」以降です。つまり、即日発行された証明書を元請に見せて現場に入場できたとしても、厳密には「当日の事故」は補償対象外となるタイムラグが存在します。即日発行を可能にする多くの団体は、事前に労働局への包括承認枠を確保するなどの手続きを行っていますが、制度の建前上、「加入日当日の作業中の怪我」には重大なリスクが残ることを認識しておく必要があります。どんなに急ぎであっても、入場予定日の前日夕方までに手続きを完了させるのが鉄則です。
【実態検証】一人親方労災保険の確定申告と経費計上|税務上の取り扱いと損得
一人親方として確定申告を行う際、多くの職人が頭を悩ませるのが「支払った費用の仕訳」です。税理士や税務署の指導において最も誤解されやすいポイントですが、この費用はすべてを「事業の経費」として落とすことはできません。
税務上の明確な区分は以下の通り定められています。
- 国の労災保険料部分:事業の経費ではなく、個人所得税計算における「社会保険料控除」として計上します。国民健康保険や国民年金と同様、課税所得から直接差し引かれるため、所得税・住民税の節税効果を生み出します。
- 特別加入団体の組合費・入会金・事務手数料:こちらは事業運営に必要な費用として、収支内訳書や青色申告決算書の「諸会費」または「支払手数料」として全額経費計上できます。
これらを混同して全額を経費(諸会費など)に計上してしまうと、税務調査時に社会保険料控除への修正を求められるなど余計な手間が発生します。領収書や年間の控除証明書が団体から送付されてきた際には、保険料部分と組合費部分の内訳を明確に切り分ける習慣をつけておくことが重要です。
総合的な視点で一人親方労災保険のメリットとデメリットを整理すると、単なる現場入場チケットにとどまらない本質が見えてきます。
最大のメリットは、業務中や通勤途上の負傷に対して健康保険のような3割負担がなく、治療費が全額補償(自己負担0円)される点です。さらに後遺障害が残った場合の障害補償年金や、万が一の死亡時に遺族へ支払われる遺族補償年金など、民間の傷害保険では到底カバーしきれない手厚い国のセーフティネットを月数千円で確保できます。一方のデメリットは、年間数万円の固定費負担が生じる点、そして従業員を年間100日以上雇い入れた場合は「一人親方」の資格を失い、中小事業主としての特別加入へ切り替え手続きを行わなければならない制度運用の煩雑さにあります。
【プロの結論】建設業界の構造的リスクから見出すべき自己防衛の境界線
偽装一人親方問題と「自立」のリアリズム
国土交通省が近年厳しくメスを入れているのが、本来は雇用契約を結ぶべき労働者を、社会保険料逃れのために形式上独立させた「偽装一人親方」の存在です。元請から指定された時間・場所で指揮命令を受け、道具も支給されながら、書類上だけ「一人親方」と偽装されている労働者は、現場で事故に遭った際に最も深刻な犠牲者となります。
元請は「請負契約だから労災は出ない」と言い放ち、一人親方労災保険にも入っていなければ無保険で路頭に迷うことになります。家族社会学や労働環境の分析において指摘される「共依存関係」と同様の病理が、建設業界の元請と下請の間にも根深く存在しています。「元請が現場を用意してくれるから」「昔からの付き合いだから何とかしてくれるはずだ」という甘い期待は、事故という冷徹な現実の前では何の役にも立ちません。
自立したプロフェッショナルとして生きるためには、自らの労働実態が真の請負であるかを見つめ直すと同時に、自らの身体と家族の未来を他者に委ねず、制度を活用して厳格な「心理的・経済的バウンダリー(境界線)」を引く姿勢が不可欠です。
おすすめできる人・慎重になるべき人の判断基準
特別加入の手続きを進めるにあたり、以下の条件に照らし合わせて自身の立ち位置を客観的に見極めてください。
- 今すぐ加入すべき人:
- 大手ゼネコンや中堅建設会社の現場に入場する機会が月1日でもある一人親方
- 高所作業、重量物運搬、電気・配管工事など、重傷リスクと隣り合わせの職種に従事する職人
- 怪我で仕事を休んだ際、当面の生活資金を補填できる個人貯蓄が3か月分未満の世帯主
- 加入時に慎重な事前確認が必要な人:
- 過去にじん肺、振動障害、腰痛などの特定業務に従事した経験がある人(加入前に国の指定医療機関で無料の健康診断を受診する義務があり、診断結果によっては加入制限がかかる場合があります)
- アルバイトや手元作業員を年間100日以上雇っている職人(一人親方ではなく「中小事業主等の特別加入」枠に該当するため、申請種別を誤ると給付が否認されます)
【一人親方労災保険】に関するよくある質問(FAQ)
Q1:一人親方の定義とは何ですか?従業員を雇っていても加入できますか?
A1:労働者を使用せず、会社に雇用されずに個人で仕事を請け負っている方を指します。ただし、家族だけで事業を営んでいる場合や、アルバイトなどの労働者を使用していても年間延べ100日未満の見込みであれば、一人親方として特別加入の対象となります。年間100日以上雇用する場合は、中小事業主としての労災保険特別加入手続きが必要です。
Q2:給付基礎日額はいくらに設定するのが一番お得ですか?
A2:現場入場のための証明書発行のみが目的であれば、保険料を最少に抑えられる最低日額の「3,500円(年間保険料21,717円)」が経済的負担の面で選ばれています。ただし、休業補償が1日2,800円にとどまるため、万が一の入院や長期療養に備えて生活を破綻させたくない場合は、日額「8,000円〜10,000円」を目安に設定するのが実務上のセオリーです。
Q3:申し込んだ当日の事故でも労災保険は使えますか?
A3:原則として使えません。特別加入の法的効力は、労働局へ申請書類が提出・受理された「翌日」から発生します。民間の団体が「即日発行」しているのは現場入場用の加入証明書であり、当日の事故まで遡って補償することは法律上できません。無保険事故を防ぐためにも、必ず前日夕方までに申し込みと決済を完了させてください。
Q4:確定申告での勘定科目はどのように仕訳すればいいですか?
A4:一括で経費にしてはいけません。国へ納める「労災保険料」は個人の確定申告書で「社会保険料控除」として所得控除します。一方、団体に支払った「組合費・入会金・事務手数料」は事業の必要経費として「諸会費」や「支払手数料」に計上してください。団体から届く領収証の内訳を確認して正しく切り分ける必要があります。
まとめ:今後の動向と失敗しないための判断基準
建設産業の担い手不足が深刻化する中、国は職人の処遇改善と重層下請構造の適正化を一段と推し進めています。「労災保険に入っていない職人は使わない」という現場のルールは、一時的な流行ではなく、業界が生き残るための不可逆な標準規格となりました。
費用を惜しんで未加入のまま現場を追われるリスクや、最安値の看板に釣られて事故時に梯子を外されるトラブルは、正しい知識と冷静な比較検討があれば確実に回避できます。月額にすればわずか数千円の投資です。それは単なる現場への通行手形ではなく、不測の事態から自らの腕と、何より大切な家族の日常を守り抜くための、最も確固たる防壁となります。現場からの要請に慌てて場当たり的な契約を結ぶ前に、信頼に足る団体を見極め、盤石な体制で日々の仕事に向き合ってください。 (出典: 一人 親方 労災 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
